Das Steuer und die Lupe · Deutsch
Disponibile / Available
Das Steuer und die Lupe – Band 1a
Von der Vision der Eigentümerschaft zur Strenge des Auditors: ISO-Exzellenz in der Hotellerie"
ISO 14001:2026 aus der Perspektive von Führung und Umsetzung. Dieser Band zeigt, wie ein Umweltmanagementsystem von Kontext und Führung über Risiken, Umweltaspekte und Ziele bis zur operativen Umsetzung aufgebaut und im betrieblichen Alltag wirksam verankert wird.
529
Pagine
Präsentation des Bandes
Band 1a widmet sich dem Aufbau und der Führung eines wirksamen Umweltmanagementsystems nach ISO 14001:2026. Im Mittelpunkt steht die Perspektive derjenigen, die Verantwortung für das System tragen: Unternehmensleitung, Eigentümerschaft, Umweltverantwortliche und alle Funktionen, die Umweltleistung in Entscheidungen und betriebliche Abläufe übersetzen müssen.
Der Band führt von der Analyse des organisatorischen Kontextes und der Erwartungen interessierter Parteien über Anwendungsbereich, Umweltpolitik und Verantwortlichkeiten bis zur systematischen Bewertung von Umweltaspekten, Risiken, Chancen und Compliance-Verpflichtungen. Darauf aufbauend werden Umweltziele, Maßnahmenplanung, Ressourcen, Kompetenz, Kommunikation, dokumentierte Information und operative Steuerung behandelt.
Besonderes Gewicht liegt auf der Frage, wie normative Anforderungen in ein tatsächlich funktionierendes Managementsystem übersetzt werden können. Die Norm wird deshalb nicht isoliert betrachtet. Praxisfälle, Entscheidungswege und typische Schwachstellen zeigen, wo ein formal korrektes System im betrieblichen Alltag an Wirksamkeit verlieren kann – und wie Führung, Planung und überprüfbare Verantwortlichkeiten dies verhindern.
Auch Themen wie Lebenswegperspektive, Notfallvorsorge, Überwachung und Messung, Managementbewertung, Nichtkonformitäten und fortlaufende Verbesserung werden als miteinander verbundene Bestandteile eines Systems behandelt, das nicht nur für ein Audit bestehen, sondern dauerhaft funktionieren soll.
Band 1a bildet damit die „Steuer“-Perspektive der Reihe: Er behandelt ISO 14001:2026 aus Sicht derjenigen, die Richtung geben, Entscheidungen treffen, Ressourcen bereitstellen und die Voraussetzungen dafür schaffen müssen, dass Umweltmanagement Teil der normalen Unternehmensführung wird.
Der ergänzende Band 1b – Die Lupe wechselt anschließend die Perspektive und betrachtet dasselbe System aus Sicht von Nachweis, interner Auditierung, Bewertung und Zertifizierung.
EDIZIONI · FORMATI
Formati disponibili
Le edizioni fisiche e digitali associate a questa scheda.
NEL LIBRO
Contenuto / Contents
La struttura del volume così come presentata nell’edizione pubblicata.
INHALT
- VORWORT.
- 1.1 - Das Hotel als adaptives ökologisches System...
- 1.2 - ISO 14001:2026: Die Neuerungen der Revision.
- 1.3 - Von der Umweltkonformität zur Umweltresilienz.
- 1.4 - Der Klimawandel als finanzielles Risiko und strategische Chance.
- 1.5 - CSRD, ESRS und EU-Taxonomie: der regulatorische Rahmen, der Investitionen verändert
- 1.6 - ESG und Disclosure: der Reputationswert der Transparenz.
- 1.7 - Net Zero und Dekarbonisierung: der strategische Weg des Hotels.
- 1.8 - Lieferkette und Scope 3: die Exposition, die die Eigentümerschaft nicht mehr ignorieren kann
- 1.9 - Der wirtschaftliche Wert der ISO-14001:2026-Zertifizierung.
- 1.10 - Greenwashing: das Risiko, ein Fassadensystem aufzubauen.
- 1.11 - Umwelt-Governance: von der Compliance zur Kultur.
- 1.12 - Die Zertifizierung als Reputationsschutz und Handelshebel 2026.
- 1.13 - Nachhaltigkeit als Wettbewerbspositionierungswahl
- 2.1 - Analyse des Umweltkontexts und der interessierten Parteien.
- 2.2 - Führung, Engagement und Umweltpolitik.
- 2.3 - Identifikation und Bewertung wesentlicher Umweltaspekte.
- 2.4 - Compliance-Verpflichtungen: Identifikation, Bewertung und Aufrechterhaltung
- 2.5 - Management von Umweltrisiken und -chancen.
- 2.6 - Umweltziele, KPIs und operative Planung.
- 2.7 - Klimaresilienzplanung: Szenarien und Kontingenz.
- 2.8 - Energiemanagement und Dekarbonisierungspfad.
- 2.9 - Wassermanagement und operatives Water Stewardship.
- 2.10 - Abfallmanagement und Kreislaufwirtschaft im Hotel
- 2.11 - Nachhaltiger Einkauf und umweltbezogene Lieferkette.
- 2.12 - Emissionsmessung und Governance der Umweltdaten.
- NACHWORT.
- RECHTSANWENDUNG UND QUELLENPRÜFUNG — DACH (Stand: 9. Oktober 2026)
- Quellen und Forschungsmethodik.
- GLOSSAR..
- Danksagung.
- Über den Autor.
- Kontakt.
- DIE SCHRIFTENREIHE.
- DIE ONLINE-PLATTFORM..
- RECHTSSTAND — REDAKTIONELLE AKTUALISIERUNG (9. OKTOBER 2026)
- Redaktionelle Rechtsquellenhinweise — Schweiz und EU (Prüfstand 09.10.2026)
- RECHTSQUELLENPRÜFUNG — ergänzende Nachweise (Stand 09.10.2026) 522
- Analytischer Index. 524
PRIMA DELL’ACQUISTO
Estratti / Extracts
Passaggi selezionati dal libro disponibili per la consultazione.
01 VORWORT Apri / Open
Eine Anmerkung an den Leser vor dem Einstieg in den Band.
Die Schriftenreihe „Das Steuer und die Lupe“ wird in thematisch gegliederten Bänden fortgeführt. Der vorliegende Band 1a behandelt ISO 14001:2026 aus der Perspektive der Eigentümerschaft und des operativen Managements.
Weitere Ausgaben oder Aktualisierungen richten sich nach fachlichem Bedarf und dem Stand der einschlägigen Normen. Aus dieser Darstellung ergibt sich weder ein fester Erscheinungsrhythmus noch eine Zusage zur Anzahl künftiger Bände.
Die Regel der Aktualisierungen.
Die Regel der Aktualisierungen zu erklären ist das Wichtigste an diesem Vorwort, denn es ist der Beweis, dass dieses Buch keine verlagskaufmännische Spekulation ist, die als Schriftenreihenkontinuität verkleidet ist.
Neue oder überarbeitete Ausgaben der Schriftenreihe entstehen, wenn eine fachlich relevante Normrevision oder eine wesentliche Änderung des regulatorischen Umfelds eine inhaltliche Neubearbeitung rechtfertigt. Dies ist eine redaktionelle Entscheidung des Autors und keine von ISO festgelegte Revisionsschwelle.
Die Entscheidung über eine Neubearbeitung wird anhand der offiziellen Normausgabe, ihrer Änderungsübersicht und der fachlichen Auswirkungen auf die Hotellerie dokumentiert.
Es gibt eine zweite, ergänzende Regel. Für dieselbe Norm erscheint nie mehr als eine Aktualisierung pro ISO-Revisionszyklus. Wenn die 14001:2026 ihrerseits revidiert wird — voraussichtlich in den frühen 2030er Jahren — erscheint die nächste Aktualisierung. Kein Zwischenband, keine „Ausgabe 2.1″, kein Vertiefungsband.
Die Veröffentlichungsfolge der Schriftenreihe ist nicht auf eine feste Anzahl von Bänden begrenzt. Neue Ausgaben und Ergänzungen werden nach dokumentiertem fachlichem Bedarf entwickelt; aus dem Revisionszyklus einzelner ISO-Normen lässt sich weder eine feste Gesamtzahl noch eine verbindliche Erscheinungsfolge ableiten.
Die redaktionelle Entscheidung über Aktualisierungen orientiert sich an veröffentlichten Normen, geltenden Rechtsvorschriften und deren Bedeutung für die Praxis der Hotellerie.
Warum dieses Buch existiert.
Nachdem dies zur Struktur der Reihe gesagt wurde: Das Buch, das der Leser in Händen hält, existiert, weil die ISO 14001 im April 2026 in einer revidierten Ausgabe erschienen ist.
Die Revision ist dokumentiert und verifizierbar. Der Prozess wurde vom Technical Committee ISO/TC 207/SC 1 — Umweltmanagementsysteme — im Revisionszyklus eröffnet, der zur Veröffentlichung der Committee Drafts geführt hat, die den stimmberechtigten Mitgliedern des TC vorgelegt, diskutiert, geändert und abgestimmt wurden. ISO 14001:2026 wurde am 15. April 2026 als vierte Ausgabe veröffentlicht und ersetzt ISO 14001:2015 einschließlich Amd 1:2024.
Die Übergangsfristen legen nicht ISO, sondern die Akkreditierungsstellen fest (international Global ACI, seit 1. Januar 2026 Nachfolger von IAF und ILAC): Zertifikate nach ISO 14001:2015 bleiben bis zum 30. April 2029 gültig, Zertifizierungen nach der Ausgabe 2015 sind nur noch bis Ende Oktober 2027 möglich.
Die wesentlichen Stationen der Normrevision sind anhand öffentlich zugänglicher ISO-Veröffentlichungen nachvollziehbar. Einzelne Abstimmungsunterlagen und interne Arbeitsdokumente sind jedoch nicht zwingend öffentlich zugänglich. Deshalb werden nur solche Daten und Dokumentangaben als überprüfte Tatsachen bezeichnet, für die eine konkrete öffentliche Primärquelle angegeben werden kann.
ISO 14001:2026 (4. Ausgabe, April 2026) ersetzt ISO 14001:2015 einschließlich Amd 1:2024. Laut ISO-Vorwort liegen die Hauptänderungen in der Übernahme aktueller ISO-Vorgaben für Managementsystemnormen und in der Klarstellung wichtiger Themen. Der Klimabezug wurde bereits durch Amd 1:2024 ausdrücklich aufgenommen. Quellen: ISO 14001:2026, Vorwort (https://www.iso.org/obp/ui/); ISO 14001:2015/Amd 1:2024 (https://www.iso.org/standard/88209.html).
Erstens: Der Klimawandel ist bei der Kontextanalyse zu berücksichtigen. Diese ausdrückliche Betrachtung wurde bereits mit ISO 14001:2015/Amd 1:2024 eingeführt und ist in die Ausgabe 2026 integriert. Für Hotels können daraus praktische Fragen der Klimaanpassung und betrieblichen Resilienz entstehen.
Zweitens: Ressourcenverbrauch und Kreislaufwirtschaft gewinnen als Themen der betrieblichen Umweltleistung an Bedeutung. Konkrete Abfallhierarchien und kreislauforientierte Prozessmodelle können aus geltendem Recht und den relevanten Umweltaspekten folgen; sie sind nicht pauschal als neue Einzelpflicht der ISO 14001:2026 zu bezeichnen.
Drittens: Die Lebenswegperspektive und der Einfluss auf ausgelagerte Prozesse sowie die Lieferkette bleiben wichtig. Eine vollständige Scope-3-Bilanzierung ist jedoch nicht automatisch für jede nach ISO 14001 zertifizierte Organisation vorgeschrieben; ihr Bedarf ist anhand von Kontext, wesentlichen Umweltaspekten, Compliance-Verpflichtungen und Zielen zu beurteilen.
Viertens: Nachhaltigkeitsberichterstattung und Umweltmanagement können einander unterstützen. CSRD, ESRS und EU-Taxonomie sind eigenständige Rechtsrahmen mit jeweils gesondertem Anwendungsbereich. Zu berücksichtigen sind die Omnibus-I-Richtlinie (EU) 2026/470 (in Kraft seit 18. März 2026) und die am 3. Juli 2026 von der Kommission angenommenen überarbeiteten ESRS. Für die Schweiz ist die nationale Rechtslage getrennt zu prüfen; eine allgemeine CSRD-Pflicht für Schweizer Hotels besteht nicht.
Fünftens: Verlässliche Umweltdaten sind für die Überwachung, Bewertung und Kommunikation der Umweltleistung entscheidend. Dokumentierte Informationen müssen nach den jeweils anwendbaren Anforderungen gelenkt werden. Eine darüber hinausgehende digitale Daten-Governance ist eine sinnvolle organisatorische Umsetzung, aber nicht als neu eingeführte, allgemein verbindliche ISO-Einzelpflicht darzustellen.
Diese fünf Themen sind für die praktische Weiterentwicklung eines Umweltmanagementsystems relevant. Dabei ist zwischen Normanforderungen, gesetzlichen Verpflichtungen und freiwilligen Managementinstrumenten konsequent zu unterscheiden. …
02 2.1 – Analyse des Umweltkontexts und der interessierten Parteien Apri / Open
Leitfrage Der Generaldirektor, der von der Eigentümerschaft die Entscheidung erhalten hat, ein strukturiertes 14001:2026-Umweltmanagementsystem aufzubauen — und der sich am Montagmorgen nach der strategischen Sitzung mit der Aufgabe findet, sie in Operativität zu übersetzen — wo fängt er an? Er weiß, dass die Norm die Kontextanalyse als Ausgangspunkt verlangt, weiß er aber auch, wie sie so aufzubauen ist, dass sie tatsächlich Arbeitsinstrument und kein dekoratives Dokument ist? Weiß er, die richtigen Personen in den Prozess einzubeziehen, die notwendigen Daten zu sammeln, einen Output zu erzeugen, der die nachfolgenden Systementscheidungen orientiert? Und vor allem: Weiß er, zwischen einer Kontextanalyse, die die Normanforderungen formal erfüllt, und einer Kontextanalyse zu unterscheiden, die echten operativen Wert für die Struktur erzeugt?
Eröffnung
Es ist ein Dienstagmorgen im März in einem Vier-Sterne-Hotel mit hundertvierzig Zimmern an der deutschen Ostseeküste. Der Generaldirektor — der seit elf Jahren in der Struktur arbeitet, jeden Winkel der Operativität kennt, zwei Managementwechsel und eine Pandemie durchlebt hat — hat gerade die formelle Kommunikation der Eigentümerschaft erhalten: Start des ISO-14001:2026-Zertifizierungsweges mit einem Zweiundzwanzig-Monats-Horizont, Unterstützung einer spezialisierten Beratungsgesellschaft, genehmigtes Budget.
Der Generaldirektor hat bereits mit Managementsystemen gearbeitet — die Struktur hatte sieben Jahre lang die ISO 9001, dann in einer Restrukturierungsphase aufgegeben — und weiß, was der Aufbau eines Systems bedeutet. Er weiß auch, aus dieser Erfahrung, dass das größte Risiko darin besteht, ein System aufzubauen, das auf dem Papier funktioniert und in der Operativität nicht.
Die erste Sitzung mit der spezialisierten Beraterin findet zwei Wochen nach der Eigentümerkommunikation statt. Die Beraterin stellt nach der Begrüßung und einer kurzen Präsentation des Gesamtweges die erste Frage auf den Tisch: „Bevor wir über Verfahren, Indikatoren, Auditprogramme diskutieren, müssen wir die Kontextanalyse aufbauen.
Es ist der von der Norm geforderte Ausgangspunkt, aber es ist auch — wenn wir es gut machen — das wichtigste Instrument des gesamten Systems. Denn es sagt uns, wo wir stehen, welche Risiken und Chancen die Struktur gegenübersteht, wer die relevanten interessierten Parteien sind, was das System von ihnen erwarten muss.
Wenn wir die Kontextanalyse gut aufbauen, wird alles andere des Systems einfacher kohärent aufzubauen. Wenn wir sie schlecht aufbauen — oder sie nur machen, um die formelle Anforderung zu erfüllen — bauen wir ein System, das in sich kohärent ist, aber nicht mit der operativen Realität der Struktur.”
Der Generaldirektor hört aufmerksam zu. Er hat ähnliche Reden in der Vergangenheit gehört — auch der ISO-9001-Berater hatte die methodischen Grundlagen betont — und weiß, dass der Unterschied zwischen der Rede und der Praxis das ist, wo Projekte sich häufig verlieren. Aber in diesem Fall nimmt er etwas Verschiedenes wahr: Die Beraterin beschreibt ein Dokument, das er nie mit echter Tiefe produziert gesehen hat.
Meist handelte es sich um eine hastig ausgefüllte Tabelle externer und interner Faktoren, die dazu verwendet wurde, bereits getroffene Entscheidungen zu rechtfertigen, dann bis zum nächsten Audit vergessen. Die Beraterin beschreibt etwas anderes — ein Instrument, das tatsächlich die Systementscheidungen orientiert.
„Wie bauen wir es dann auf?” fragt der Generaldirektor. Die Antwort der Beraterin strukturiert die folgenden Wochen der Arbeit.
Das Problem
Die von der ISO 14001:2026 in den Abschnitten 4.1 (Verstehen der Organisation und ihres Kontexts) und 4.2 (Verstehen der Erfordernisse und Erwartungen interessierter Parteien) geforderte Kontextanalyse ist ein methodisches Instrument, das der Beratungsmarkt häufig als formelle Pflichterfüllung behandelt hat.
Das Ergebnis ist in vielen Strukturen ein Dokument, das im Managementsystem als Normanforderungskonformitätsnachweis existiert, aber nicht tatsächlich als Arbeitsinstrument in der Planung und den operativen Entscheidungen verwendet wird. Das operative Management wurde häufig nicht in die Analyseproduktion einbezogen — sie wurde von der Nachhaltigkeitsbeauftragten mit Beratungsunterstützung produziert, formal genehmigt, und blieb dann in einer Schublade des Dokumentationssystems.
Dieser Ansatz erzeugt konkrete Konsequenzen für die Systemwirksamkeit. Das auf einer oberflächlichen oder nicht operativen Kontextanalyse aufgebaute Umweltmanagementsystem ist ein System, das seine eigenen realen Risikofaktoren nicht kennt, die wirklich relevanten interessierten Parteien nicht identifiziert hat, seine Vulnerabilitäten und Chancen nicht mit ausreichender Spezifität kartiert hat.
Es ist ein System, das der Norm generisch konform ist, aber nicht spezifisch auf die Struktur kalibriert. Wenn sich das externe Umfeld verändert — eine bedeutende Dürre, eine regulatorische Veränderung, der Verlust eines wichtigen Corporate-Kunden wegen ESG-Unzulänglichkeit, ein akutes Klimaereignis — hat das System nicht die Instrumente, adäquat zu antworten, weil es diese Möglichkeiten nicht strukturell analysiert hatte.
Abschnitt 4.1 verlangt, Umweltbedingungen zu berücksichtigen, die von der Organisation beeinflusst werden oder auf sie einwirken können. Genannt werden unter anderem Verschmutzungsniveau, Nutzung und Verfügbarkeit natürlicher Ressourcen, Klimawandel, Biodiversität und Ökosystemzustand. Der ausdrückliche Klimabezug war bereits durch Amd 1:2024 aufgenommen worden; die Ausgabe 2026 behandelt ihn im breiteren Zusammenhang der Umweltbedingungen.
Hinzu kommt der Blick auf die interessierten Parteien nach Abschnitt 4.2. Eine ausdrückliche Ausweitung auf die Wertschöpfungskette enthält die Norm nicht; dieses Buch empfiehlt jedoch, kritische Lieferanten, Kunden im CSRD-Perimeter und Finanzierungspartner mit strukturierten ESG-Politiken einzubeziehen. Die Steuerung extern bereitgestellter Prozesse, Produkte und Dienstleistungen regelt Abschnitt 8.1.
Beides zusammen verändert die Analysenatur grundlegend: Es ist keine Inventarliste generischer Faktoren mehr, sondern Instrument der Systempositionierung gegenüber dem strategischen Rahmen, in dem es operiert. Die Struktur, die diese Punkte formal abhakt ohne ihre operative Konsequenz zu verstehen, baut eine 14001:2026-Analyse, die formal konform ist und substanziell der 14001:2015-Analyse ähnelt.
Es gibt dann ein Organisationsproblem, das explizite Anerkennung verdient. Die Kontextanalyse muss, um operatives Instrument zu sein, mit struktureller Einbeziehung des Strukturmanagements produziert werden — nicht nur der Nachhaltigkeitsbeauftragten. Der Vertriebsdirektor kennt die ESG-Erwartungen der Corporate-Kunden besser als jeder andere und empfängt als Erster die Marktsignale zur veränderten ESG-Sensibilität.
Der Wartungsverantwortliche kennt die Anlagenvulnerabilität gegenüber Energiestress und regulativen Effizienzstandards wie dem GModG (vormals GEG) — und kann realistisch einschätzen, was ein Heizungstausch oder eine Fassadensanierung operativ bedeuten würde. Der F&B-Direktor kennt Zusammensetzung und Risiken der Lebensmittellieferkette, den Anteil saisonaler Regionalprodukte, die Energieintensität der Küchenprozesse.
Der Generaldirektor kennt den strategischen Gesamtrahmen, die Bankbeziehung, die Eigentümerschaftsvision und die Positionierungsrisiken. Eine ohne den strukturierten Beitrag dieser Figuren produzierte Kontextanalyse ist eine unvollständige Analyse — auch wenn sie methodisch in der Form korrekt ist.
Das Prinzip
Die Kontextanalyse, die als operatives Instrument funktioniert, gliedert sich um drei unterschiedliche Komponenten — externer Kontext, interner Kontext, Karte der interessierten Parteien — die mit spezifischer Methodik aufgebaut werden und einen Output erzeugen, der konkret im Rest des Systems verwendet wird. Das Leitprinzip ist: die Analyse ist Wert, keine Pflichterfüllung. Die in ihre strukturierte Konstruktion investierte Zeit amortisiert sich durch die Qualität der Systementscheidungen, die sie nachfolgend orientiert.
Die erste Komponente ist der externe Kontext. Für eine DACH-Hotelstruktur 2026 schließt der relevante externe Kontext sechs Dimensionen ein. Die Klimadimension: spezifisches Klimaprofil des Standorts — für Deutschland aus den regionalisierten Klimaszenarien des Deutschen Wetterdienstes (DWD), ergänzt durch das Potsdam-Institut für Klimafolgenforschung (PIK), für Österreich des GeoSphere Austria (vormals ZAMG), für die Schweiz aus den Klimaszenarien 2025 von MeteoSchweiz und ETH Zürich — mit historischen Temperatur- und Niederschlagstrends, Expositionsanalyse gegenüber am Standort bereits aufgetretenen Extremereignissen, und Projektionen für 2030 und 2040.
Die Klimadimension wird nach Strukturtypologie spezifisch entfaltet: Eine Ostseeküstenstruktur hat andere Klimaexpositionsprofile als ein Alpenresort, ein urbanes Stadthotel oder ein ländliches Landhotel. Die Verwendung generischer nationaler Klimadaten statt standortspezifischer Regionaldaten ist das häufigste Qualitätsdefizit dieser Dimension.
Die Regulierungsdimension erfordert eine länderspezifische Betrachtung: In Deutschland und Österreich sind die einschlägigen EU-Verordnungen sowie die jeweils geltenden nationalen Umsetzungs- und Durchführungsvorschriften zu berücksichtigen; die CSRD-Pflichten sind nach der Richtlinie (EU) 2026/470 einschließlich Schwellenwerten, Übergangsbestimmungen und nationalem Umsetzungsstand zu prüfen.
Die Schweiz übernimmt EU-Richtlinien nicht im Wege einer mitgliedstaatlichen Umsetzung; dort sind schweizerisches Bundesrecht, kantonales Recht und gegebenenfalls unmittelbar relevante grenzüberschreitende Sachverhalte maßgeblich. Zu prüfen sind ferner die Richtlinie (EU) 2024/825 und ihre nationalen Umsetzungsregeln für umweltbezogene Werbung, das deutsche Gebäudemodernisierungsgesetz (GModG, zuvor GEG) in seiner jeweils geltenden Fassung, das Brennstoffemissionshandelsgesetz (BEHG) sowie die Verordnung (EU) 2024/573 über fluorierte Treibhausgase, soweit ihr sachlicher und räumlicher Anwendungsbereich eröffnet ist.
Hinweise von DEHOGA, ÖHV und hotelleriesuisse können die Praxis unterstützen, sind aber nicht ohne Weiteres Rechtsnormen. Ein Rechtskataster sollte für jede Pflicht die Rechtsquelle, das Land, die zuständige Ebene, die betroffene Anlage oder Tätigkeit, den Geltungsbeginn und den Nachweis der Erfüllung festhalten.
Die Marktdimension: Entwicklung der ESG-Erwartungen der Hauptkundschaftssegmente. Für Corporate-Kunden: welcher Prozentsatz hat eigene CSRD-Pflichten oder ist Tier-1-Lieferant CSRD-pflichtiger Konzerne? Mit welcher zeitlichen Staffelung werden ESG-Anforderungen von unverbindlichem Bewertungskriterium zu obligatorischem Zugangskriterium für Rahmenvereinbarungen? Für MICE-Kunden: Welche Event-Nachhaltigkeitsanforderungen werden in Ausschreibungen bereits standardmäßig gestellt? Für internationale Leisure-Kundschaft: Welche Distributionsplattformen haben in den Zielmärkten ESG-Ratings integriert?
Die Wettbewerbsdimension: Positionierung der Struktur gegenüber Wettbewerbern auf der Nachhaltigkeitsdimension im eigenen Referenzmarkt. Welche Wettbewerber sind bereits zertifiziert? Welche kommunizieren Nachhaltigkeitsleistungen strukturiert? Wo ist die Struktur im Vergleich positioniert — und wo wäre sie nach Abschluss des Zertifizierungsweges? …
DOCUMENTAZIONE VIVA
Aggiornamenti, correzioni ed errata
Modifiche, precisazioni e integrazioni pubblicate dopo l’uscita del volume. Ogni voce resta collegata all’edizione e al punto del libro interessato.
Errata
2026-10-10
Errata corrige · Band 1a (Stand 10. Oktober 2026)
MATERIALI DI LAVORO
Materiali e download
Checklist, modelli, supplementi e file di lavoro collegati al volume.
DOCX
Abschnitt 1.2 · Übersicht der Neuerungen Abschnitt für Abschnitt
Die Änderungen der ISO 14001:2026 gegenüber der Ausgabe 2015, Abschnitt für Abschnitt. Mit leerer Spalte für die eigene Lückenanalyse und einem Übergangskalender.
DOCX
Abschnitt 1.4 · Klimaszenarien nach DACH-Region
Klimasignale und Risiken für Hotels nach Region, mit den amtlichen Quellen in Deutschland, Österreich und der Schweiz. Dazu das Arbeitsblatt «Klimasignale meines Standorts».
DOCX
Abschnitt 1.5 · CSRD und ESRS: Kartierung für das Hotel
Welche Daten ein Hotel als Berichtspflichtiger oder als Lieferant bereithalten muss, und wo das Umweltmanagementsystem sie schon erzeugt. Mit Prüfblatt «Berichtspflichtig oder Datenlieferant?».
DOCX
Abschnitt 1.6 · ESG-Disclosure lesen: Prüfraster
Ein Raster mit 17 Kriterien, um jeden veröffentlichten Nachhaltigkeitsbericht selbst zu prüfen. Mit zwei gekennzeichneten Musterauszügen und ihrer Analyse.
DOCX
Abschnitt 1.7 · Net-Zero-Plan: Methodik und Vorlage
Der Weg zum Net-Zero-Plan in zehn Schritten: zuerst reduzieren, dann ausgleichen. Mit ausfüllbarer Vorlage für Basisjahr, Zwischenziele, Maßnahmen und Kommunikation.
DOCX
Abschnitt 1.8 · Scope 3: operativer Leitfaden
Scope-3-Emissionen eines Hotels Schritt für Schritt: welche Kategorien zählen, welche Methode, welche Daten. Mit Kategorien-Screening und Muster-Fragebogen für Lieferanten.
DOCX
Abschnitt 1.9 · Kosten und Rückfluss: Rechenrahmen
Ein Rahmen, um Kosten und Rückflüsse der Zertifizierung mit den eigenen Zahlen zu rechnen, über drei Jahre. Annahmen und Ist-Werte bleiben klar getrennt.
DOCX
Abschnitt 1.10 · Greenwashing: Prüfkriterien und Freigabe
Acht riskante Arten von Umweltaussagen, jeweils mit belegbarer Alternative. Dazu eine Freigabe-Checkliste für Website, Angebote und Social Media.
DOCX
Abschnitt 1.11 · Selbstbewertung der Umweltkultur
Skalen, Fragebögen für Leitung und Mitarbeitende und Beobachtungsanleitungen für die vier Prinzipien der Umweltkultur. Mit Auswertungsblatt für die Managementbewertung.
DOCX
Abschnitt 1.12 · Werkzeugkasten: Aktivierung der Zertifizierung
Für jedes der vier Marktsegmente: Angebotsbaustein, Kommunikationsvorlage auf Deutsch und Englisch und Kennzahlen für den Rückfluss. Nur belegbare Aussagen, kein Siegel.
DOCX
Anhang 1 · Chronologie der Revision ISO 14001:2026
Ergänzendes Online-Material zu Band 1a der Schriftenreihe «Das Steuer und die Lupe». Die dokumentierte Chronologie der Revision, Stand 10. Oktober 2026.
DOCX
Anhang 2 · Redaktionelle Aktualisierungskriterien
Ergänzendes Online-Material zu Band 1a der Schriftenreihe «Das Steuer und die Lupe». Wann eine neue Auflage, eine Aktualisierung oder ein Errata erscheint, Stand 10. Oktober 2026.
DOCX
Vorlage 2.2 · Umweltpolitik des Hauses
Eine Umweltpolitik auf einer Seite, mit Feldern für die wesentlichen Aspekte des eigenen Hauses. Dazu Prüfliste, Freigabe, Bekanntmachung und die typischen Fehler als Prüffragen.
DOCX
Vorlage 2.3 · Register der Umweltaspekte
Kriterien und Wesentlichkeitsschwelle festlegen, dann Aspekte je Bereich erfassen und bewerten. Mit Liste der nicht wesentlichen Aspekte und Überprüfungsauslösern.
DOCX
Vorlage 2.6 · Umweltziele und Maßnahmenplan
Ziele mit Kennzahl, Basisjahr und Termin, Maßnahmen mit Verantwortlichen und Budget, Monitoring-Blatt. Mit Regeln, wie Ziele ohne Greenwashing kommuniziert werden.
DOCX
Vorlage 9.3 · Protokoll der Managementbewertung
Eingaben, Prüfung der Datenqualität, Entscheidungen mit Verantwortlichen und Terminen. Dazu die Freigabe externer Umweltaussagen auf Basis der bewerteten Daten.
DOCX
Vorlage 2.4 · Rechtskataster
Register der bindenden Verpflichtungen: Gesetze, Genehmigungen, Kundenverträge und freiwillige Zusagen. Mit Bewertung der Einhaltung und Überwachungsplan je Quartal.
Abbildungen und Schaubilder
Bilder direkt auf der Website im Vollbild zeigen oder die Originaldateien herunterladen.
1.1 – Das Hotel als adaptives ökologisches System
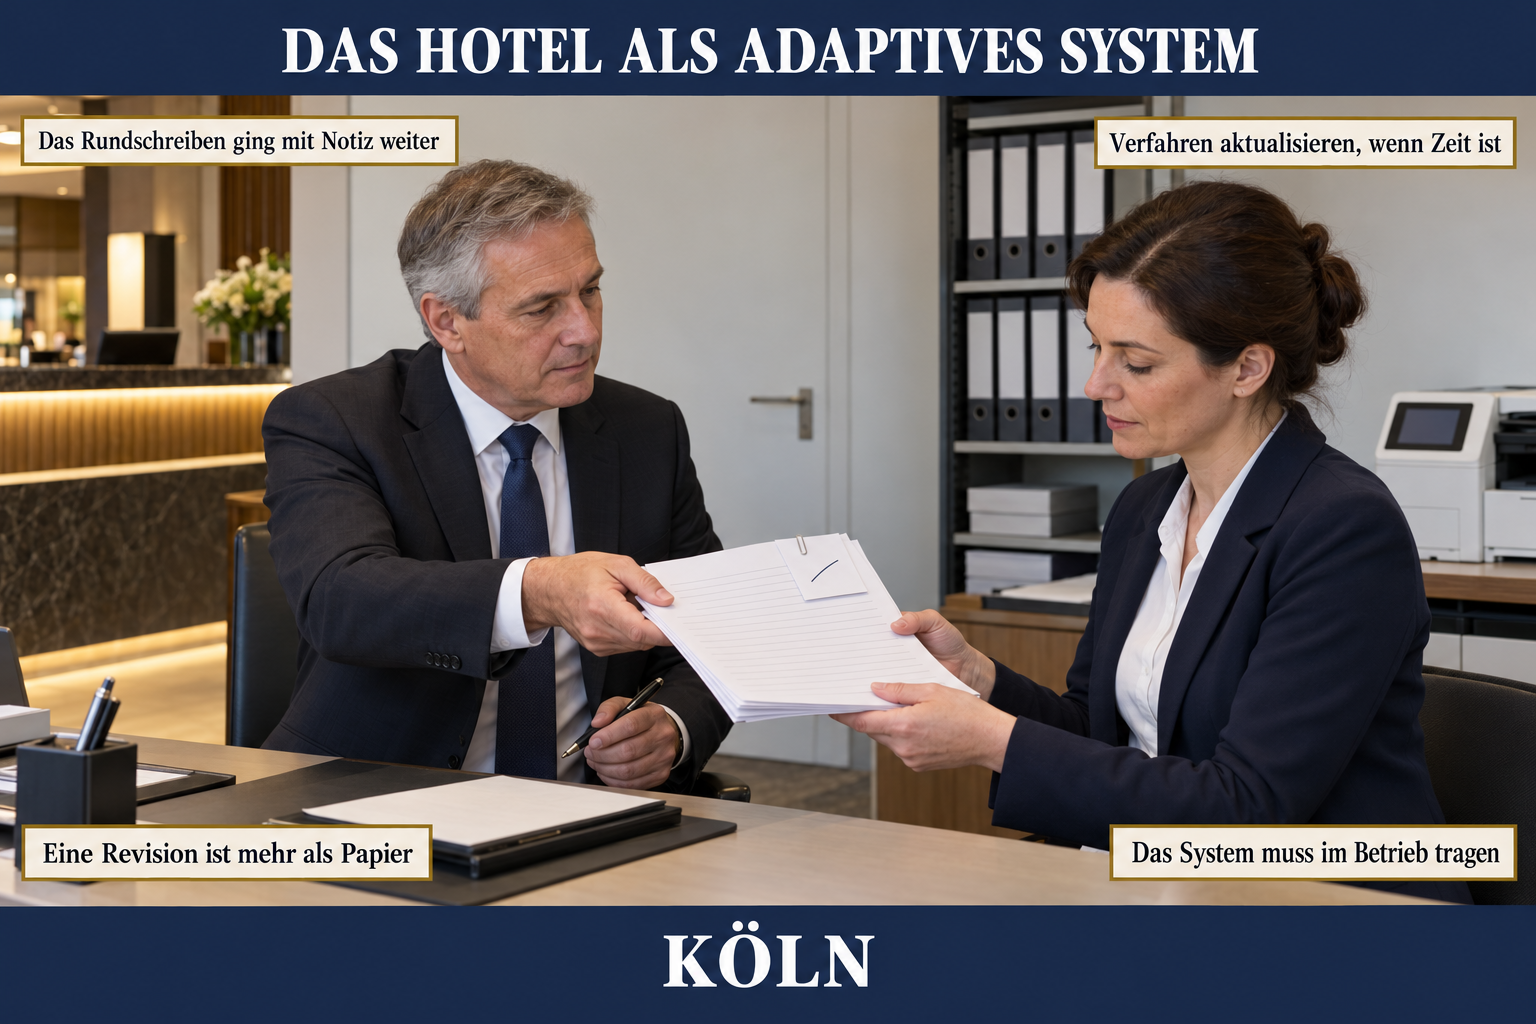
Das Büro des Generaldirektors in einem Stadthotel. Die Jalousie ist heruntergelassen, rechts steht ein Tischventilator. Auf dem Schreibtisch liegen drei bedruckte Blätter nebeneinander, davor eine Notiz mit einem Strich. Der Generaldirektor im hellgrauen Anzug sitzt, eine Hand auf den Blättern, und blickt auf. Neben ihm steht die Nachhaltigkeitsbeauftragte im dunkelblauen Kleid und liest im offenen Handbuch.
Die Karte zeigt einen Mittwoch Mitte Juli in einem Münchner Vier-Sterne-Hotel. Seit vier Tagen liegt die Temperatur über fünfunddreißig Grad. Der Lieferant kürzt die Frischprodukte um dreißig Prozent. Der Energieversorger verdoppelt den Strompreis in den Spitzenzeiten. Ein Corporate-Kunde kritisiert öffentlich Erdbeeren aus Ägypten im Juli. Die Notiz sagt: «Schauen wir, was wir tun können.»
Die Täfelchen sagen oben, was an diesem Mittwoch geschah. Hitze, Lieferant und Kritik zugleich trafen auf ein zertifiziertes System. Das System war konform, nicht adaptiv: Es misst und reduziert, doch es passt sich nicht an. Das untere Paar ist das Prinzip. Die Umwelt wirkt auch auf das Haus, nicht nur das Haus auf die Umwelt. Anpassen beginnt vor der Krise.
Die Karte sagt nicht, dass die Nachhaltigkeitsbeauftragte schlecht gearbeitet hat. Das System funktioniert genau so, wie es konzipiert wurde. Sie sagt auch nicht, dass die ISO 14001:2015 Klimarisiken ausschloss. Die Berücksichtigung des Klimawandels wurde 2024 ausdrücklich klargestellt. Ein bestimmter Stresstest ist nicht für jedes Hotel vorgeschrieben.
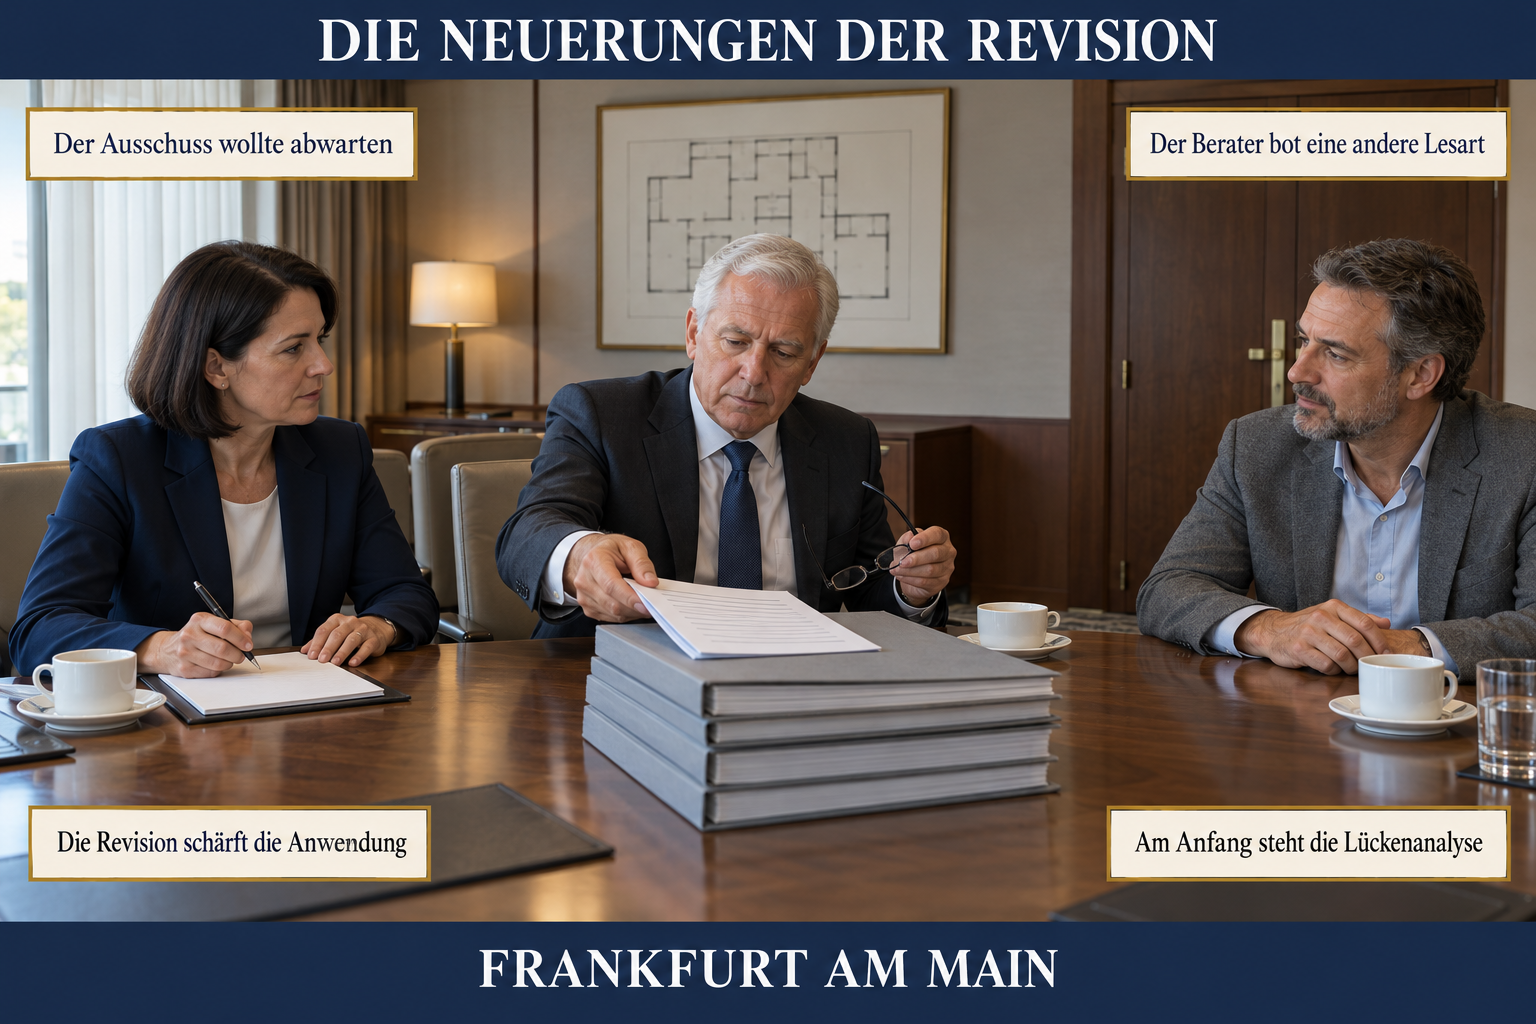
1.2 — ISO 14001:2026: Die Neuerungen der Revision
Die Lounge eines Luxusresorts in den Bergen. Rechts steht ein Steinkamin mit gestapelten Scheiten. Auf dem niedrigen Tisch steht ein Tablett mit zwei weißen Tassen. Der Eigentümer mit grauem Bart, in dunkler Lodenjacke, sitzt im Sessel. In der rechten Hand hält er einen linierten Brief, in der linken einen Bericht mit grauem Umschlag. Neben ihm steht die Nachhaltigkeitsbeauftragte im grauen Blazer, einen Ordner an sich gedrückt.
Die Karte zeigt einen Novembermorgen in einem Fünf-Sterne-Resort in den österreichischen Alpen. Der Bericht des Überwachungsaudits ist sauber: null schwerwiegende Nichtkonformitäten, zwei geringfügige Hinweise. Im selben Monat meldet eine ESG-Ratinggesellschaft ein vorläufiges Rating erheblich unter den Erwartungen. Bemängelt werden etwa die fragile Lebensmittelversorgung und ein fehlender Anpassungsplan für Wasserrationierung.
Die Täfelchen sagen oben, was die beiden Dokumente melden. Das Audit war sauber. Das Rating lag weit darunter, obwohl es um dasselbe System ging. Das untere Paar ist das Prinzip, denn beide messen Verschiedenes. Konformität zeigt, was die Norm verlangt. Resilienz zeigt, ob das Haus standhält, wenn sich die Bedingungen verändern.
Die Karte sagt nicht, dass die Nachhaltigkeitsbeauftragte oder die Zertifizierungsstelle versagt haben. Das System ist zertifiziert und funktioniert. Das Resort tut nichts Falsches. Sie sagt auch nicht, dass die ISO 14001:2015 solche Bewertungen ausschloss. Schon diese Ausgabe verlangte die Bewertung des Kontexts und der Wirksamkeit.
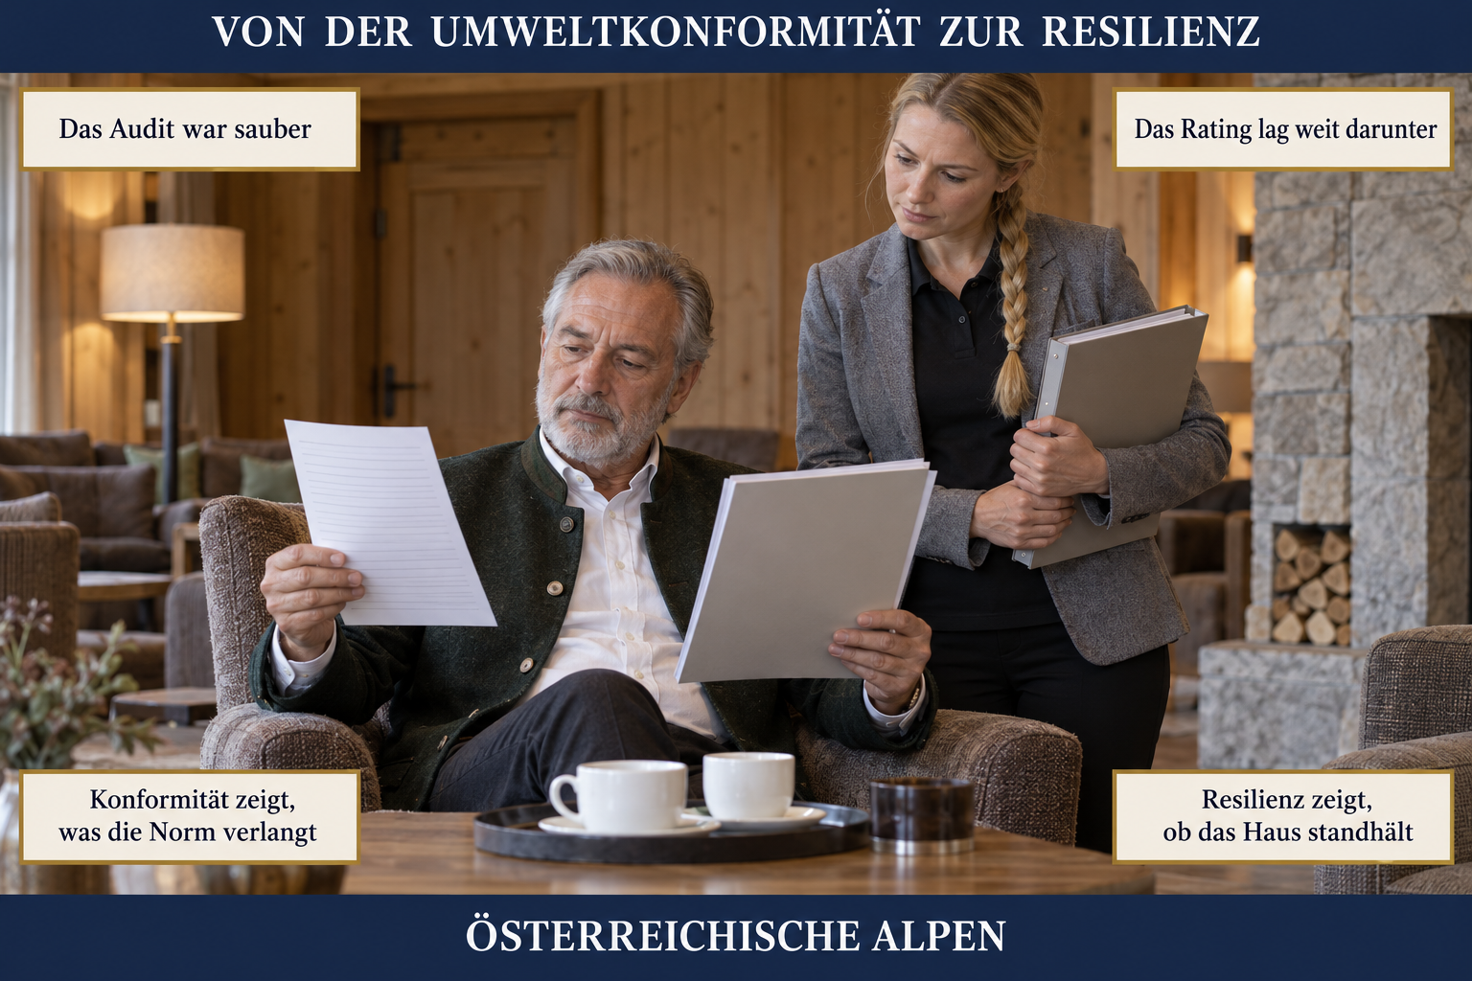
1.3 — Von der Umweltkonformität zur Umweltresilienz
Die Lounge eines Luxusresorts in den Bergen. Rechts steht ein Steinkamin mit gestapelten Scheiten. Auf dem niedrigen Tisch steht ein Tablett mit zwei weißen Tassen. Der Eigentümer mit grauem Bart, in dunkler Lodenjacke, sitzt im Sessel. In der rechten Hand hält er einen linierten Brief, in der linken einen Bericht mit grauem Umschlag. Neben ihm steht die Nachhaltigkeitsbeauftragte im grauen Blazer, einen Ordner an sich gedrückt.
Die Karte zeigt einen Novembermorgen in einem Fünf-Sterne-Resort in den österreichischen Alpen. Der Bericht des Überwachungsaudits ist sauber: null schwerwiegende Nichtkonformitäten, zwei geringfügige Hinweise. Im selben Monat meldet eine ESG-Ratinggesellschaft ein vorläufiges Rating erheblich unter den Erwartungen. Bemängelt werden etwa die fragile Lebensmittelversorgung und ein fehlender Anpassungsplan für Wasserrationierung.
Die Täfelchen sagen oben, was die beiden Dokumente melden. Das Audit war sauber. Das Rating lag weit darunter, obwohl es um dasselbe System ging. Das untere Paar ist das Prinzip, denn beide messen Verschiedenes. Konformität zeigt, was die Norm verlangt. Resilienz zeigt, ob das Haus standhält, wenn sich die Bedingungen verändern.
Die Karte sagt nicht, dass die Nachhaltigkeitsbeauftragte oder die Zertifizierungsstelle versagt haben. Das System ist zertifiziert und funktioniert. Das Resort tut nichts Falsches. Sie sagt auch nicht, dass die ISO 14001:2015 solche Bewertungen ausschloss. Schon diese Ausgabe verlangte die Bewertung des Kontexts und der Wirksamkeit.
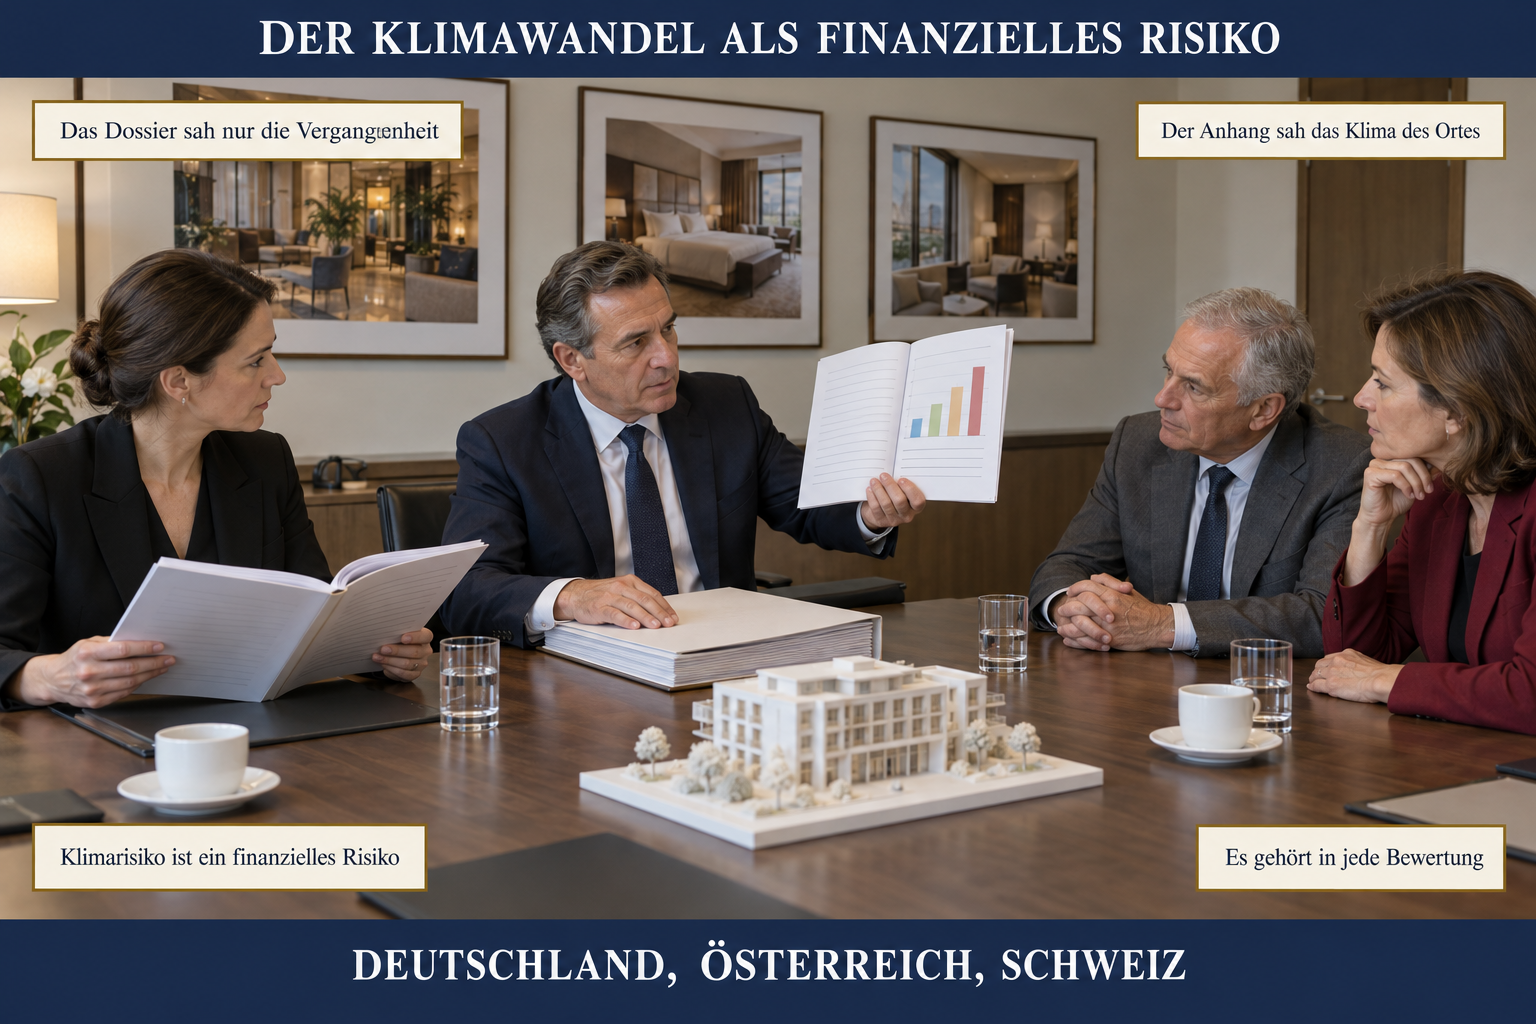
1.4 — Der Klimawandel als finanzielles Risiko
Der Sitzungsraum eines Hotelinvestitionsfonds. An der Wand hängen gerahmte Fotos von Hotelhallen und Zimmern. Auf dem Tisch steht ein weißes Hotelmodell. Der Investitionsdirektor im dunkelblauen Anzug legt eine Hand auf ein dickes Dossier. In der anderen hält er einen dünnen Anhang mit farbigen Balken hoch. Links hält die Vertreterin der M&A-Funktion ihr Exemplar offen. Rechts sehen zwei Mitglieder des Ausschusses zu ihm.
Die Karte zeigt einen Märzmorgen im Investitionsausschuss des Fonds. Das Dossier bewertet ein Boutique-Hotel mit vierzig Zimmern an der deutschen Ostseeküste. Kennzahlen und Projektionen entsprechen den Fondskriterien. Der Anhang hat nur drei Seiten. Er projiziert bis 2050 im Sommer 1,9 bis 2,6 Grad mehr und drei- bis fünfmal häufigere Hitzephasen. Der Investitionsdirektor fragt: «Bewerten wir denselben Asset?»
Die Täfelchen sagen oben, was die beiden Dokumente sahen. Das Dossier sah nur die Vergangenheit, die historische Performance. Der Anhang sah das Klima des Ortes. Das untere Paar ist das Prinzip. Klimarisiko ist ein finanzielles Risiko, es verändert Kapitalkosten und Handelbarkeit. Es gehört in jede Bewertung einer bedeutenden Investition.
Die Karte sagt nicht, dass die M&A-Funktion schlecht gearbeitet hat. Das Dossier folgte dem Standardformat, wie Hotelassets seit fünfundzwanzig Jahren beschrieben werden. Sie sagt auch nicht, dass das Hotel nicht gekauft werden darf. Nach neun Monaten erwirbt der Fonds es doch, zu einem um 6% gesenkten Preis und mit einem Anpassungsplan.
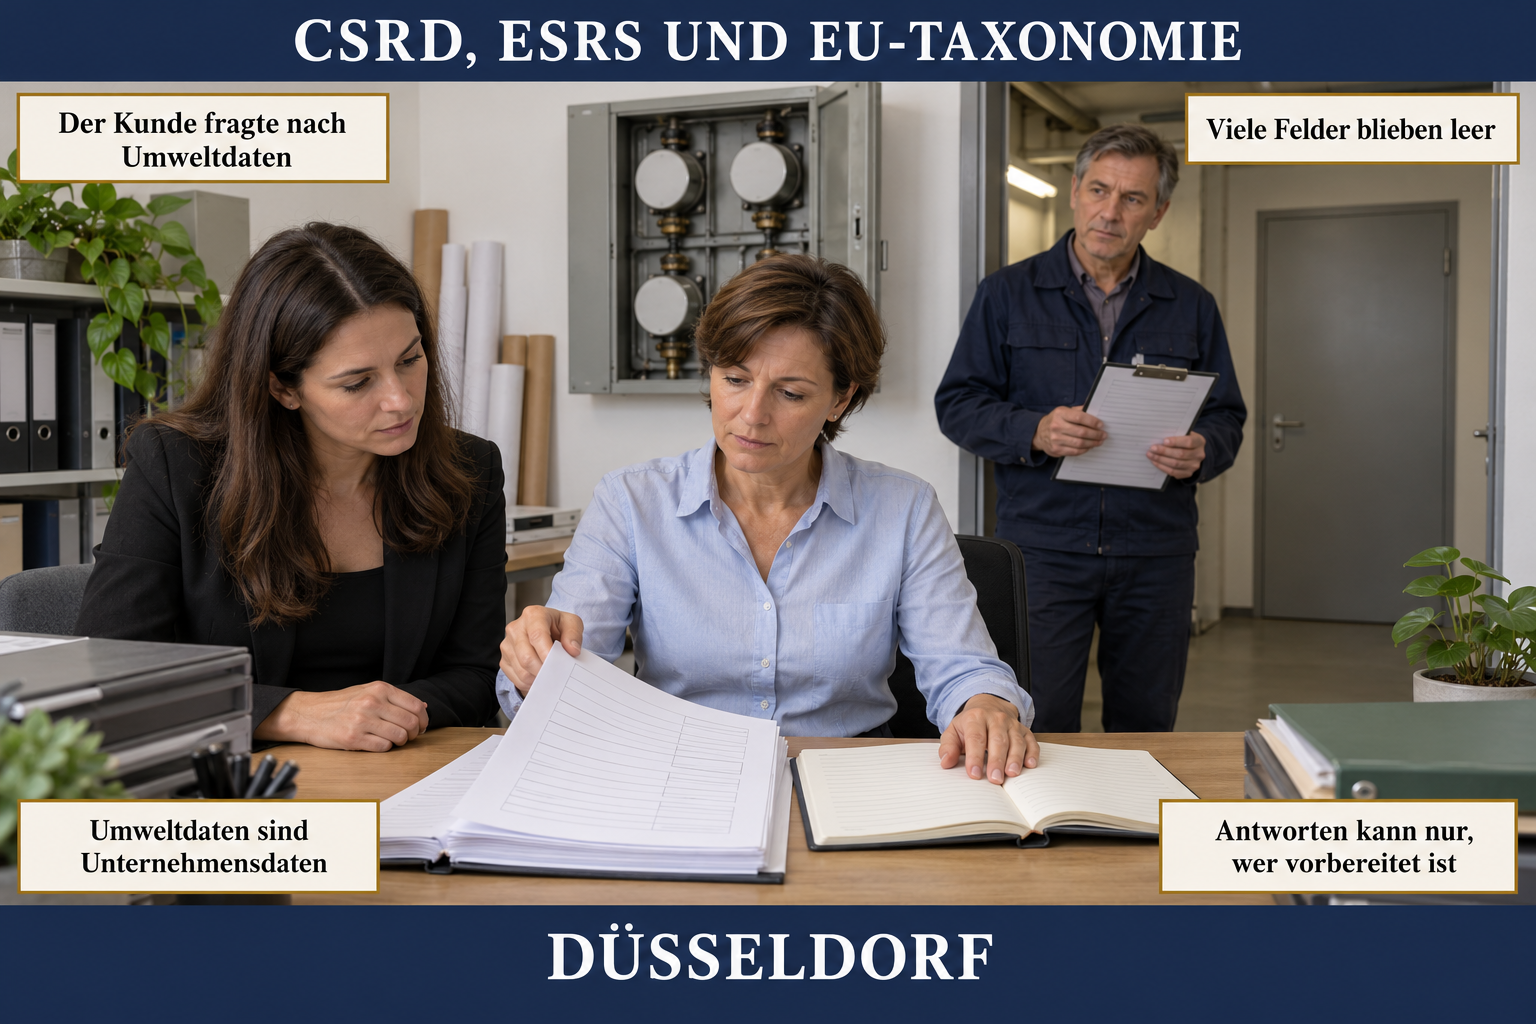
1.5 — CSRD, ESRS und EU-Taxonomie
Das Büro der Nachhaltigkeitsbeauftragten in einem Businesshotel. An der Wand hängt ein offener Zählerschrank. Auf dem Schreibtisch liegen ein dicker Fragebogen und ein offenes Heft. Die Nachhaltigkeitsbeauftragte in hellblauer Bluse blättert im Fragebogen, die andere Hand auf dem Heft. Neben ihr sieht die Vertriebsleiterin im schwarzen Blazer mit. An der Tür steht der technische Leiter in dunkelblauer Arbeitsjacke mit einem Klemmbrett.
Die Karte zeigt einen Donnerstagnachmittag in einem Vier-Sterne-Business-Hotel mit hundertsechzig Zimmern in Düsseldorf. Eine Managementberatung schickt einen neuen Lieferantenfragebogen. Er fragt nach Treibhausgasemissionen bis Scope 3 und nach dem Wasserverbrauch. Die Frist beträgt drei Wochen, Bedingung für die Verlängerung des Rahmenvertrags. Die Vertriebsleiterin kann etwa die Hälfte der Fragen nicht beantworten.
Die Täfelchen sagen oben, was in diesem Haus geschah. Der Kunde fragte nach Umweltdaten, nicht mehr nach Ausstattung oder Hygiene. Viele Felder blieben leer. Das untere Paar ist das Prinzip. Umweltdaten sind Unternehmensdaten, rückverfolgbar und mit prüfbaren Methoden erhoben. Antworten kann nur, wer vorbereitet ist.
Die Karte sagt nicht, dass das Hotel selbst CSRD-berichtspflichtig ist. Datenanforderungen von Geschäftskunden begründen nicht automatisch eine gesetzliche Berichtspflicht des Hotels. Sie sagt auch nicht, dass plausible Schätzungen die Lücken füllen dürfen. Eine Schätzung wird zur Erklärung des Lieferanten und birgt ein Greenwashing-Risiko.

1.6 — ESG und Disclosure
Der Besprechungsraum einer Transaktionsberatung. Auf dem Tisch liegen zwei Bewertungsdossiers, am selben Abschnitt aufgeschlagen. Das linke zeigt eine fast weiße Seite mit zwei Linien. Das rechte zeigt Balken und Tabellen, dahinter einen dicken Block mit Registern. Links blickt der Investmentmanager des Fonds auf das erste. Rechts legt die Partnerin des Fonds eine Hand auf das zweite. In der Mitte steht die Transaktionsberaterin mit geschlossener Mappe.
Die Karte zeigt einen Novembermorgen in Frankfurt. Die Beraterin stellt dem Fonds zwei operativ ähnliche Vier-Sterne-Hotels vor. Das erste hält seit acht Jahren die ISO-14001-Zertifizierung, aber keinen Nachhaltigkeitsbericht. Das zweite veröffentlicht jährlich einen Bericht mit verifizierbaren Methoden. Darauf gestützt hat es seine Kreditlinie zu differenzierten Konditionen neu verhandelt. Die Empfehlung fällt auf das zweite Haus.
Die Täfelchen sagen oben, was in diesem Raum geschah. Die Kennzahlen der Häuser waren gleich, aber Der Fonds wählte das Haus mit Bericht. Das untere Paar nennt das Prinzip. Transparenz ist Investition, nicht Kosten. Offene Daten senken den Risikoabschlag, den die weniger informierte Partei sonst anwendet.
Die Karte sagt nicht, dass die Eigentümerschaft des ersten Hauses unredlich war. Sie hat ihre Zertifizierung acht Jahre lang aufrechterhalten. Sie sagt auch nicht, dass nur glänzende Zahlen zählen. Wer einen hohen Wasserverbrauch offen erklärt und einen glaubwürdigen Reduktionsplan zeigt, wird besser bewertet als wer schweigt.

1.7 — Net Zero und Dekarbonisierung
Die Bibliothek eines Ferienhotels, mit dunklen Regalen und karierten Sesseln. Links hält die Miteigentümerin in beiger Strickjacke eine schmale Mappe mit einer kurzen Linie und einem Punkt. Rechts hält der Eigentümer im dunkelblauen Sakko einen Faltbogen aus einem dicken Ordner. Er zeigt eine lange Linie mit Etappen, darüber stufenweise kleinere Balken. Dahinter steht der Generaldirektor im grauen Anzug, eine Hand auf dem Sessel.
Die Karte zeigt einen Mittwochnachmittag in einem Hotel am Bodensee. Der Generaldirektor hat der Familieneigentümerschaft zwei Angebote vorgelegt. Das erste verspricht in drei Jahren für 120.000 Euro die Klimaneutralität. Es reduziert etwa fünfzehn Prozent der Emissionen und kompensiert den Rest mit Gutschriften. Das zweite ist ein Pfad bis 2050, mit Zielen für 2030 und 2040 und rund drei Millionen Euro Investitionen. Kompensation als Abkürzung schließt es aus.
Die Täfelchen sagen oben, was die Eigentümerschaft vor sich hatte. Die Angebote trugen fast denselben Titel, aber Der Weg dahinter war ein anderer. Das untere Paar nennt das Prinzip. Zuerst reduzieren, dann ausgleichen, und nur für den Rest, den die Technik nicht beseitigt. Die Wahl trifft die Eigentümerschaft, nicht der Berater.
Die Karte sagt nicht, dass der erste Anbieter betrügt. Der Abschnitt nennt solche Programme semantisch irreführend, nicht betrügerisch. Sie sagt auch nicht, dass Kohlenstoffgutschriften wertlos sind. Sie sind ein legitimes Instrument, solange sie die Reduktion der eigenen Emissionen nicht ersetzen.
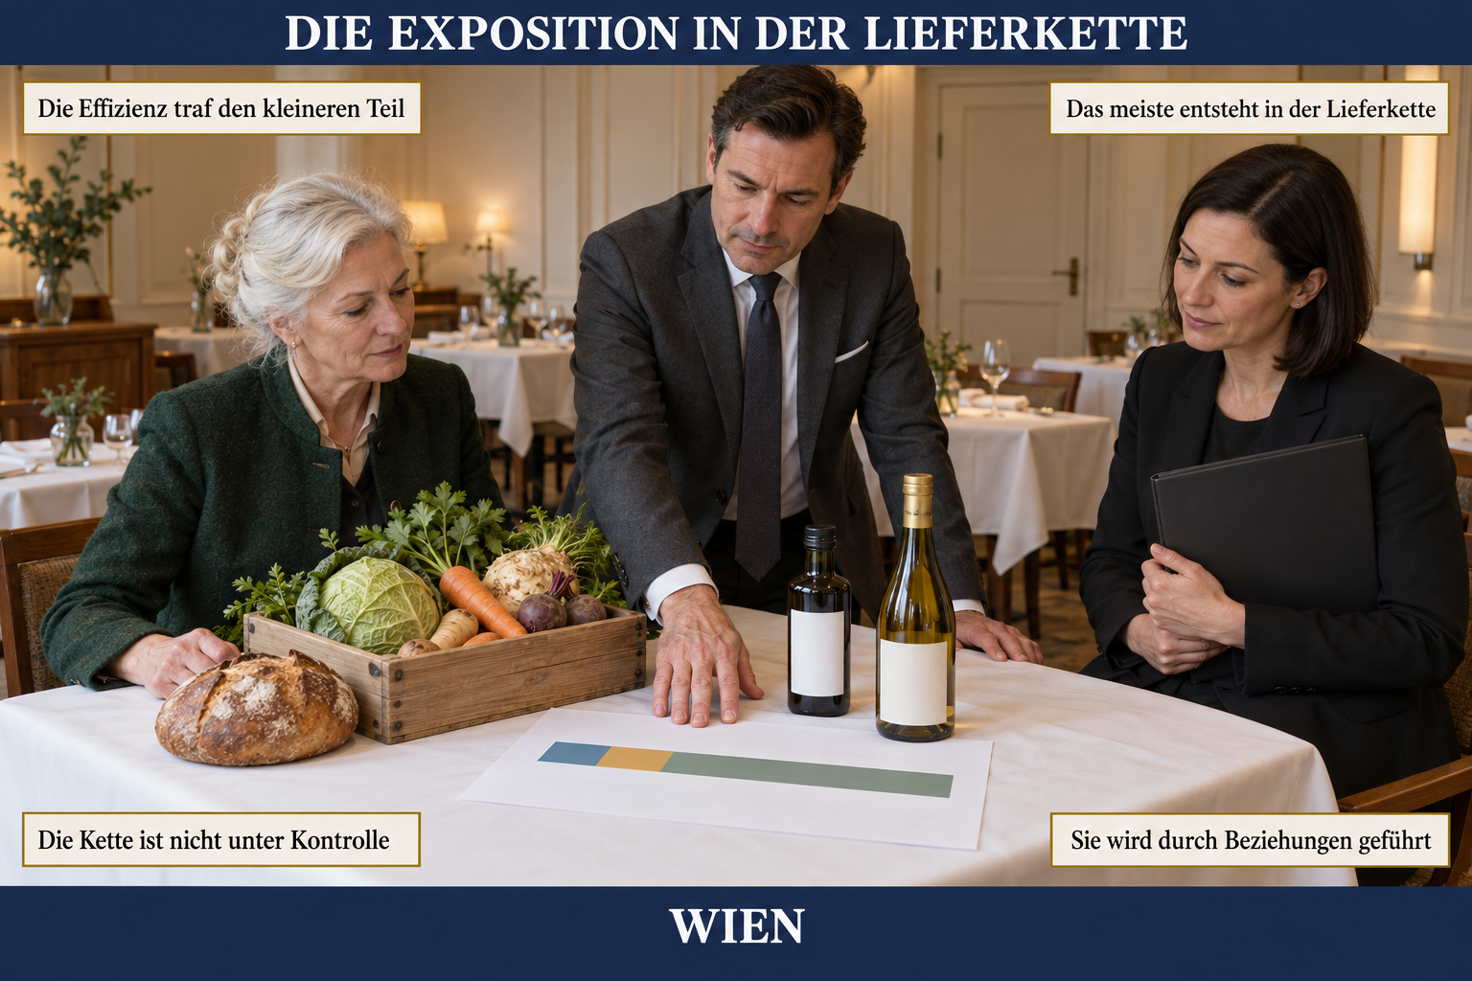
1.8 – Die Exposition in der Lieferkette
Das Restaurant eines Boutique-Hotels, mit weißen Tischdecken. Auf dem Tisch stehen Brot, eine Kiste Wintergemüse, Kürbiskernöl und Weißwein. Davor liegt ein Blatt mit einem Balken aus drei Blöcken, der letzte weit länger als die anderen. In der Mitte stützt sich der Generaldirektor auf den Tisch. Links sitzt die Eigentümerin mit weißem Haar in grüner Wolljacke, eine Hand beim Brot. Rechts hält die Nachhaltigkeitsberaterin eine geschlossene Mappe.
Die Karte zeigt einen Januarmorgen in einem Fünf-Sterne-Haus mit zweiunddreißig Zimmern in Wien. Das erste Emissionsinventar liegt vor. Scope 1 und Scope 2 machen zusammen dreißig Prozent aus, Scope 3 siebzig Prozent. Das Haus hat in drei Jahren rund 200.000 Euro in Energieeffizienz investiert. Diese Investitionen wirken nur auf die dreißig Prozent. Zwanzig Prozentpunkte stammen aus der Lebensmittelkette, dem Stolz des Hauses.
Die Täfelchen sagen oben, was das Inventar zeigte. Die Effizienz traf den kleineren Teil, denn Das meiste entsteht in der Lieferkette. Das untere Paar nennt das Prinzip. Die Kette ist nicht unter Kontrolle der Eigentümerschaft. Sie wird durch Beziehungen geführt, vor allem durch Engagement mit kritischen Lieferanten.
Die Karte sagt nicht, dass die Investitionen in Effizienz falsch waren. Sie waren der leichte Teil der Arbeit. Sie sagt auch nicht, dass die Eigentümerschaft jeden Lieferanten steuern muss. Strukturiertes Engagement mit fünf bis zehn kritischen Lieferanten bringt kleinen Häusern mehr als ein Kriterienset für alle.
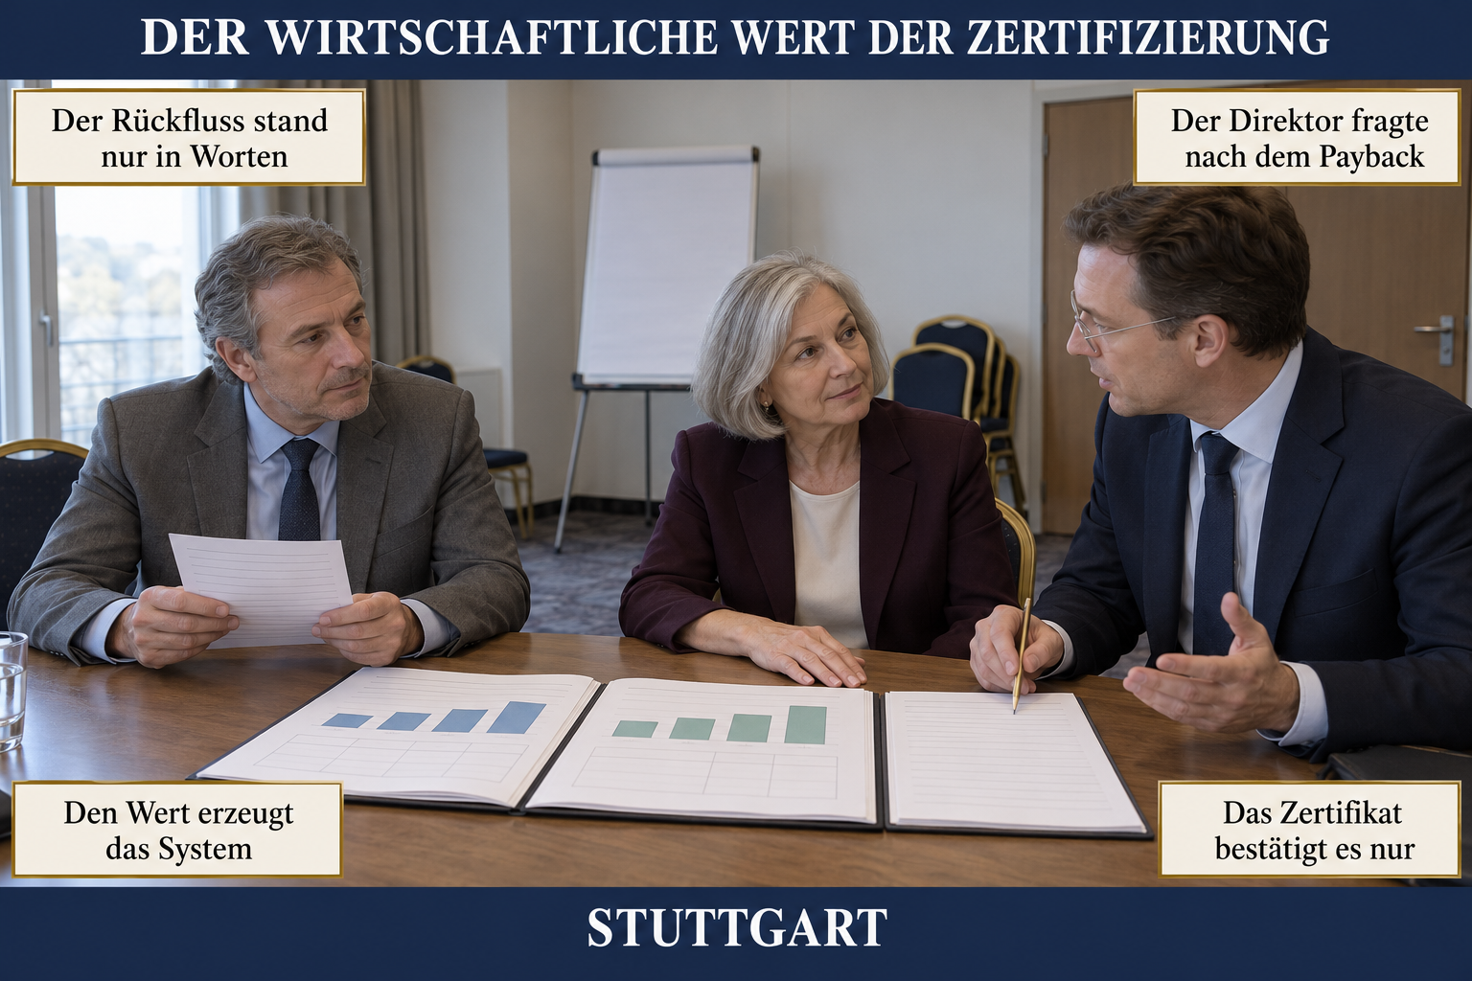
1.9 – Der wirtschaftliche Wert der Zertifizierung
Ein Sitzungsraum im Tagungsbereich eines Stadthotels, mit Flipchart und Bankettstühlen. Auf dem Tisch liegen drei Vorschläge. Die ersten zeigen Balken und Tabellen, der dritte nur Zeilen. In der Mitte sitzt die Eigentümerin in pflaumenfarbener Jacke, die Hände auf dem Tisch. Rechts hält der kaufmännische Direktor mit randloser Brille einen Stift über den dritten Vorschlag und fragt mit offener Hand. Links hört der Generaldirektor zu, ein Blatt in der Hand.
Die Karte zeigt einen Februarmorgen in einem Vier-Sterne-Hotel mit neunzig Zimmern in Stuttgart. Der Investitionsplan geht bis Mai an die Bank. Zwei Vorschläge haben präzise Kosten und berechenbare Rückflüsse. Der dritte schlägt den Weg zur Zertifizierung nach ISO 14001:2026 vor, für 28.000 Euro über zwei Jahre. Seine Rückflüsse stehen nur in Worten. Der kaufmännische Direktor fragt, was man der Bank zum Payback-Zeitraum antwortet.
Die Täfelchen sagen oben, was an diesem Morgen geschah. Der Rückfluss stand nur in Worten, und Der Direktor fragte nach dem Payback. Das untere Paar nennt das Prinzip. Den Wert erzeugt das System, das Umweltmanagementsystem hinter dem Papier. Das Zertifikat bestätigt es nur.
Die Karte sagt nicht, dass die Frage des kaufmännischen Direktors falsch war. Der Abschnitt nennt sie legitim. Sie sagt auch nicht, dass sich die Zertifizierung sicher rechnet. Eine Fassadenzertifizierung erzeugt Wert nahe null. Der Wert eines echten Systems verteilt sich auf fünf Dimensionen, einige messbar, andere nicht.
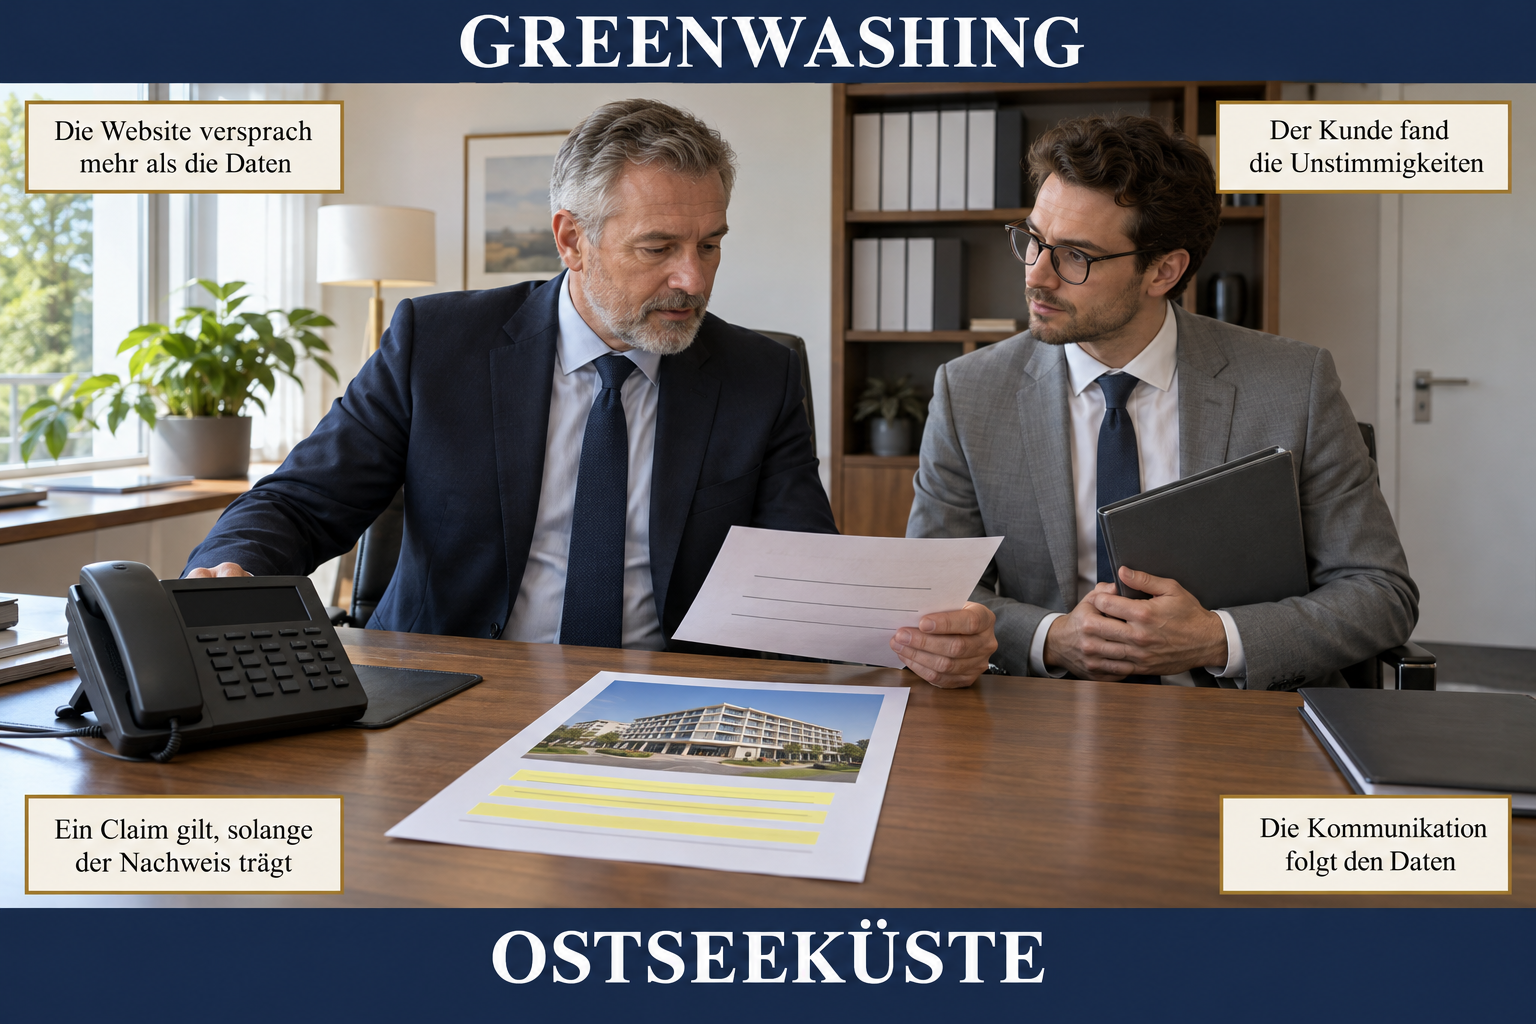
1.10 – Greenwashing
Das Büro des Generaldirektors eines großen Ferienhotels. Auf dem Schreibtisch liegt der Ausdruck der eigenen Website: das Foto eines Gebäudes, darunter drei gelb markierte Zeilen. Links sitzt der Generaldirektor mit grauem Bart. Er hält ein Blatt mit drei Zeilen, die andere Hand liegt am Telefon. Rechts sitzt der Verkaufsdirektor mit Brille, eine geschlossene Mappe an der Brust, und sieht ihn an.
Die Karte zeigt einen Donnerstagnachmittag in einem Vier-Sterne-Hotel mit hundertvierzig Zimmern an der Ostsee. Der Travel-Management-Verantwortliche eines Firmenkunden hat angerufen. Die Rahmenvereinbarung läuft seit neun Jahren und bringt rund 320.000 Euro im Jahr. Die Website nennt das Haus «klimaneutral», doch die Kompensation deckt Scope 3 nicht. Sie nennt die Nutzung von «100% erneuerbarer Energie», der Vertrag deckt achtzig Prozent. Die Angabe zur Region stammt von 2019.
Die Täfelchen sagen oben, was der Anruf offenlegte. Die Website versprach mehr als die Daten, und Der Kunde fand die Unstimmigkeiten bei seinen Lieferantenüberprüfungen. Das untere Paar nennt das Prinzip. Ein Claim gilt, solange der Nachweis trägt. Die Kommunikation folgt den Daten des Umweltmanagementsystems.
Die Karte sagt nicht, dass das Haus aus böser Absicht getäuscht hat. Jeder der drei Claims war bei seiner ersten Formulierung vertretbar. Sie sagt auch nicht, dass der Vertrag schon verloren ist. Der Kunde verlangt eine Neuausrichtung innerhalb von neunzig Tagen. Erst ohne sie wird die Vereinbarung zum Jahresende nicht verlängert.
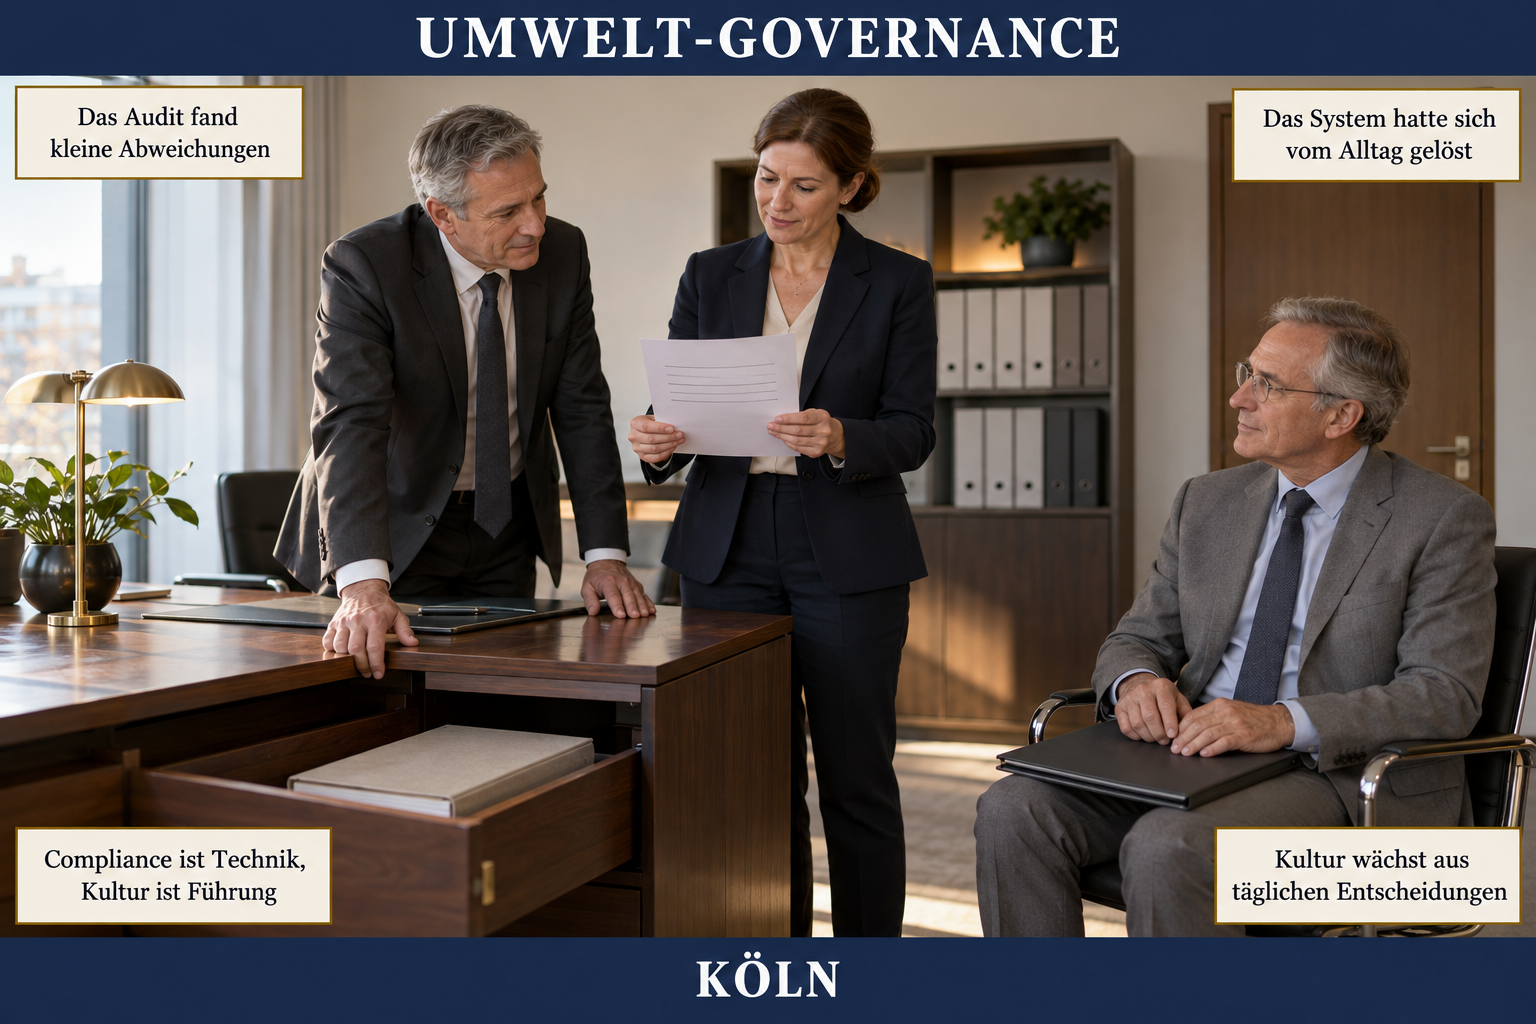
1.11 – Umwelt-Governance: von der Compliance zur Kultur
Das Büro des Generaldirektors in einem Stadthotel, mit einem Regal voller Ordner. Die untere Schublade des Schreibtischs steht offen, darin liegt ein dickes, geschlossenes Handbuch. Der Generaldirektor im dunklen Anzug stützt sich mit einer Hand auf die Tischkante. In der Mitte liest die Nachhaltigkeitsbeauftragte im dunkelblauen Hosenanzug ein einzelnes Blatt. Rechts sitzt der Auditor mit Brille, eine geschlossene Mappe auf den Knien.
Die Karte zeigt das Ende des ersten Überwachungsaudits nach dem Übergang zur 14001:2026. Das Audit zum Übergang vor acht Monaten ergab null schwerwiegende Nichtkonformitäten. Jetzt meldet der Auditor vier geringfügige. Ein Notfallverfahren war nach dem Personalwechsel nicht aktualisiert. Das Abfallregister war zwei Monate unvollständig. Eine Pflichtschulung war im Verzug, die Aspekte-Analyse übersah den neuen Wellnessbereich.
Die Täfelchen sagen oben, was der Auditor fand. Das Audit fand kleine Abweichungen, jede für sich leicht zu korrigieren. Zusammen zeigten sie: Das System hatte sich vom Alltag gelöst. Das untere Paar ist das Prinzip. Compliance ist Technik, Kultur ist Führung. Kultur wächst aus täglichen Entscheidungen.
Die Karte sagt nicht, dass jemand nachlässig war. Die Nachhaltigkeitsbeauftragte hatte andere Prioritäten, der Generaldirektor hielt das Ziel für erreicht. Die Aufmerksamkeit der Aufbauphase hatte sich verteilt. Sie sagt auch nicht, dass Compliance überflüssig ist. Sie ist notwendig, aber nicht ausreichend.
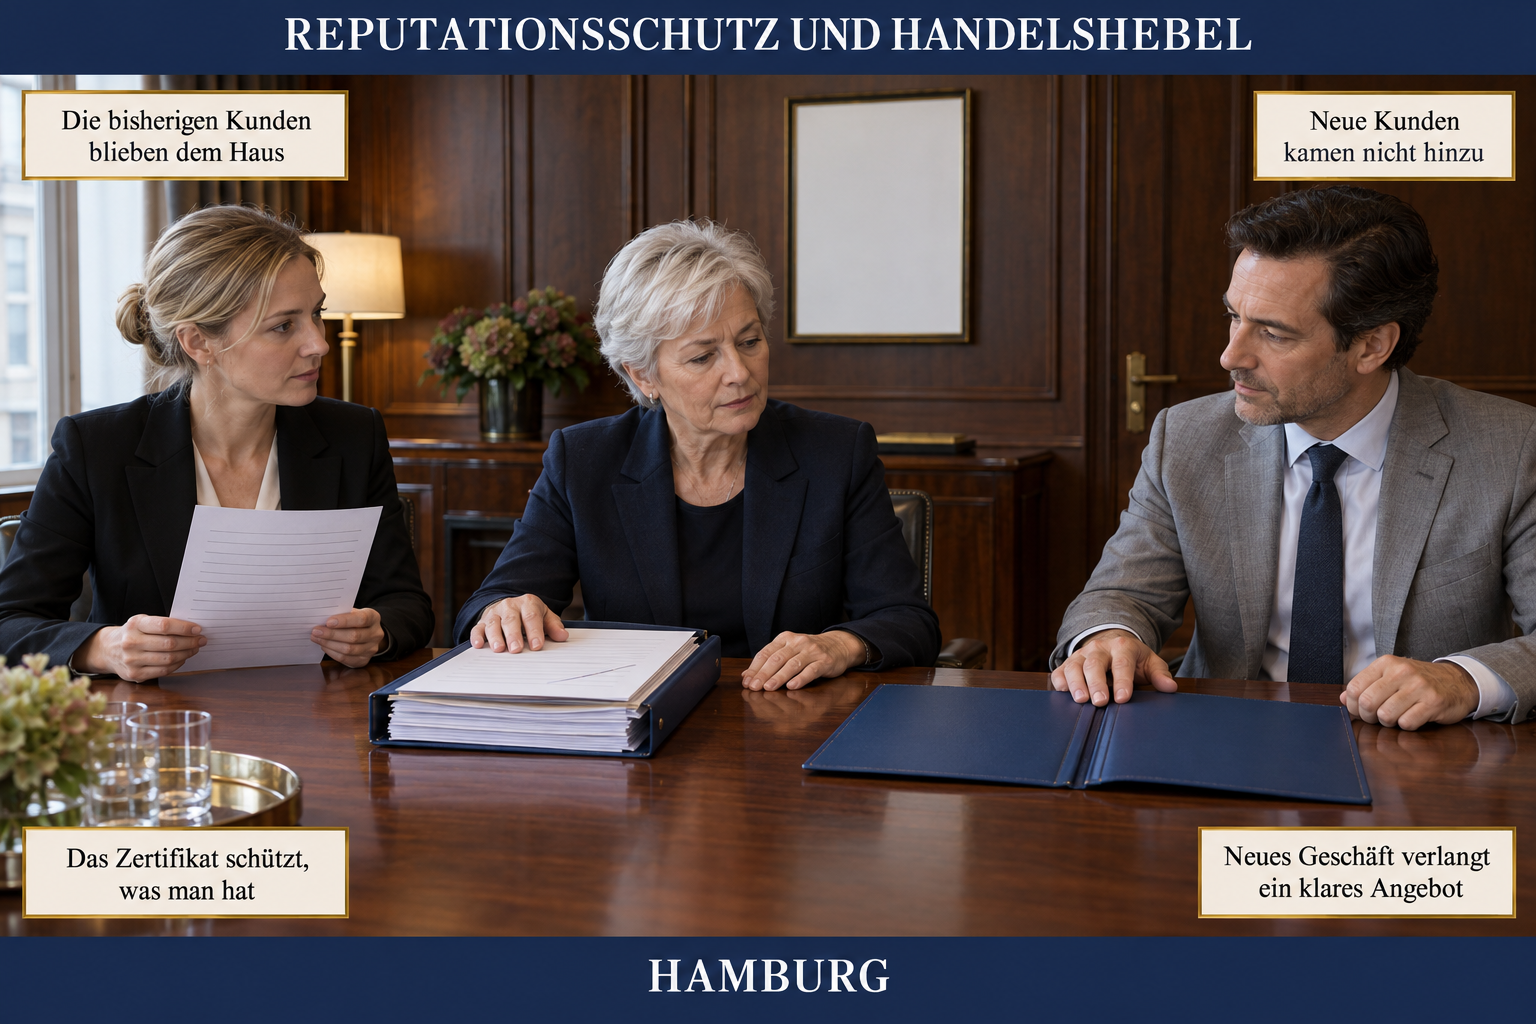
1.12 – Reputationsschutz und Handelshebel
Der getäfelte Sitzungsraum eines Stadthotels. An der Wand hängt das Zertifikat, ein weißes Blatt im schlichten Rahmen. Auf dem Tisch liegen zwei dunkelblaue Mappen. In der Mitte legt die Eigentümerin mit kurzem Silberhaar die Hand auf die dicke Mappe voller Blätter. Ihr Blick geht zur zweiten, die offen und leer ist. Darauf ruhen die Finger des Vertriebsdirektors im hellgrauen Anzug. Links hält die Nachhaltigkeitsbeauftragte ein liniertes Blatt.
Die Karte zeigt eine strategische Sitzung an einem Mittwoch im November. Das Zertifikat nach 14001:2026 kam im Mai. Die Eigentümerschaft, seit drei Generationen dieselbe Familie, fragt nach dem Wert. Der Vertriebsdirektor legt die Zahlen vor. Drei Corporate-Kunden haben ihre Verträge erneuert, die Bank gewährt einen günstigeren Kreditspread. Ein bedeutender neuer Corporate-Vertrag kam nicht hinzu.
Die Täfelchen sagen oben, was die Zahlen zeigten. Die bisherigen Kunden blieben dem Haus. Neue Kunden kamen nicht hinzu, auch nicht in den Zielsegmenten. Das untere Paar trennt zwei Funktionen. Das Zertifikat schützt, was man hat. Neues Geschäft verlangt ein klares Angebot.
Die Karte sagt nicht, dass die Zertifizierung versagt hat. Auf der defensiven Seite tat sie, was sie sollte. Sie sagt auch nicht, dass ein Zertifikat von selbst Kunden gewinnt. Wo der Markt es erwartet, ist es Zugangskriterium. Differenzierung entsteht aus dem, was das Haus spezifisch für die Nachhaltigkeit tut.
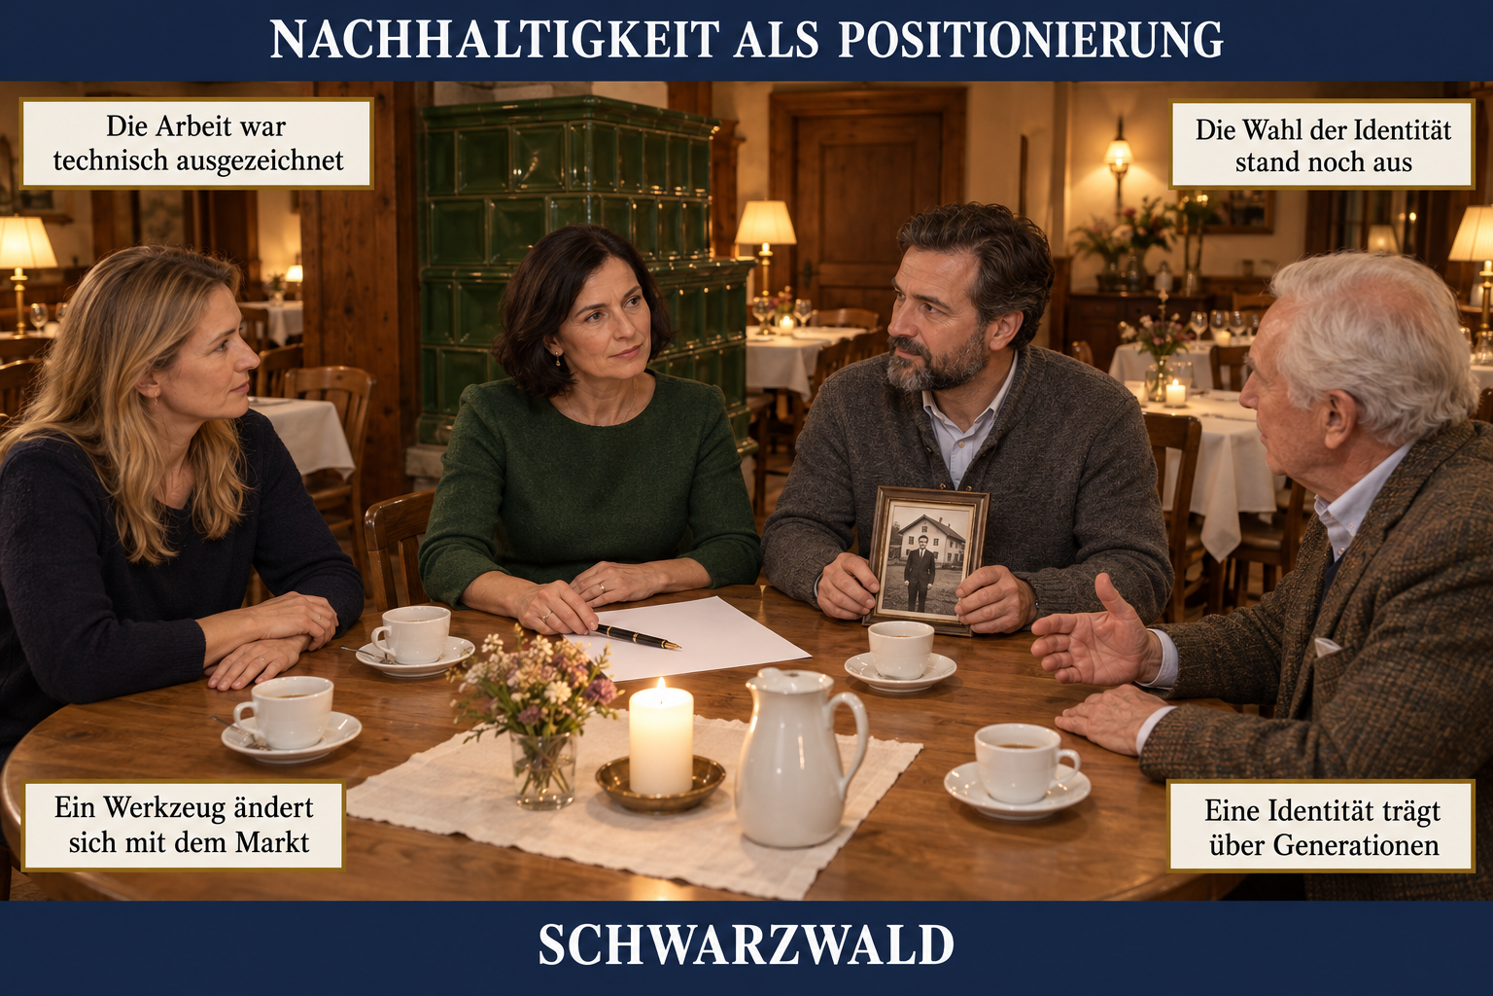
1.13 — Nachhaltigkeit als Positionierung
Der getäfelte Speisesaal eines Landhotels am Abend, mit grünem Kachelofen. Auf dem runden Tisch stehen Tassen, eine Kerze und eine Kanne. Vor der ältesten Schwester im grünen Kleid liegt ein weißes Blatt mit einem Füller, noch ohne ein Wort. Der bärtige Bruder in grauer Strickjacke hält ein altes gerahmtes Foto: ein Mann vor einem weißen Haus. Links hört die jüngere Schwester zu. Rechts spricht der weißhaarige Berater mit offener Hand.
Die Karte zeigt einen Dezemberabend in einem Fünf-Sterne-Landhotel mit zweiunddreißig Zimmern. Vier Geschwister haben das Haus vor fünf Jahren vom Vater geerbt. Nach dem Abendessen ziehen sie mit dem Familienberater Bilanz, der bald in den Ruhestand geht. Der Übergang zur 14001:2026 ist abgeschlossen, der Durchschnittstarif hat sich verbessert. Der Berater fragt, ob Nachhaltigkeit hier Werkzeug oder Identität ist.
Die Täfelchen sagen oben, was der Berater sah. Die Arbeit war technisch ausgezeichnet. Die Wahl der Identität stand noch aus, niemand hatte sie ausdrücklich getroffen. Das untere Paar ist das Prinzip. Ein Werkzeug ändert sich mit dem Markt. Eine Identität trägt über Generationen.
Die Karte sagt nicht, dass die Geschwister falsch gearbeitet haben. Das Haus ist solider als vor fünf Jahren. Sie sagt auch nicht, dass jedes Haus Nachhaltigkeit zur Identität machen muss. Die Wahl muss zu Territorium und Geschichte passen. Sie gehört der Eigentümerschaft und lässt sich nicht an das Management delegieren.
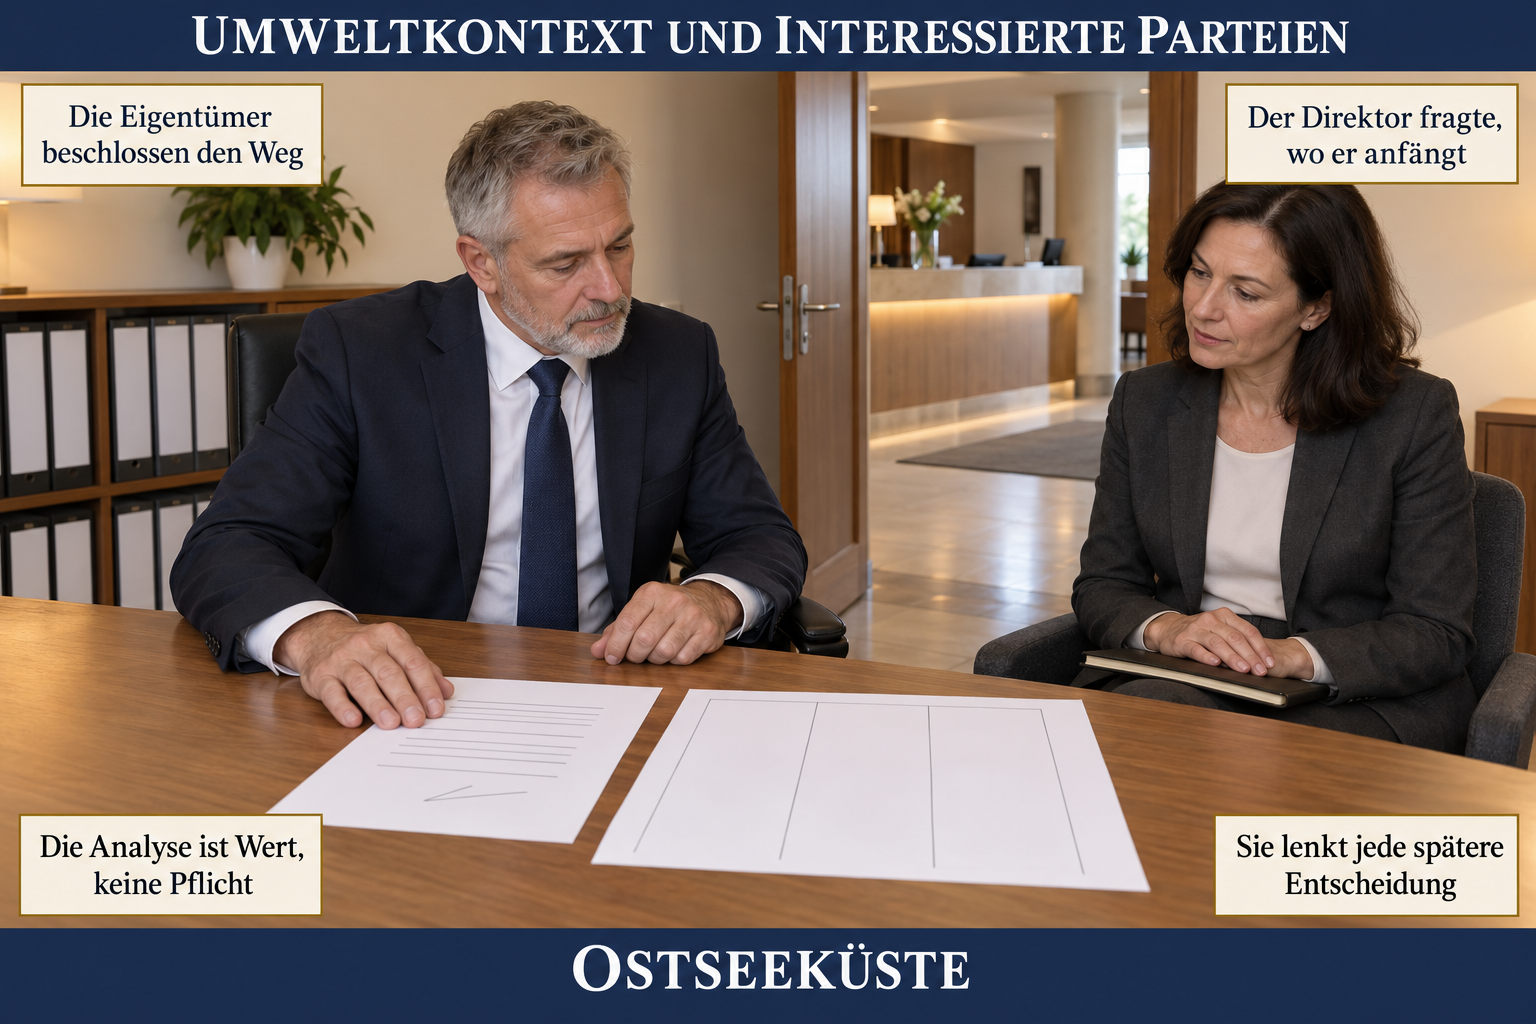
2.1 — Umweltkontext und interessierte Parteien
Das Büro hinter der Rezeption eines Vier-Sterne-Hotels. Durch die offene Tür sieht man den Empfangstresen. Der Generaldirektor im dunkelblauen Anzug sitzt am Schreibtisch. Seine Hand liegt auf einem Brief mit wenigen Zeilen und einem Strich als Unterschrift. Er blickt auf ein großes Blatt daneben mit drei noch leeren Spalten. Neben ihm sitzt die Beraterin im dunkelgrauen Hosenanzug, ein geschlossenes Notizbuch auf dem Schoß, und wartet.
Die Karte zeigt den Beginn des Weges zur ISO 14001:2026. Die Eigentümerschaft hat ihn formell beschlossen: zweiundzwanzig Monate, eine spezialisierte Beraterin, genehmigtes Budget. Der Generaldirektor kennt Managementsysteme. Das Haus hatte sieben Jahre lang die ISO 9001 und gab sie dann auf. In der ersten Sitzung nennt die Beraterin die Kontextanalyse als Ausgangspunkt. Er fragt: «Wie bauen wir es dann auf?»
Die Täfelchen sagen oben, was in diesem Haus geschah. Die Eigentümer beschlossen den Weg, und Der Direktor fragte, wo er anfängt. Das untere Paar nennt das Prinzip. Die Analyse ist Wert, keine Pflicht. Sie lenkt jede spätere Entscheidung, zuerst die Umweltpolitik.
Die Karte sagt nicht, dass frühere Analysen aus Nachlässigkeit wertlos blieben. Der Beratungsmarkt hat sie oft als Pflichterfüllung behandelt. Sie sagt auch nicht, dass die beiden am Tisch die Analyse allein schreiben. Vertriebsdirektor, Wartungsverantwortlicher und F&B-Direktor bringen Wissen ein, ohne das sie unvollständig bleibt.
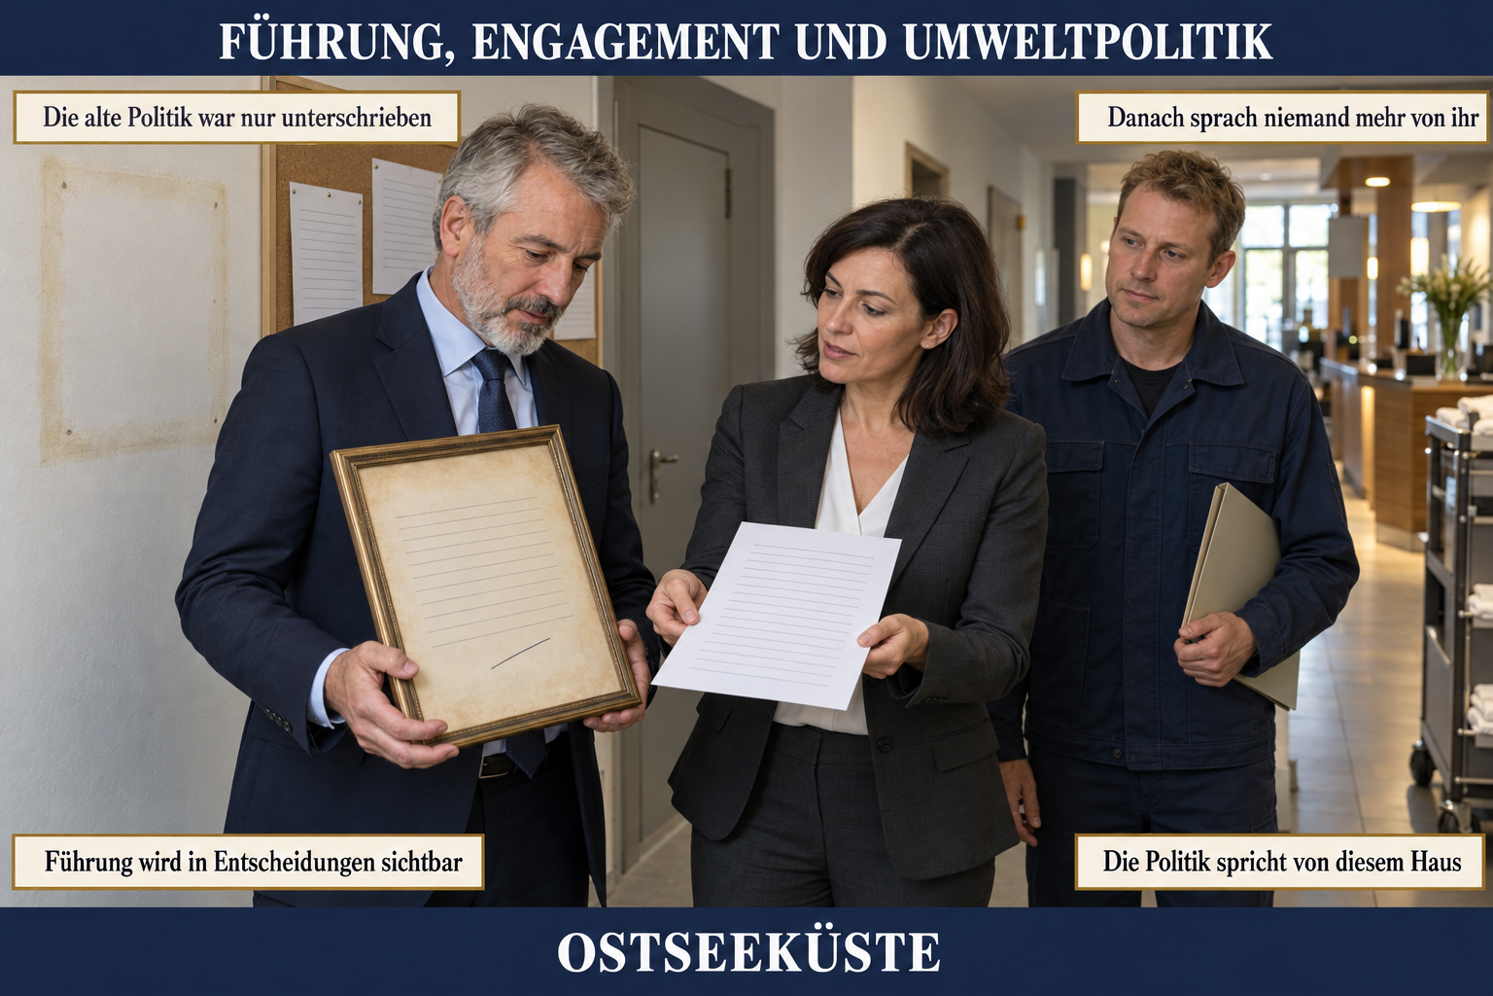
2.2 — Führung, Engagement und Umweltpolitik
Der Personalflur hinter der Rezeption. An der Wand hängt eine Korktafel mit einigen Blättern, daneben ein heller Fleck, wo lange ein Rahmen hing. Der Generaldirektor im dunkelblauen Anzug hält diesen Rahmen mit einem vergilbten Blatt und einem Strich als Unterschrift. Die Beraterin im dunkelgrauen Hosenanzug hält ihm ein frisches liniertes Blatt hin. Dahinter hört der Wartungsverantwortliche in Arbeitsjacke zu, eine Mappe unter dem Arm.
Die Karte zeigt den Schritt nach der Kontextanalyse: Im April soll die Umweltpolitik entstehen. Der Generaldirektor kennt das Risiko aus dem ISO-9001-Projekt vor elf Jahren. Damals unterschrieb der damalige Direktor die Qualitätspolitik in einer Zeremonie und sprach nie mehr darüber. Das System funktionierte zwei Jahre und leerte sich dann. Nun fragt der Generaldirektor: «Wie verhindern wir, dass es wieder passiert?»
Die Täfelchen sagen oben, was mit der alten Politik geschah. Die alte Politik war nur unterschrieben. Danach sprach niemand mehr von ihr. Das untere Paar nennt das Prinzip. Führung wird in Entscheidungen sichtbar, etwa im Budget. Die Politik spricht von diesem Haus, von seinem Energieweg und seinen Küstenrisiken.
Die Karte sagt nicht, dass der frühere Direktor unredlich war. Eine generische, unterschriebene Politik am Anschlagbrett ist im Sektor verbreitet. Sie sagt auch nicht, dass die Unterschrift überflüssig ist. Die dokumentierte Politik erfüllt die Norm und gibt den Rahmen. Kultur entsteht erst mit den Entscheidungen, die ihr folgen.
2.3 — Wesentliche Umweltaspekte
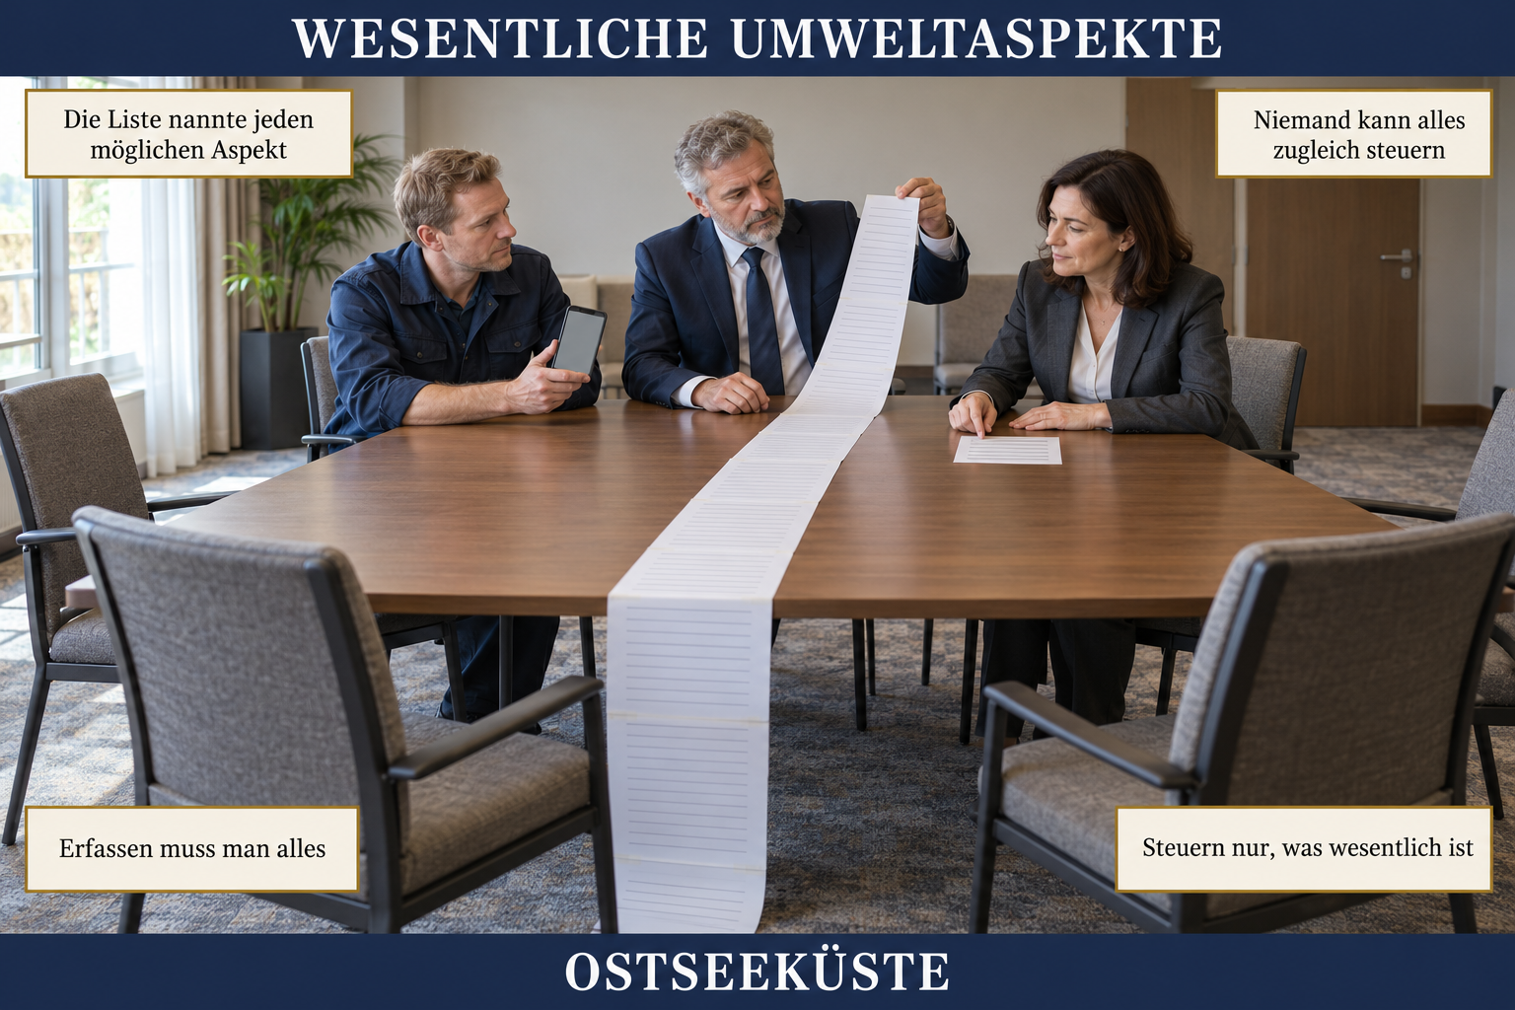
Ein Besprechungsraum mit langem Holztisch. Über den Tisch läuft eine Bahn aus aneinandergeklebten Seiten mit gleichen Zeilen und hängt bis zum Boden. In der Mitte hebt der Generaldirektor im dunkelblauen Anzug das Ende der Bahn an. Links neben ihm hält der Wartungsverantwortliche in Arbeitsjacke sein Telefon. Rechts legt die Beraterin im dunkelgrauen Hosenanzug die Finger auf ein kurzes Blatt mit wenigen Zeilen.
Die Karte zeigt die dritte Arbeitssitzung im Mai. Die Beraterin hat alle potenziell relevanten Umweltaspekte eines Hotels aufgelistet: einhundertsiebenundzwanzig Einträge in elf Kategorien. Der Wartungsverantwortliche hat sie am Vorabend gezählt. Er schickte dem Generaldirektor ein Foto mit der Frage: «Müssen wir alle managen?» Das Ziel der Sitzung sind zehn bis fünfzehn priorisierte wesentliche Aspekte.
Die Täfelchen sagen oben, woher die Frage kam. Die Liste nannte jeden möglichen Aspekt, und Niemand kann alles zugleich steuern. Das untere Paar nennt das Prinzip. Erfassen muss man alles, damit kein blinder Fleck bleibt. Steuern nur, was wesentlich ist, mit Begründung für den Rest.
Die Karte sagt nicht, dass die lange Liste ein Fehler der Beraterin war. Die vollständige Identifikation schützt vor blinden Flecken. Sie sagt auch nicht, dass Energie, Wasser und Abfall genügen. Ein künstlich reduzierter Ausschnitt übersieht etwa Kältemittel oder Lieferkette. Die nicht wesentlichen Aspekte bleiben dokumentiert und werden jährlich überprüft.
2.4 — Compliance-Verpflichtungen
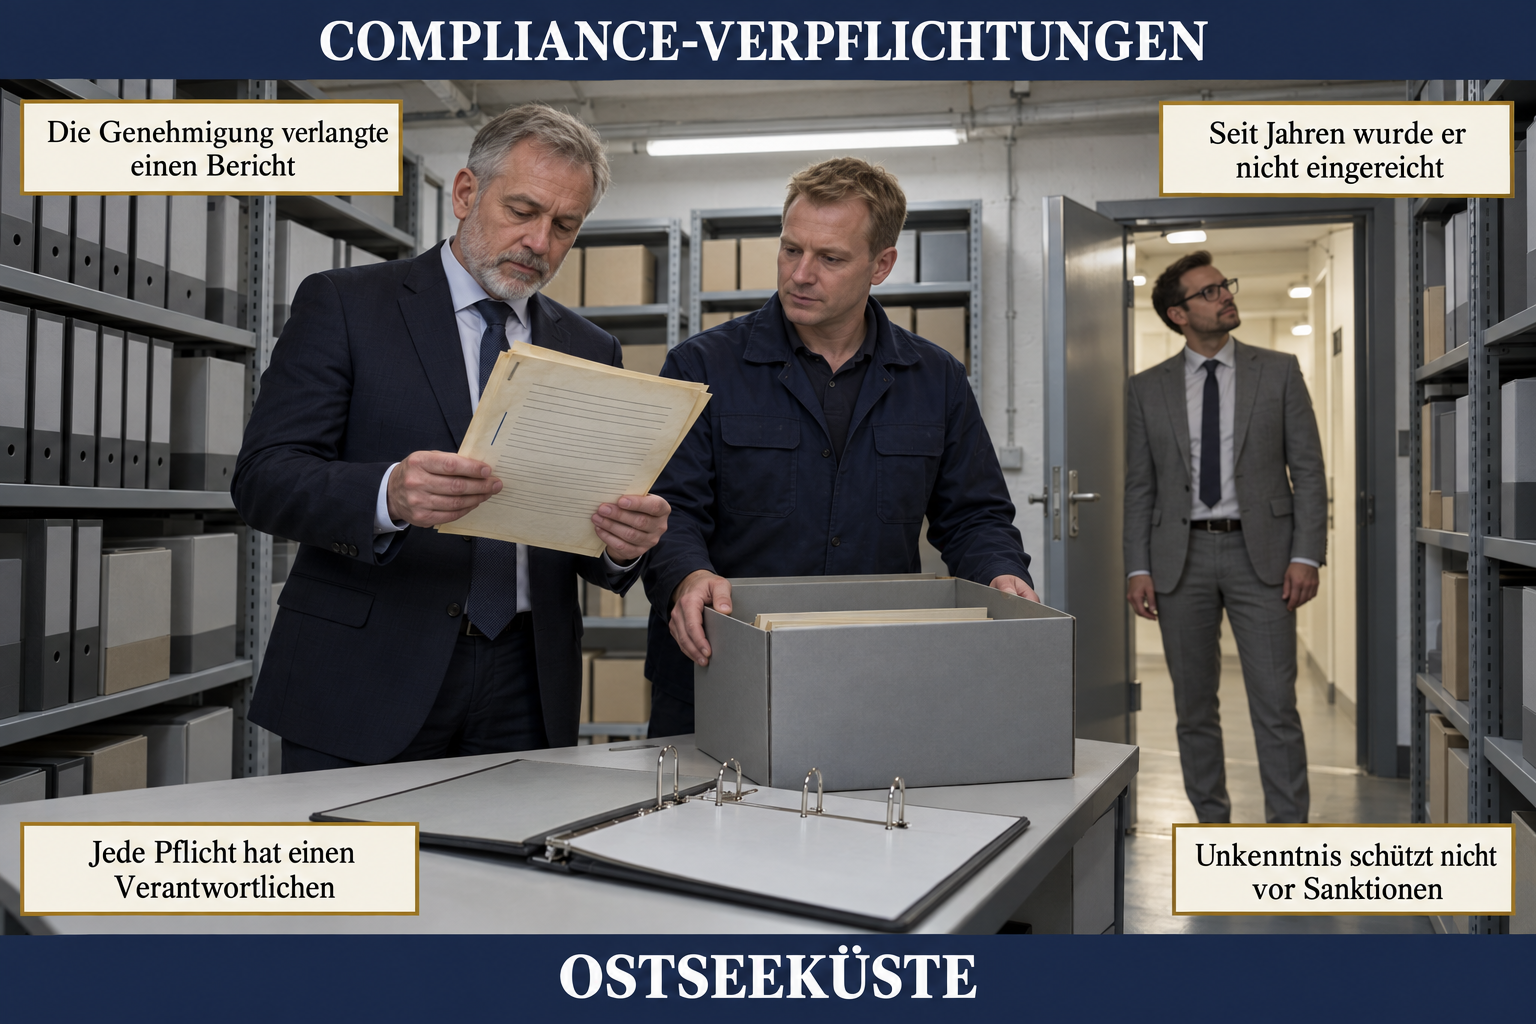
Das technische Archiv im Keller eines Ferienhotels. Graue Regale voller Ordner und Archivkisten, die Stahltür steht offen. Der Generaldirektor im dunkelblauen Anzug liest in einigen vergilbten, gehefteten Seiten. Neben ihm hält der Wartungsverantwortliche in Arbeitsjacke eine offene Archivkiste. Vor ihnen liegt ein aufgeschlagener Ordner mit leeren Ringen. In der Tür steht der Vertriebsdirektor im hellgrauen Anzug und blickt die Regale entlang.
Die Karte zeigt einen Fund im Juni. Der Wartungsverantwortliche hat im Archiv die wasserrechtliche Erlaubnis für die hauseigene Kläranlage gefunden. Sie wurde zwölf Jahre zuvor erteilt und verlangt jährlich einen Abwasserüberwachungsbericht. Seit mindestens sieben Jahren wurde er nicht vorgelegt. Die Pflicht ging 2019 bei einem Verantwortlichkeitswechsel verloren. Der Vertriebsdirektor fragt: «Welche anderen Verpflichtungen haben wir vergessen?»
Die Täfelchen sagen oben, was die Erlaubnis enthielt. Die Genehmigung verlangte einen Bericht, aber Seit Jahren wurde er nicht eingereicht. Das untere Paar nennt das Prinzip. Jede Pflicht hat einen Verantwortlichen im Register. Unkenntnis schützt nicht vor Sanktionen, auch nicht die Personen in der Leitung.
Die Karte sagt nicht, dass jemand die Pflicht absichtlich missachtet hat. Sie ging bei einem Personalwechsel verloren, wie in vielen Strukturen. Sie sagt auch nicht, dass die Lage aussichtslos ist. Die Antwort auf die Frage des Vertriebsdirektors lautete: mehr als erwartet, aber weniger als befürchtet.
2.5 — Umweltrisiken und -chancen
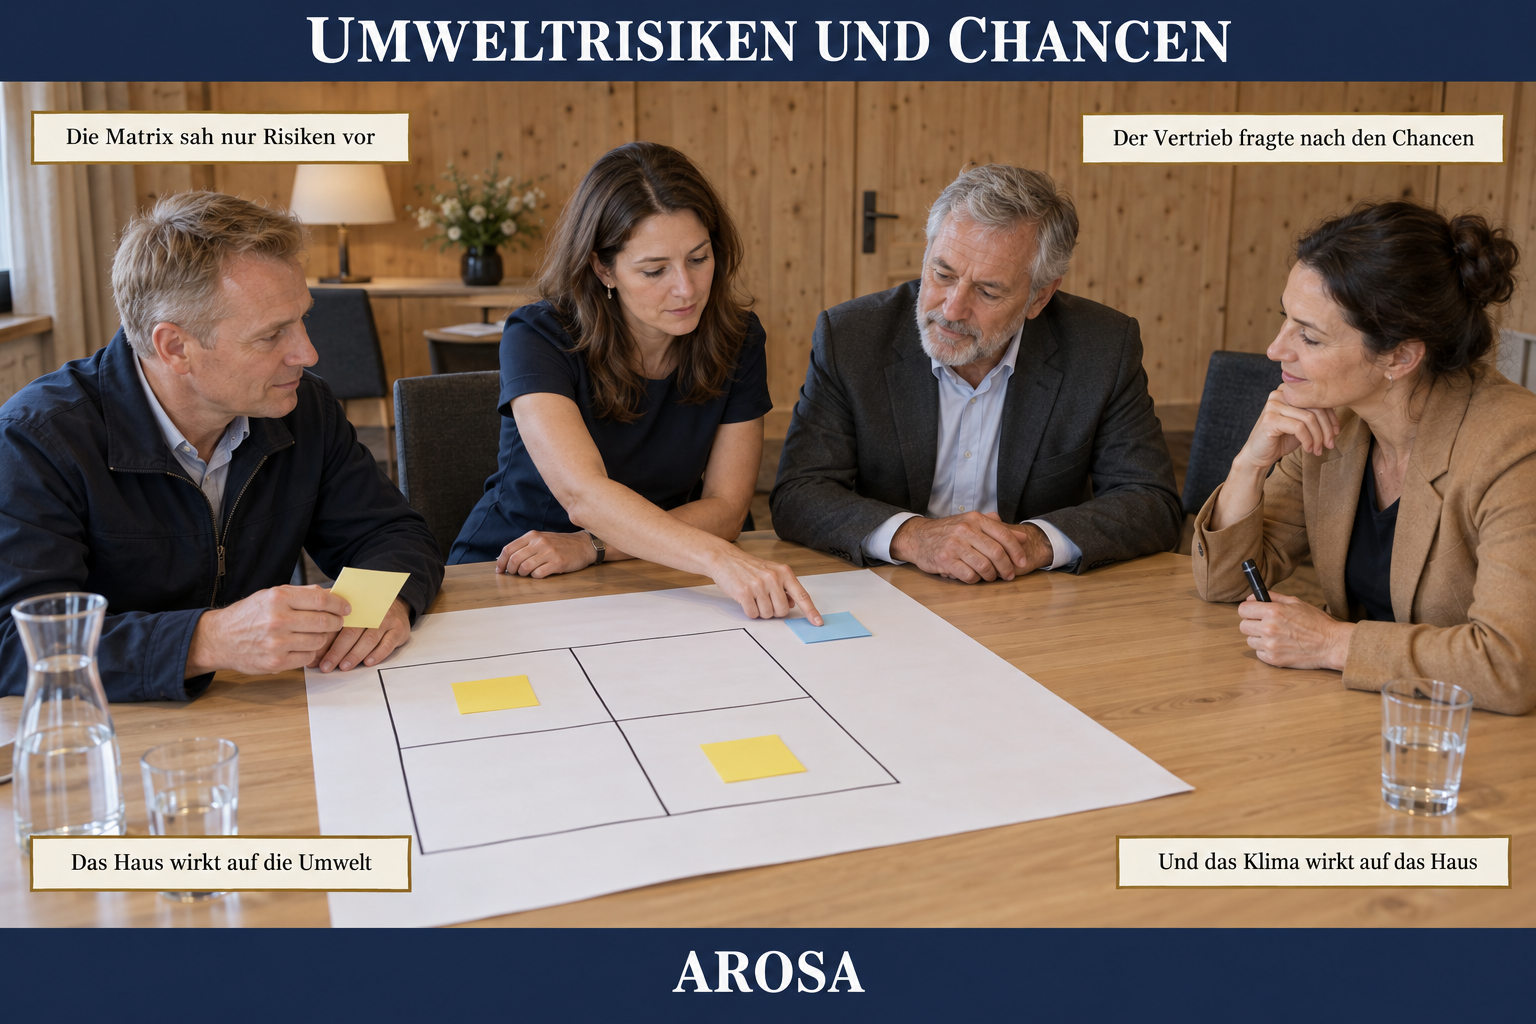
Der Sitzungsraum eines Berghotels mit hellem Holztäfer. Auf dem langen Tisch liegt ein großes weißes Blatt. Ein schwarzes Kreuz teilt es in vier Felder, in zwei kleben gelbe Zettel. Die Verkaufsdirektorin im dunkelblauen Kleid drückt einen hellblauen Zettel neben das Raster. Der Generaldirektor sieht darauf. Links hält der Haustechnikleiter einen gelben Zettel. Rechts hält die Beraterin im kamelfarbenen Blazer einen Filzstift.
Die Karte zeigt die sechste Arbeitssitzung des Führungsausschusses an einem Dienstag im Juli. Die Beraterin hat eine Zwei-mal-Zwei-Matrix aus Wahrscheinlichkeit und Impact gezeichnet. Der Haustechnikleiter setzt die Abhängigkeit von der technischen Beschneiung oben rechts ein. Die Verkaufsdirektorin fragt nach den Chancen. Die Sommersaison wächst seit drei Jahren, weil die Alpen kühler sind als die Heimatstädte der Gäste.
Die Täfelchen sagen oben, was in dieser Sitzung geschah. Die Matrix sah nur Risiken vor. Der Vertrieb fragte nach den Chancen, und die Beraterin nahm sie auf. Das untere Paar ist das Prinzip. Das Haus wirkt auf die Umwelt. Und das Klima wirkt auf das Haus, über Schneemangel, Permafrost und blockierte Zufahrten.
Die Karte sagt nicht, dass die Matrix der Beraterin falsch war. Sie war ein Anfang und wurde um die Chancen erweitert. Sie sagt auch nicht, dass die Bewertung ein viertes eigenständiges Dokument ist. Sie verbindet Kontextanalyse, wesentliche Umweltaspekte und Compliance-Verpflichtungen. Gemanagt werden wenige Risiken und Chancen, die wichtigen.
2.6 — Umweltziele, KPIs und operative Planung
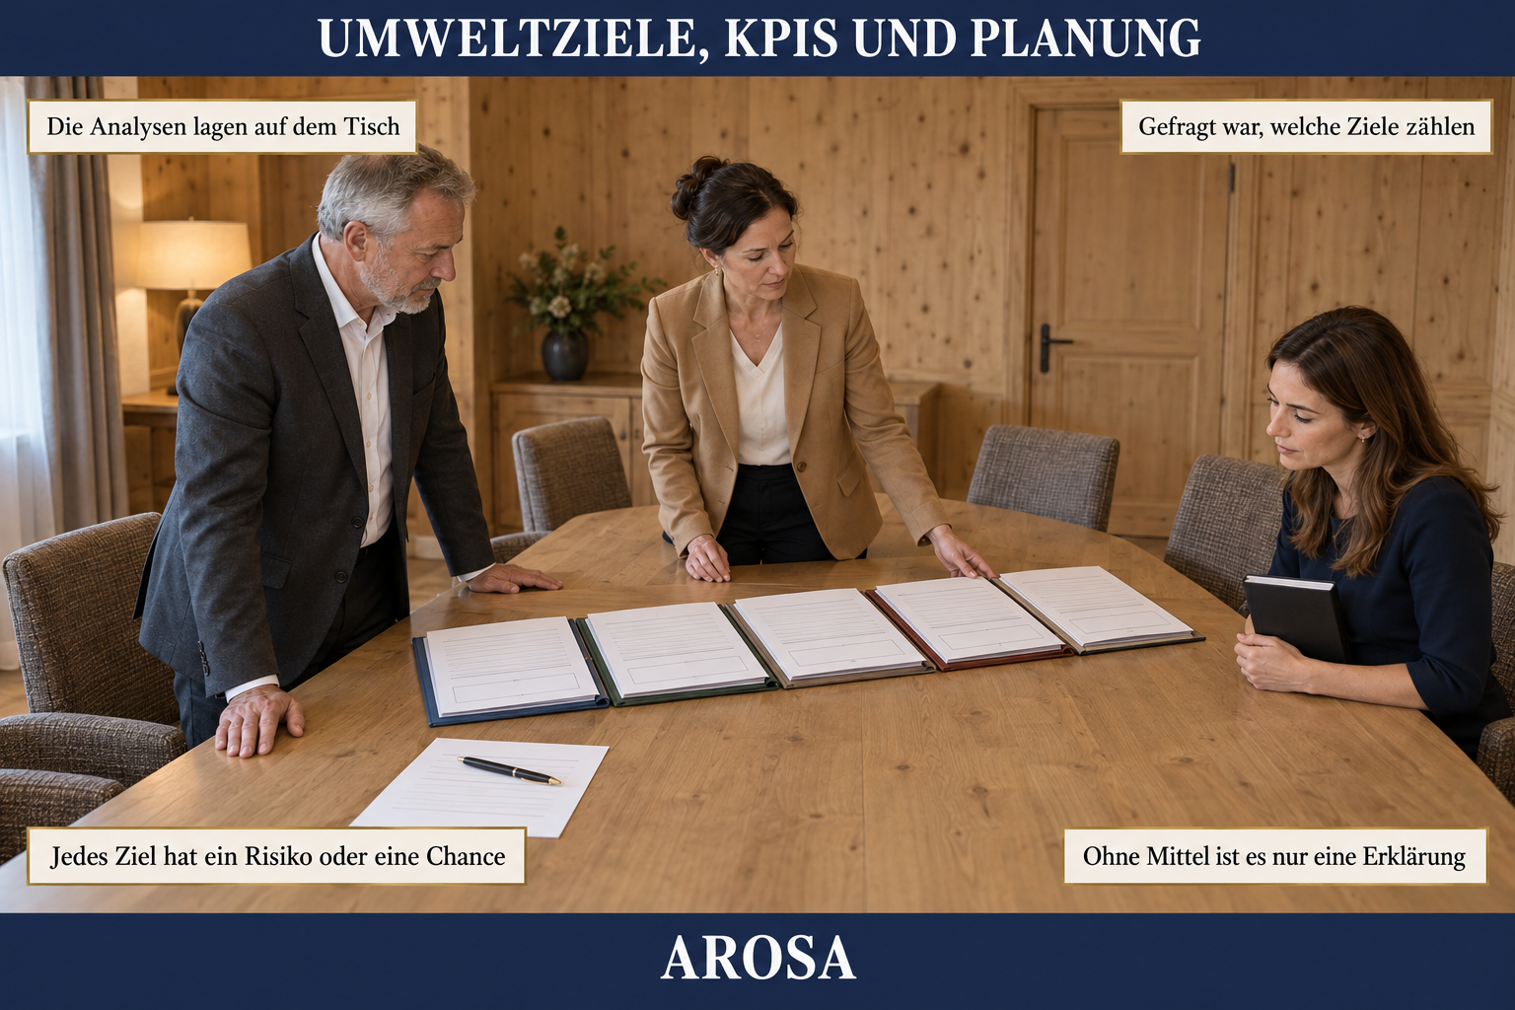
Der Sitzungsraum eines Berghotels mit hellem Holztäfer. Auf dem langen Tisch liegen fünf Mappen offen in einer Reihe. Abseits liegt ein einzelnes Blatt mit wenigen Linien, ein Füller darauf. Links steht der Generaldirektor im dunkelgrauen Sakko, die Hände auf dem Tisch, und blickt auf die Reihe. In der Mitte beugt sich die Beraterin im kamelfarbenen Blazer über die Mappen. Rechts sitzt die Verkaufsdirektorin mit einem geschlossenen Notizbuch.
Die Karte zeigt die siebte Arbeitssitzung an einem Donnerstag im September. Die Beraterin hat die Dokumente der vorangegangenen Sitzungen ausgelegt, von der Kontextanalyse bis zur Risiken-und-Chancen-Karte. Sie stehen für rund achtzig Stunden kollektive Managementarbeit. Der Generaldirektor fragt, wie viele Ziele das Haus definieren muss. Die Norm schreibt keine Zahl vor. Die Beraterin rät zu fünf bis sieben gut gewählten Zielen.
Die Täfelchen sagen oben, wo die Sitzung stand. Die Analysen lagen auf dem Tisch. Gefragt war, welche Ziele zählen, nicht wie viele möglich sind. Das untere Paar ist das Prinzip. Jedes Ziel hat ein Risiko oder eine Chance, mit dem es dokumentiert verbunden ist. Ohne Mittel ist es nur eine Erklärung.
Die Karte sagt nicht, dass jeder wesentliche Umweltaspekt ein eigenes Ziel verlangt. Aspekte ohne Systemziel werden als gute operative Abteilungspraxis überwacht. Sie sagt auch nicht, dass die Norm absolute Emissionsziele für jedes Hotel vorschreibt. Eine solche allgemeine Pflicht ergibt sich aus ISO 14001 nicht.
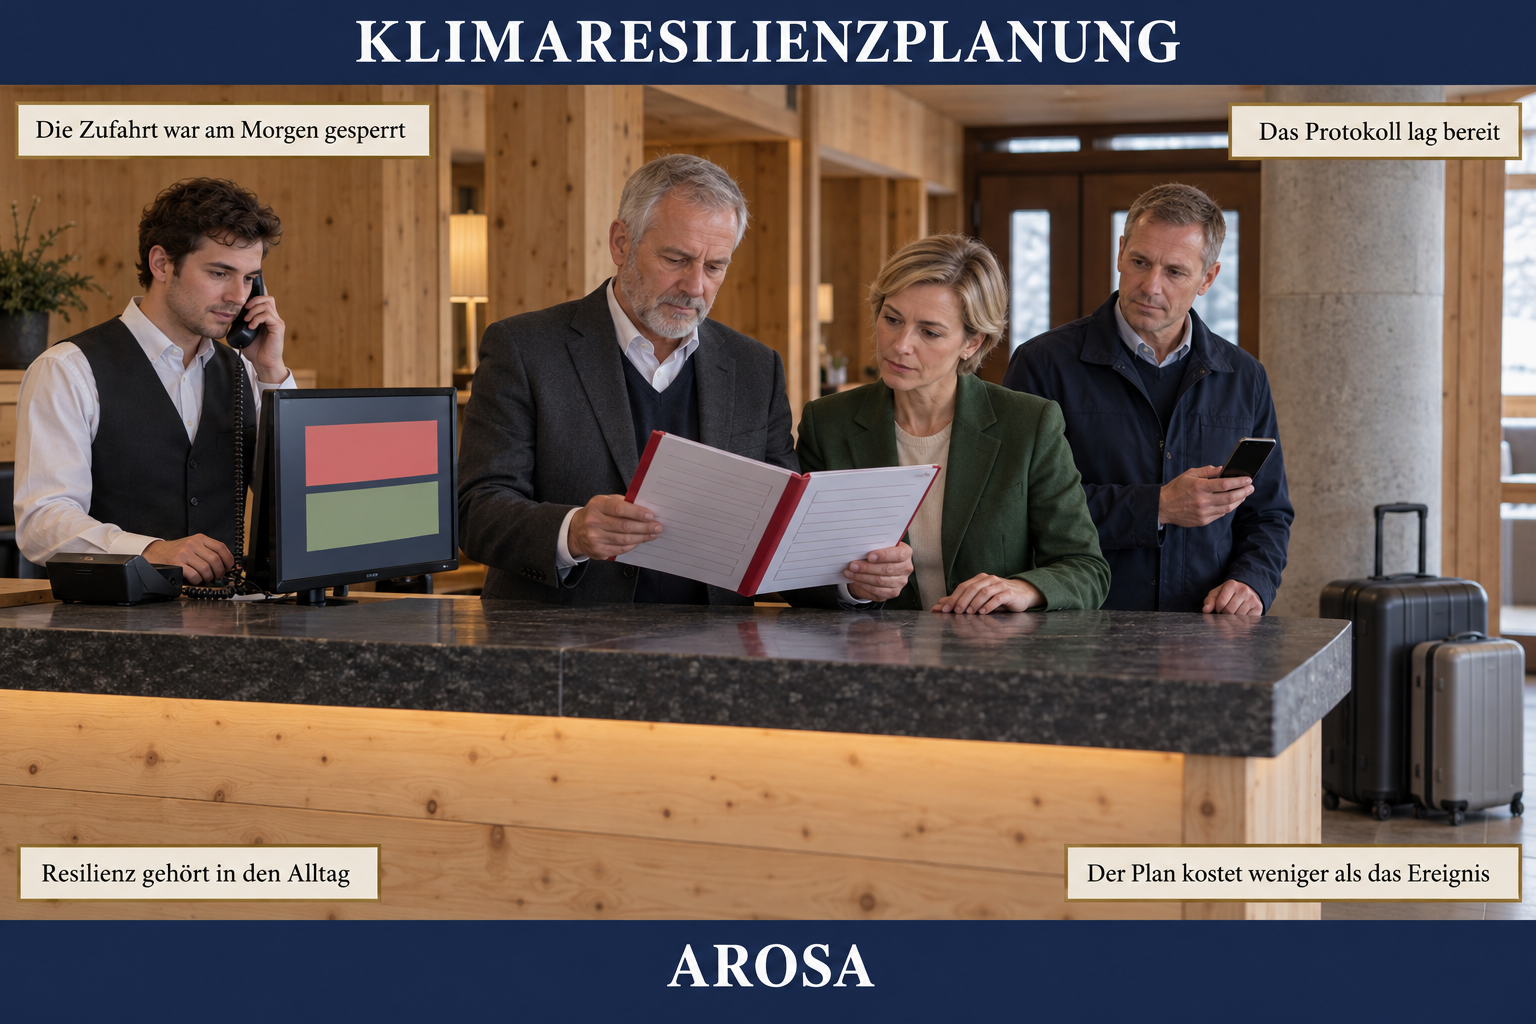
2.7 — Klimaresilienzplanung
Die Empfangshalle eines Berghotels mit dunklem Steintresen. Zwei Koffer stehen an einer Säule. Auf dem Tresen zeigt ein Bildschirm zwei farbige Felder, ein rotes und ein grünes. Der Generaldirektor im dunkelgrauen Sakko liest in einer dünnen Mappe mit rotem Rücken. Neben ihm sieht die Nachhaltigkeitsbeauftragte im grünen Blazer in die Mappe. Dahinter hält der Haustechnikleiter ein Telefon. Hinter dem Tresen telefoniert ein Rezeptionist in dunkler Weste.
Die Karte zeigt einen Montagmorgen im Februar, neun Monate nach der Zertifizierung. Zwei Nachrichten melden Lawinengefahrenstufe 4 und die Sperrung der Kantonsstraße zwischen Chur und Arosa. Dreiundfünfzig Gäste sind im Haus, achtzehn reisen heute ab. Der Generaldirektor öffnet das Kontingenzprotokoll «Straßensperre/Lawinengefahr». Innerhalb von zwanzig Minuten laufen die Maßnahmen an. Am Ende gibt es keine Reklamation.
Die Täfelchen sagen oben, was an diesem Morgen geschah. Die Zufahrt war am Morgen gesperrt. Das Protokoll lag bereit, acht Monate zuvor erarbeitet. Das untere Paar ist das Prinzip. Resilienz gehört in den Alltag, in die Wartung und in die Lebensmittelversorgung. Der Plan kostet weniger als das Ereignis.
Die Karte sagt nicht, dass das Haus zwei Winter zuvor schlecht geführt war. Dieselbe Sperrung brachte damals sechs Stunden Chaos, weil das Protokoll fehlte. Sie sagt auch nicht, dass die Norm einen so bezeichneten Plan für jedes Hotel verlangt. Sie verlangt geeignete Prozesse und Maßnahmen zu den relevanten Sachverhalten.
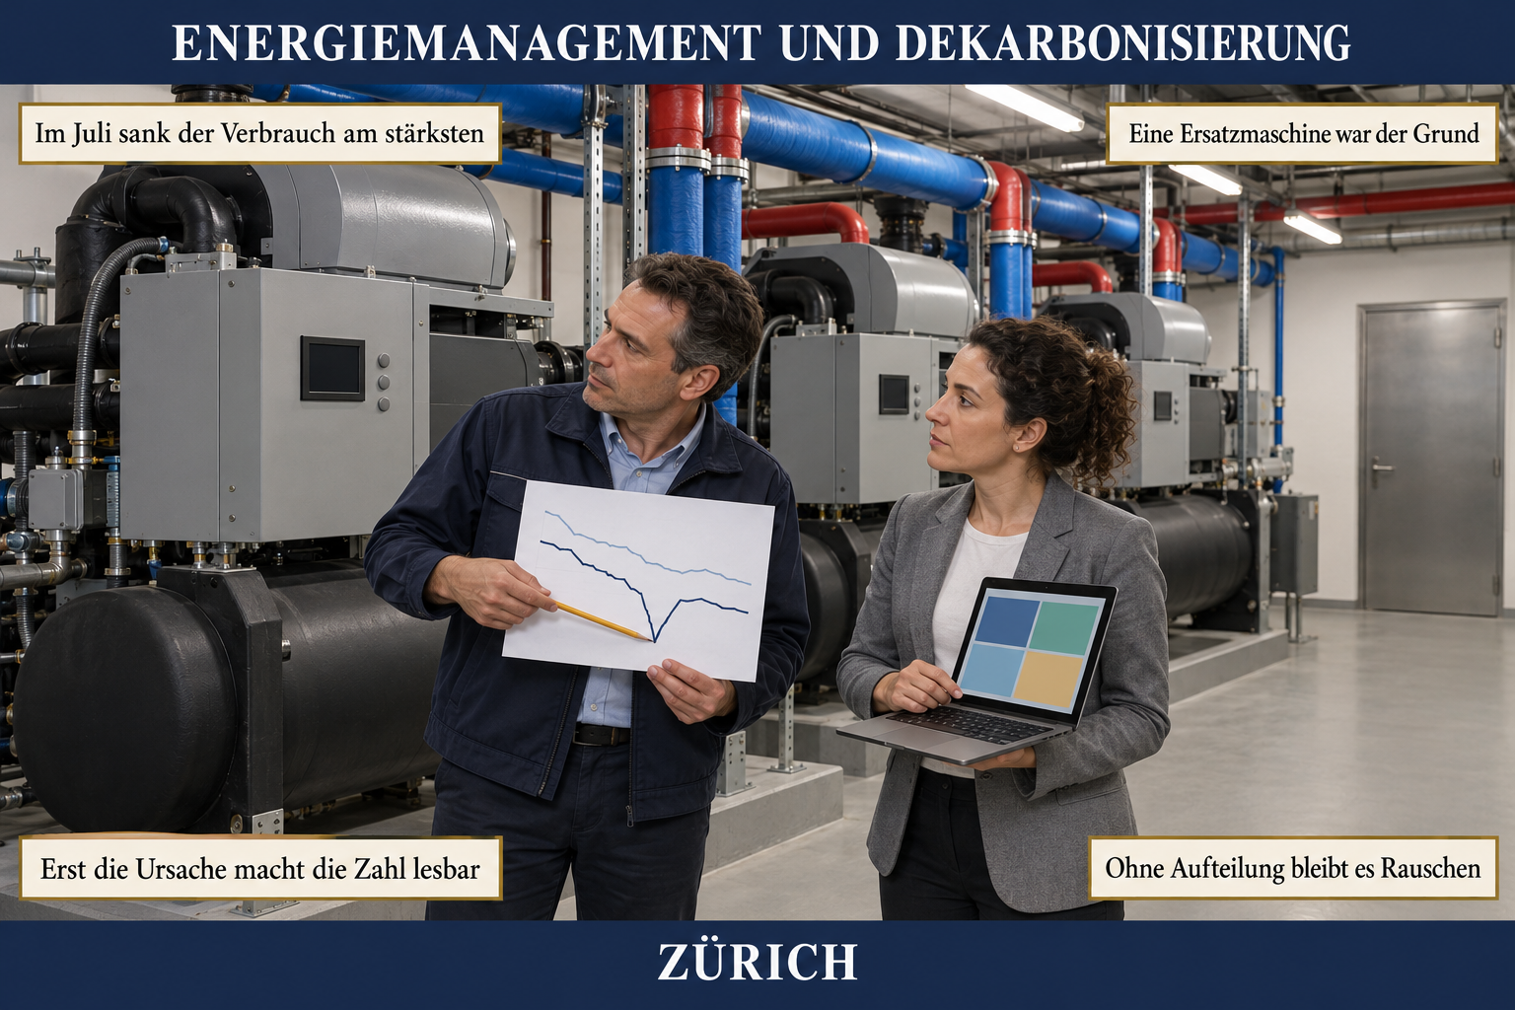
2.8 — Energiemanagement und Dekarbonisierung
Die Kältezentrale im Untergeschoss eines Stadthotels. Drei große graue Kältemaschinen stehen nebeneinander, darüber blaue und rote Rohre. Der Haustechnikleiter in Arbeitsjacke hält ein gedrucktes Diagramm mit zwei Linien. Die dunkle Linie verläuft unter der hellen und fällt an einer Stelle am tiefsten. Dort setzt er den Bleistift an und blickt zur ersten Maschine. Die Nachhaltigkeitsbeauftragte im grauen Blazer hält einen Laptop und folgt seinem Blick.
Die Karte zeigt einen Mittwoch im Oktober, fünfzehn Monate nach der Zertifizierung. Die Energieintensität pro belegtem Zimmer ist in den Sommermonaten um 11,3% gesunken. Im Juli beträgt die Reduktion 16,8%, im August 9,2%, im September 7,4%. Die Auslastung war vergleichbar. Im Juli lief drei Wochen lang eine Ersatzkältemaschine der neuesten Generation. Sie senkte den Verbrauch der Klimatisierung um 21%.
Die Täfelchen sagen oben, was der Haustechnikleiter fand. Im Juli sank der Verbrauch am stärksten. Eine Ersatzmaschine war der Grund, solange das Originalersatzteil fehlte. Das untere Paar ist das Prinzip. Erst die Ursache macht die Zahl lesbar. Ohne Aufteilung bleibt es Rauschen, mit Aufteilung nach Quelle und Bereich wird es Signal.
Die Karte sagt nicht, dass die Reduktion des Sommers nichts wert war. August und September zeigen vor allem die Wirkung der Schulung im Mai. Sie sagt auch nicht, dass ISO 14001 einen bestimmten Dekarbonisierungspfad vorschreibt. Die Sitzung entschied, den Ersatz der drei Kältemaschinen im Kapitalausgabenplan vorzuziehen.
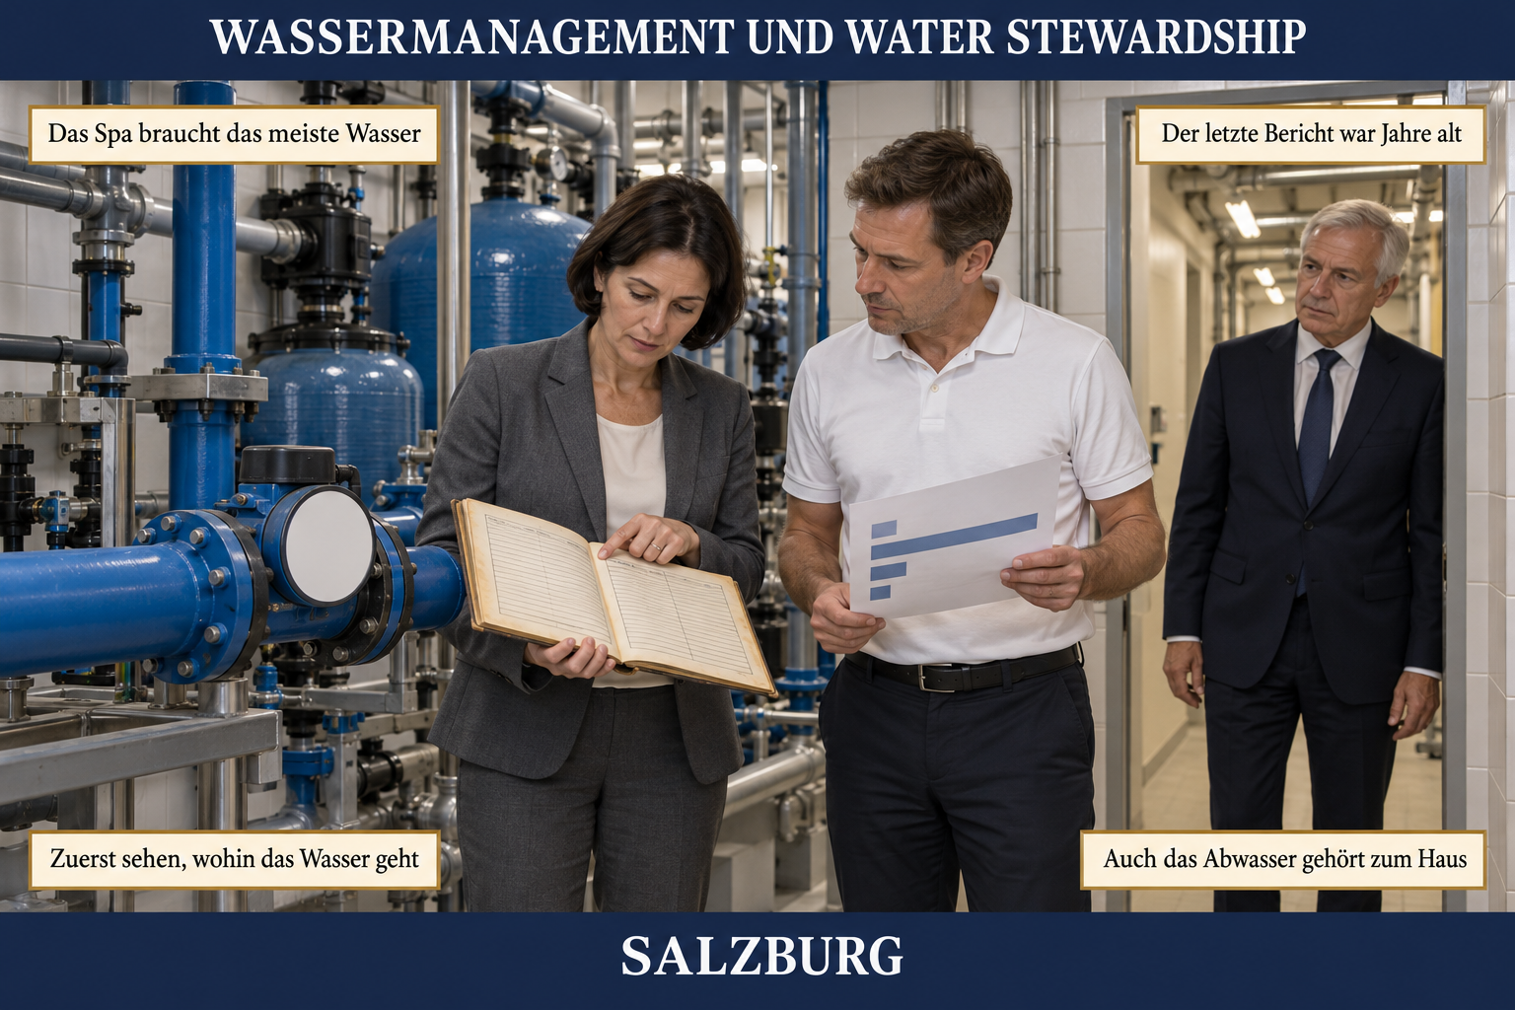
2.9 — Wassermanagement und Water Stewardship
Der Technikraum unter dem Spa eines Stadthotels, mit Filterbehältern und blauen Rohren. Auf der Hauptleitung zu den Pools sitzt ein neuer Wasserzähler mit runder weißer Scheibe. Daneben hält die Nachhaltigkeitsbeauftragte im grauen Hosenanzug ein altes Dokument mit vergilbten Seiten offen. Ihr Finger liegt auf einer Zeile. Der Spaleiter im weißen Polohemd hält ein Blatt mit Balken. In der Tür hört der Generaldirektor zu.
Die Karte zeigt einen Dienstagmorgen im September, siebzehn Monate nach der Zertifizierung. Die neuen Zähler zeigen erstmals die Verteilung: Das Spa verbraucht 38% des gesamten Hotelwassers, Zimmer und Housekeeping 31%. Dann zieht die Nachhaltigkeitsbeauftragte die WRG-Einleitungsbewilligung aus dem Archiv. Sie schreibt einen jährlichen Selbstüberwachungsbericht über die Badewässer vor. Seit vier Jahren ist kein Bericht mehr eingereicht worden.
Die Täfelchen sagen oben, was die Zahlen und das Archiv zeigten. Das Spa braucht das meiste Wasser. Der letzte Bericht war Jahre alt. Das untere Paar ist das Prinzip. Zuerst sehen, wohin das Wasser geht, mit Zählern nach Betriebsbereich. Auch das Abwasser gehört zum Haus, mit der Qualität seiner Einleitungen.
Die Karte sagt nicht, dass das Spa Wasser verschwendet. Der Spaleiter wusste, dass sein Bereich wasserintensiv ist. Sie sagt auch nicht, dass jedes Hotel dieselben Pflichten hat. Bewilligungen und Überwachungspflichten hängen vom Standort und von der tatsächlichen Nutzung ab. Eine eigene Wassermethodik schreibt die Norm nicht vor.
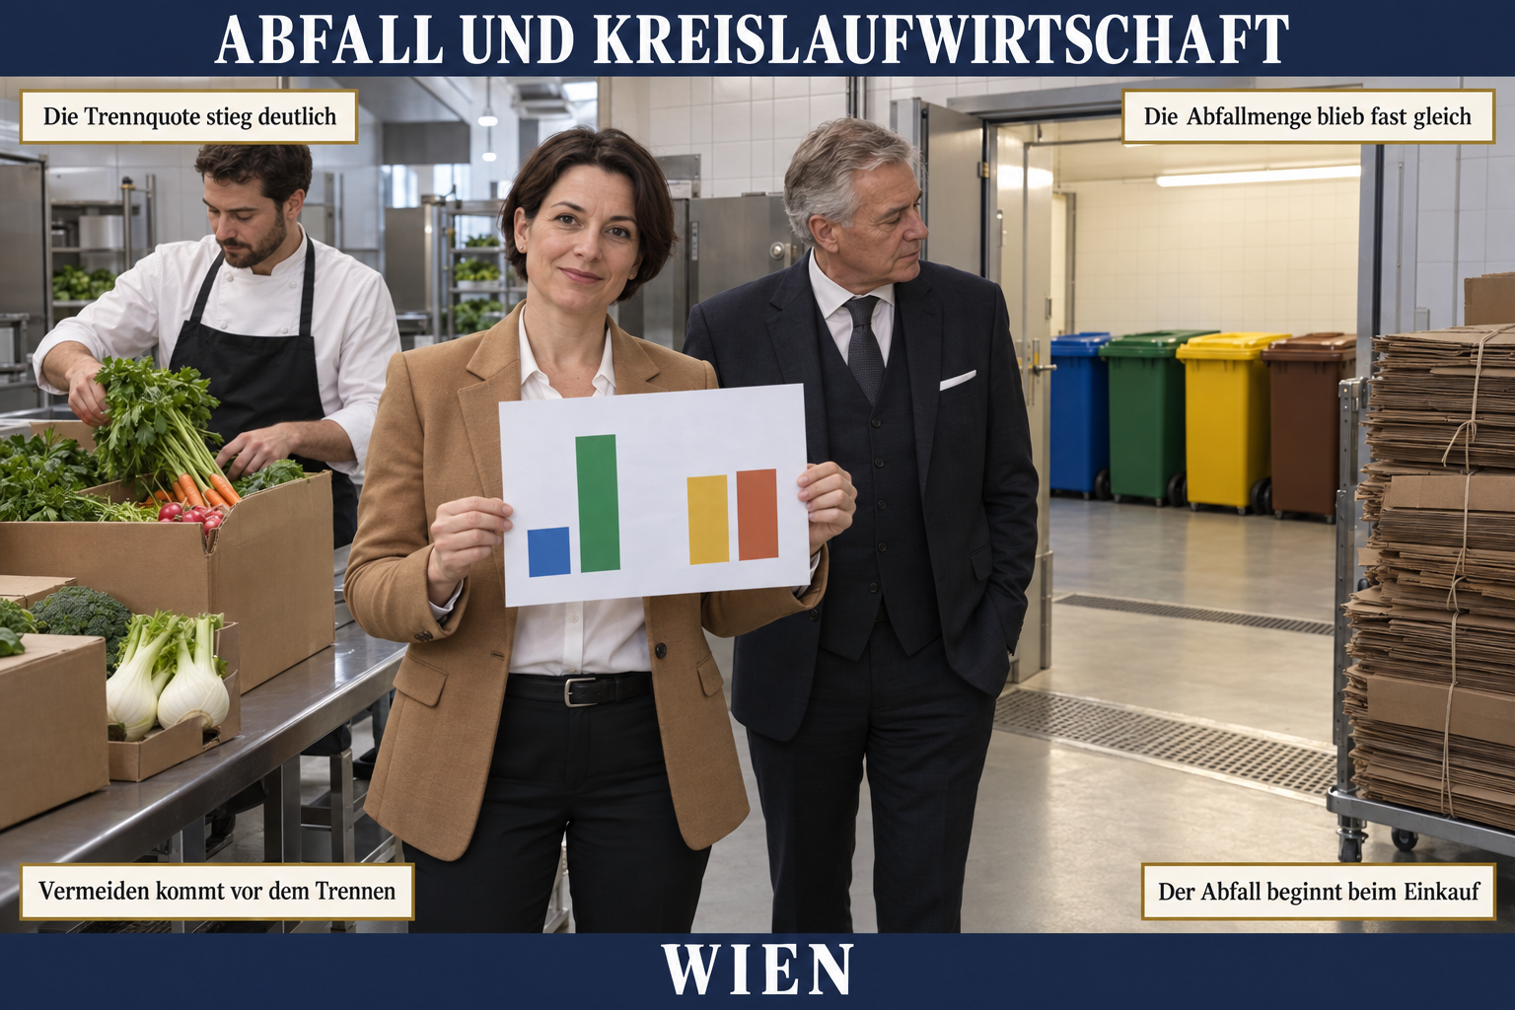
2.10 — Abfall und Kreislaufwirtschaft
Der Wareneingang hinter der Küche eines Stadthotels. Durch eine offene Tür sieht man vier Tonnen in Blau, Grün, Gelb und Braun. Rechts steht ein hoher Stapel flacher Kartons, mit Schnur gebunden. In der Mitte hält die Nachhaltigkeitsbeauftragte ein Blatt mit zwei Balkenpaaren. Im ersten ist der zweite Balken viel höher, im zweiten sind beide fast gleich. Der Generaldirektor blickt zu den Kartons. Links hebt ein Küchenmitarbeiter Gemüse aus einem Karton.
Die Karte zeigt die Vorbereitung des Jahresberichts für die Managementbewertung, im zweiten Jahr des zertifizierten Systems. Die Trennquote stieg von 71% auf 83%. Die Gesamtmenge sank nur von 51,4 auf 50,2 Tonnen, um 2,3%. Weniger wurde es nur beim Lebensmittelabfall und beim Kunststoff. Verpackungskarton, Hartplastik aus Einkäufen und die übrigen Fraktionen blieben im Wesentlichen stabil.
Die Täfelchen sagen oben, was die Zahlen zeigten. Die Trennquote stieg deutlich, über das eigene Jahresziel hinaus. Die Abfallmenge blieb fast gleich. Das untere Paar folgt der Abfallhierarchie. Vermeiden kommt vor dem Trennen. Der Abfall beginnt beim Einkauf, mit Format und Verpackung.
Die Karte sagt nicht, dass Schulung und neue Behälter nutzlos waren. Die Trennung ist wichtige, notwendige Arbeit. Sie sagt auch nicht, dass die Norm eine bestimmte Verwertungsquote vorschreibt. Verbindliche Trennpflichten sind für den konkreten Betrieb in Deutschland, Österreich oder der Schweiz eigens zu ermitteln.
2.11 — Nachhaltiger Einkauf
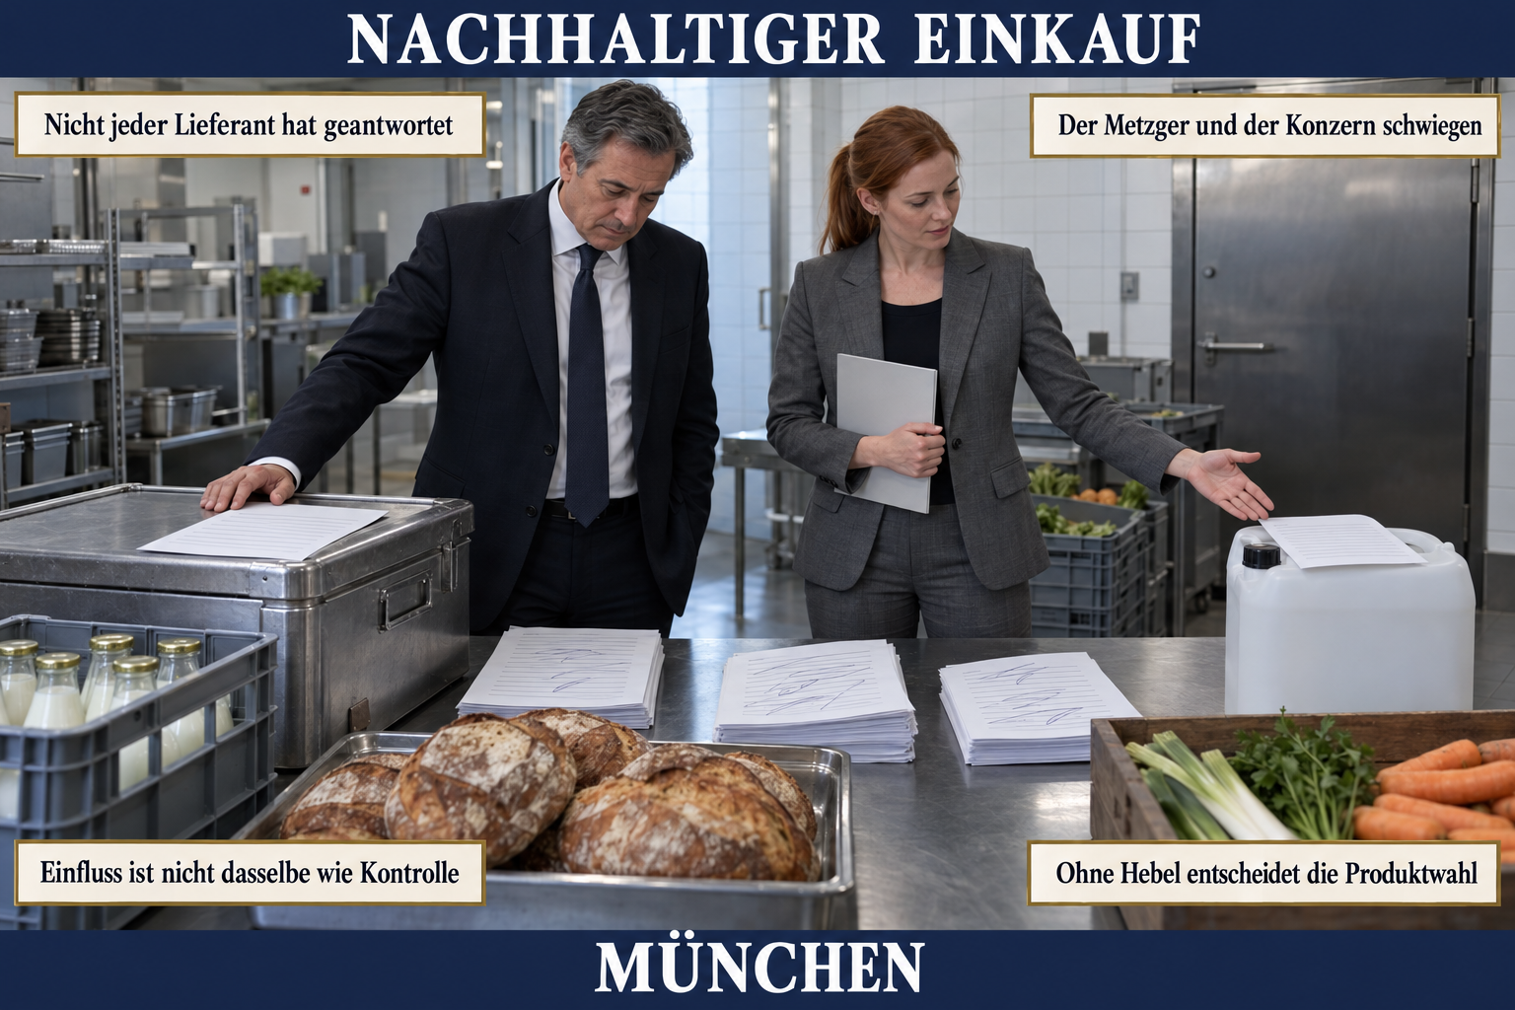
Der Wareneingang neben der Küche eines Stadthotels. Auf dem Stahltisch liegen drei Stapel ausgefüllter Fragebögen, daneben Brotlaibe und Milch in Glasflaschen. Ein Blatt mit leeren Zeilen liegt auf einer geschlossenen Stahlkiste, ein zweites auf einem weißen Kanister. Der F&B-Direktor legt die Hand auf die Kiste und sieht auf das Blatt. Die Nachhaltigkeitsbeauftragte hält einen dünnen Bericht und weist mit offener Hand zum Kanister.
Die Karte zeigt die jährliche Vertragsüberprüfung an einem Mittwoch im Januar. Fünf kritische Lieferanten erhielten vor zehn Monaten einen Fragebogen. Bäckerei, Wäscherei und Molkerei antworteten mit Daten. Der Metzger aus Rosenheim schwieg, seit sieben Jahren Lieferant mit rund 92.000 EUR im Jahr. Ebenso der Reinigungsmittelkonzern. Für den Metzger ist das Hotel ein relevanter Kunde, für den Konzern ein unbedeutender Posten.
Die Täfelchen sagen oben, was die Überprüfung ergab. Nicht jeder Lieferant hat geantwortet. Der Metzger und der Konzern schwiegen, doch das Hotel hat bei beiden ein anderes Gewicht. Das untere Paar ist das Prinzip. Einfluss ist nicht dasselbe wie Kontrolle. Ohne Hebel entscheidet die Produktwahl.
Die Karte sagt nicht, dass der Metzger sich verweigerte. Im persönlichen Gespräch im Februar sagte er, er habe die Fragen nicht verstanden, und bot seine Daten an. Sie sagt auch nicht, dass jeder Lieferant Primärdaten liefern muss. Für die Prioritäten genügen Jahresausgaben und sektorspezifische Emissionsfaktoren.
2.12 — Emissionen und Umweltdaten
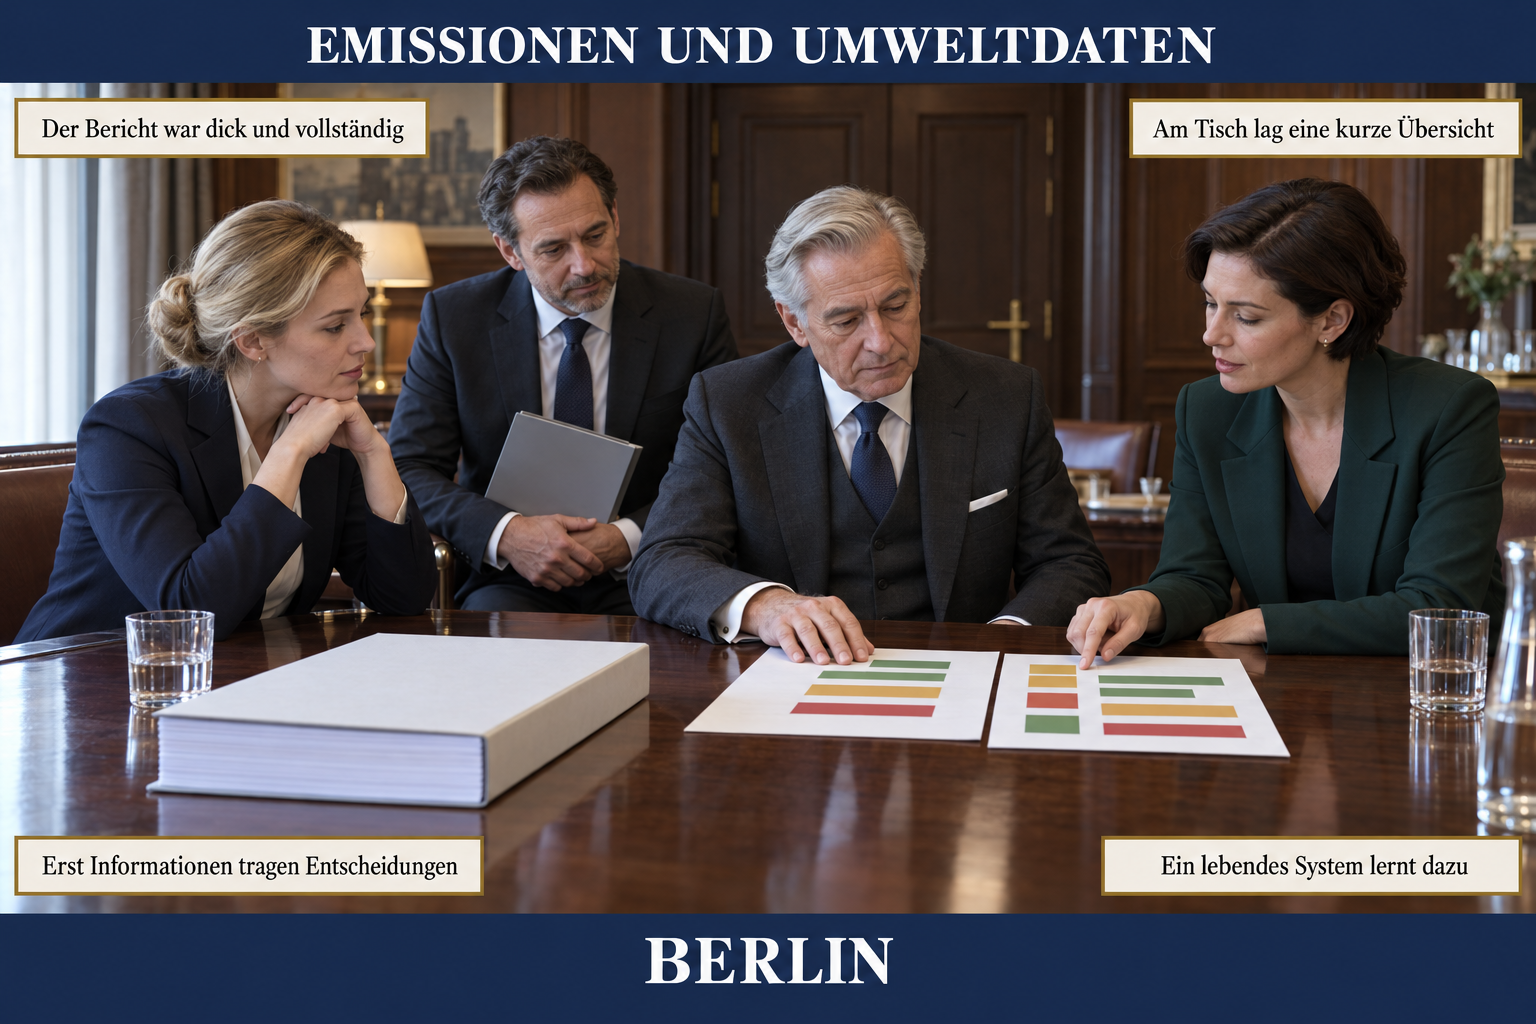
Der getäfelte Sitzungssaal eines Stadthotels. Vorn auf dem Tisch liegt ein dicker geschlossener Bericht. Daneben liegen zwei kurze Blätter mit grünen, gelben und roten Balken. Der Generaldirektor im dunkelgrauen Dreiteiler legt die Hand darauf. Rechts zeigt die Nachhaltigkeitsbeauftragte im grünen Blazer auf ein gelbes Feld. Links stützt die Tochter des Haupteigners das Kinn auf die Hände. Hinter ihr hält der Haustechnikleiter eine Mappe.
Die Karte zeigt die jährliche Managementbewertung im Dezember, fünfzehn Monate nach der Zertifizierung. Zum ersten Mal nimmt die Tochter des Haupteigners teil. Die Nachhaltigkeitsbeauftragte hat vierundvierzig Seiten vorbereitet, dazu eine vierseitige Synthese mit einer Ampel für jedes Systemziel. Nach neunzig Minuten unterschreibt der Generaldirektor ein Protokoll mit elf operativen Entscheidungen.
Die Täfelchen sagen oben, was an diesem Morgen vorlag. Der Bericht war dick und vollständig, doch Am Tisch lag eine kurze Übersicht. Das untere Paar nennt das Prinzip. Erst Informationen tragen Entscheidungen, also verarbeitete Daten. Ein lebendes System lernt dazu und ändert sich für das nächste Jahr.
Die Karte sagt nicht, dass der vollständige Bericht überflüssig ist. Er bleibt der Kontext hinter der Übersicht. Sie sagt auch nicht, dass die Norm einen jährlichen Rhythmus vorschreibt. Sie verlangt die Managementbewertung in geplanten Intervallen. Eine vollständige Scope-3-Bilanz ist daraus nicht für jedes Hotel abzuleiten
L’AUTORE