L’Architettura dell’Ospitalità Seconda edizione · Italiano
Pronto per la pubblicazione / Ready for publication
L’Architettura dell’Ospitalità Seconda edizione · Vol. 3
I numeri dell’albergo Budget, USALI, controllo dei costi e investimenti sull’immobile
Come si leggono e si governano i numeri di un albergo: bilancio, USALI, budget, costo del lavoro, cassa e investimenti, spiegati senza formule a chi lo dirige e a chi lo possiede.
567
Pagine
Un albergo può essere pieno, avere clienti contenti e arrivare a fine anno senza soldi. Può mostrare un buon margine e intanto consumare l’edificio che lo produce. I numeri dicono quale di queste cose sta accadendo, ma soltanto a chi li sa leggere, li sa preparare in anticipo e li sa portare davanti alla proprietà e alla banca. Questo libro insegna a farlo.
Il Volume 3 della collana «L’Architettura dell’Ospitalità» è dedicato ai numeri dell’albergo. Non è un manuale di contabilità per specialisti: è scritto per chi deve prendere decisioni. Ogni concetto è spiegato a parole e mostrato con i numeri di un albergo, senza formule matematiche. Si legge anche da solo.
Il libro è diviso in cinque parti e 24 capitoli:
• Leggere i numeri: il direttore e i numeri, il bilancio d’esercizio e la sua riclassificazione, lo standard USALI, il conto economico dei reparti, dal margine dei reparti al risultato della proprietà, gli indicatori.
• Pianificare e controllare: costi fissi e variabili e punto di pareggio, il budget, le previsioni e l’analisi degli scostamenti, il costo del lavoro, il costo del food and beverage e gli acquisti, la cassa, il credito e il capitale circolante.
• L’albergo come patrimonio: proprietà e gestione, dal custode all’asset manager, CAPEX e OPEX, la riserva FF&E e il ciclo di vita dell’edificio.
• Investire: valutare un investimento, scegliere le priorità, ristrutturare ad albergo aperto, chiedere e ottenere le risorse.
• Temi di approfondimento: la fiscalità dell’albergo, i numeri dell’albergo piccolo e stagionale, energia, acqua e rifiuti, i sistemi informativi e la qualità dei dati.
Il libro segue l’Albergo Le Mura, un quattro stelle di centodieci camere in una città d’arte, con il suo direttore e la famiglia che lo possiede. L’albergo e le persone sono inventati, ma i numeri sono costruiti con ordini di grandezza plausibili, e in appendice si trovano i conti USALI completi dell’albergo.
Ogni capitolo comincia con un caso concreto: un utile che non diventa cassa, un ristorante che sembra in perdita, un budget fermo da anni al tre per cento in più, un preventivo di rinnovo che non tiene conto delle imposte, tre uffici che danno tre risposte diverse alla stessa domanda. Poi vengono ciò che dicono la ricerca e la prassi professionale, le norme italiane, dal codice civile all’IVA e all’imposta di soggiorno, e gli strumenti pronti da usare in albergo. Dove una convinzione diffusa nel settore è sbagliata, il libro lo dice apertamente e mostra le fonti.
Sul sito i lettori trovano 89 strumenti di lavoro in Word e PDF, 16 fogli di calcolo in Excel, le 24 carte concettuali e le slide didattiche di ogni capitolo, con i testi per l’audio.
Il libro è scritto per direttori e controller, per i capireparto che rispondono di un conto, per le proprietà, e per chi insegna o studia l’ospitalità.
EDIZIONI · FORMATI
Formati disponibili
Le edizioni fisiche e digitali associate a questa scheda.
NEL LIBRO
Contenuto / Contents
La struttura del volume così come presentata nell’edizione pubblicata.
Sommario
PARTE PRIMA - Leggere i numeri
- Capitolo 1 - Il direttore e i numeri
- Capitolo 2 - Il bilancio d’esercizio e la sua riclassificazione.
- Capitolo 3. Lo standard USALI
- Capitolo 4. Il conto economico dei reparti
- Capitolo 5. Dal margine dei reparti al risultato della proprietà.
- Capitolo 6 - Gli indicatori
- Capitolo 7 - Costi fissi, variabili e il punto di pareggio.
- Capitolo 8 - Costruire il budget.
- Capitolo 9 - Previsioni e analisi degli scostamenti
- Capitolo 10 - Il costo del lavoro.
- Capitolo 11 - Il costo del food & beverage e gli acquisti
- Capitolo 12 - Cassa, credito e capitale circolante.
- Capitolo 13 - Proprietà e gestione.
- Capitolo 14 - Dal custode all’asset manager.
- Capitolo 15 - CAPEX e OPEX.
- Capitolo 16 - La riserva FF&E e il ciclo di vita.
- Capitolo 17 - Valutare un investimento.
- Capitolo 18 - Scegliere le priorità.
- Capitolo 19 - Ristrutturare ad albergo aperto.
- Capitolo 20 - Chiedere e ottenere le risorse.
- Capitolo 21 - La fiscalità dell’albergo.
- Capitolo 22 - I numeri dell’albergo piccolo e stagionale.
- Capitolo 23 - Energia, acqua e rifiuti
- Capitolo 24 - Sistemi informativi e qualità dei dati
- Postfazione.
- Appendice A. I conti USALI dell’Albergo Le Mura.
- Fonti e metodologia di ricerca.
- Glossario.
- L’autore.
- Contatti
- La collana.
- La piattaforma online.
- Indice analitico.
PRIMA DELL’ACQUISTO
Estratti / Extracts
Passaggi selezionati dal libro disponibili per la consultazione.
01 Prefazione alla seconda edizione Apri / Open
Questo libro si apre con una frase rivolta al direttore: non gestite camere, gestite un patrimonio immobiliare che produce flussi di cassa attraverso la vendita di servizi. Era una provocazione, e lo resta. Molti direttori d’albergo hanno costruito la propria carriera al ricevimento, nei piani, in sala o in cucina, e conoscono gli ospiti e le persone meglio di chiunque altro; meno spesso conoscono con la stessa sicurezza il conto economico, il bilancio, il debito, il valore dell’immobile in cui lavorano. Eppure, quando si decide se assumere, se investire, se rinnovare, se accettare una proposta di gestione o di affitto, sono questi i numeri su cui si decide.
L’opera dedica ai numeri dell’albergo due libri. Questo, il Volume 2a, è dedicato ai numeri della gestione e dell’immobile: come si leggono, come si pianificano e si controllano, come si decide un investimento. Il Volume 2b è dedicato al mercato: il revenue management, la distribuzione, le vendite, la reputazione e la relazione con il cliente.
Che cosa è cambiato
Il libro segue la regola dei Volumi 1a e 1b: prima il caso concreto, poi ciò che dicono la ricerca e la prassi professionale, poi le norme italiane, infine gli strumenti. Dove una convinzione diffusa nel settore va corretta, la correzione è fatta apertamente, nel punto in cui il tema è trattato.
Su questi temi la precisione è necessaria per una ragione semplice: nella finanza un concetto approssimativo produce numeri sbagliati, e i numeri sbagliati producono decisioni sbagliate. Errori frequenti nella prassi, come collocare nel posto sbagliato alcuni livelli del conto economico, presentare come regola dello standard internazionale ciò che è una clausola dei contratti, calcolare il rientro di un investimento dimenticando le imposte e il rischio, citare percentuali di settore senza fonte, sono discussi nel punto in cui si presentano. Il libro mette in ordine la cascata dei margini, distingue ciò che lo standard prescrive da ciò che i contratti impongono, fa i calcoli per intero e cita le fonti dei confronti. Dà spazio a due temi che i manuali di gestione alberghiera trattano spesso di sfuggita: il bilancio d’esercizio italiano, che è il primo documento che un direttore riceve dal commercialista, e la cassa, che è ciò che decide se un albergo sopravvive a una stagione difficile. Nella quinta parte affronta quattro temi che un direttore italiano incontra ogni settimana: le imposte e i tributi dell’albergo, l’albergo piccolo e stagionale, che è la maggioranza degli alberghi italiani, l’energia e i sistemi informativi. E chiude ogni capitolo con un esercizio svolto sui numeri dell’albergo modello, per chi vuole mettere alla prova ciò che ha letto.
Un albergo che attraversa il libro
Il libro segue un albergo modello dall’inizio alla fine: l’Albergo Le Mura, un quattro stelle di centodieci camere in una città d’arte, di proprietà di una famiglia che lo gestisce da due generazioni, e il suo nuovo direttore. I numeri dell’albergo sono sempre gli stessi: chi li incontra nel bilancio del capitolo 2 li ritrova nel conto per reparti del capitolo 4, nella cascata dei margini del capitolo 5, nel punto di pareggio, nel budget, nella previsione di cassa, nella valutazione degli investimenti. È una scelta didattica: permette di vedere come lo stesso albergo appaia diverso secondo il documento con cui lo si guarda, e come i diversi strumenti si parlino.
Senza formule
Il libro non contiene formule matematiche. Ogni concetto è spiegato a parole e mostrato con i numeri dell’albergo modello, nelle tabelle. Non è una semplificazione: il rigore sta nei numeri degli esempi, che il lettore può verificare, e nei fogli di calcolo scaricabili dal sito, che fanno i conti con i numeri del proprio albergo. Chi insegna troverà nei manuali citati in bibliografia la formalizzazione completa dei metodi.
A chi è dedicato
Questo libro è scritto per chi dirige un albergo o un reparto, per chi lo possiede, per chi insegna l’ospitalità e per chi la studia. È dedicato a chi, in un albergo, ha avuto il coraggio di chiedere «dove guadagniamo e dove perdiamo?», e la pazienza di cercare la risposta nei numeri invece che nelle opinioni.
Buona lettura.
02 Capitolo 2 – Il bilancio d’esercizio e la sua riclassificazione Apri / Open
| Obiettivi di apprendimento
• Conoscere i documenti che compongono il bilancio d’esercizio di una società italiana e i principi con cui è redatto. • Leggere lo stato patrimoniale e il conto economico civilistico di un albergo, capendo che cosa dicono e che cosa non dicono. • Riclassificare il conto economico a valore aggiunto e lo stato patrimoniale secondo il criterio finanziario. • Calcolare e interpretare gli indici essenziali di redditività, di solidità e di liquidità, senza formule e con i numeri dell’albergo. • Collegare il bilancio d’esercizio al conto economico gestionale per reparti, spiegando le differenze. |
Caso d’apertura: il pomeriggio con il commercialista
Tre settimane dopo il suo arrivo, Paolo Serra chiede un incontro al dottor Bruno Lai, il commercialista che da vent’anni segue la contabilità dell’Albergo Le Mura e prepara il bilancio. L’incontro è fissato in un pomeriggio di marzo, nello studio del commercialista, con Elena Ferrandi presente.
Paolo arriva con il bilancio dell’anno precedente pieno di appunti. Il conto economico dice che l’albergo ha prodotto un valore della produzione di 6,35 milioni di euro e un utile netto di circa 825.000 euro. Lo stato patrimoniale dice che l’albergo vale, a bilancio, quasi diciotto milioni di euro, e che ha debiti verso le banche per 6,9 milioni. Le disponibilità liquide alla fine dell’anno sono 310.000 euro, meno di quanto serve per pagare un mese di stipendi e di fornitori.
«L’utile c’è», dice il dottor Lai. «Il bilancio è in ordine, le imposte sono pagate, la banca non ha mai avuto problemi.» Elena ripete la sua domanda: se l’utile è di ottocentomila euro, dove sono finiti? Il commercialista prende un foglio e fa un conto semplice. All’utile si aggiungono gli ammortamenti, che sono costi ma non uscite di cassa: 620.000 euro. Il totale, circa un milione e quattrocentomila euro, è la cassa che la gestione ha prodotto. Poi si tolgono le rate del mutuo, cioè la quota di capitale restituita alla banca, 820.000 euro, e gli acquisti fatti nell’anno per rinnovare arredi e impianti, circa 550.000 euro. Resta poco più di settantamila euro.
Paolo guarda il foglio. Non c’è nessun mistero e nessun errore: l’albergo guadagna, ma tutto ciò che guadagna serve a ripagare il debito della ristrutturazione e a tenere in piedi l’immobile. Il bilancio lo diceva, per chi sapeva leggerlo. Quello che il bilancio non dice, e che Paolo vuole sapere, è se l’albergo potrebbe guadagnare di più, e dove. Per questo serve un altro strumento, che i capitoli successivi costruiscono. Ma il punto di partenza obbligato è questo documento, e questo capitolo insegna a leggerlo.
2.1 Che cos’è il bilancio d’esercizio
I documenti
Le società italiane redigono ogni anno il bilancio d’esercizio, che fotografa la situazione dell’impresa alla data di chiusura, di solito il 31 dicembre, e il risultato dell’anno. Secondo il codice civile, il bilancio è composto dallo stato patrimoniale, dal conto economico, dal rendiconto finanziario e dalla nota integrativa (articolo 2423). Gli amministratori lo accompagnano con una relazione sulla gestione, che descrive l’andamento dell’impresa e i principali rischi, salvo che la società possa redigere il bilancio in forma abbreviata.
Lo stato patrimoniale elenca ciò che la società possiede e ciò che deve: i beni, i crediti, la liquidità da una parte; il patrimonio dei soci e i debiti dall’altra. Il conto economico elenca i ricavi e i costi dell’anno e ne ricava il risultato. Il rendiconto finanziario spiega come è cambiata la liquidità durante l’anno, e quali attività l’hanno prodotta o assorbita. La nota integrativa spiega i criteri usati, dettaglia le voci principali e aggiunge le informazioni che i prospetti non possono contenere.
I principi di redazione
Il bilancio deve essere redatto con chiarezza e deve rappresentare in modo veritiero e corretto la situazione patrimoniale e finanziaria della società e il risultato economico dell’esercizio (articolo 2423). Il codice indica i principi con cui le voci vanno valutate (articolo 2423-bis): la prudenza, per cui si indicano gli utili soltanto se realizzati e si tiene conto dei rischi e delle perdite anche se conosciuti dopo la chiusura; la prospettiva della continuità aziendale; la rilevazione e la presentazione delle voci tenendo conto della sostanza dell’operazione; la competenza, per cui si tiene conto dei ricavi e dei costi di competenza dell’esercizio, indipendentemente dalla data dell’incasso o del pagamento.
Il principio di competenza è il più importante per capire la differenza fra il bilancio e la cassa. Una camera venduta il 30 dicembre e pagata dall’agenzia a febbraio è un ricavo dell’anno che si chiude, anche se il denaro non è ancora arrivato; una caparra incassata a novembre per un matrimonio di giugno non è un ricavo dell’anno, anche se il denaro è già in banca. Il bilancio misura ciò che l’albergo ha guadagnato, non ciò che ha incassato.
I principi contabili nazionali, emanati dall’Organismo italiano di contabilità e indicati con la sigla OIC seguita da un numero, interpretano e integrano le norme del codice. Il direttore non deve conoscerli nel dettaglio, ma deve sapere che esistono, perché da essi dipendono scelte che toccano l’albergo: come si distingue una manutenzione ordinaria da un investimento, come si ammortizzano gli arredi, come si valutano i crediti verso le agenzie. Il capitolo 15 torna su alcune di queste scelte.
Le forme del bilancio
Non tutte le società redigono lo stesso bilancio. Le società che non superano determinati limiti dimensionali possono redigere il bilancio in forma abbreviata, con prospetti più sintetici e una nota integrativa ridotta (articolo 2435-bis); le società ancora più piccole, le microimprese, hanno ulteriori semplificazioni (articolo 2435-ter). Dal 2024, per effetto del decreto legislativo 6 settembre 2024, n. 125, che ha recepito una direttiva europea sull’adeguamento delle soglie all’inflazione, il bilancio abbreviato è consentito alle società che per due esercizi consecutivi non superano due di questi tre limiti: 5,5 milioni di euro di totale dell’attivo, 11 milioni di euro di ricavi, 50 dipendenti occupati in media durante l’esercizio. Per le microimprese i limiti sono 220.000 euro di attivo, 440.000 euro di ricavi e 5 dipendenti.
L’Albergo Le Mura ha ricavi inferiori a 11 milioni, ma un attivo di quasi diciotto milioni, perché la società possiede l’immobile, e una media di dipendenti superiore a cinquanta nei mesi di alta stagione e vicina a quella soglia sull’anno. Il dottor Lai, prudentemente, redige il bilancio in forma ordinaria. Un albergo della stessa dimensione che non possiede l’immobile, ma lo ha in affitto, potrebbe invece rientrare nella forma abbreviata: un primo esempio di come la formula di gestione cambi il modo in cui i numeri si presentano.
2.2 Lo stato patrimoniale
La struttura
Lo stato patrimoniale previsto dal codice civile (articolo 2424) ha due sezioni. L’attivo elenca le immobilizzazioni, cioè i beni destinati a restare a lungo nell’impresa, distinte in immateriali, materiali e finanziarie; l’attivo circolante, cioè le rimanenze di magazzino, i crediti e le disponibilità liquide; i ratei e i risconti attivi. Il passivo elenca il patrimonio netto, cioè il capitale dei soci, le riserve e l’utile dell’esercizio; i fondi per rischi e oneri; il trattamento di fine rapporto del personale; i debiti, distinti per natura e con l’indicazione di quelli che scadono oltre l’anno; i ratei e i risconti passivi.
Lo stato patrimoniale dell’Albergo Le Mura
La tabella seguente riporta lo stato patrimoniale dell’albergo modello in forma sintetica, in migliaia di euro.
| Attivo | Migliaia di euro | Passivo | Migliaia di euro |
| Immobilizzazioni immateriali (software, licenze) | 120 | Capitale sociale | 2.000 |
| Terreni e fabbricati | 13.500 | Riserve | 6.375 |
| Impianti e macchinari | 1.800 | Utile dell’esercizio | 825 |
| Arredi, attrezzature e altri beni | 1.500 | Totale patrimonio netto | 9.200 |
| Totale immobilizzazioni | 16.920 | Fondi per rischi e oneri | 60 |
| Rimanenze di magazzino | 90 | Trattamento di fine rapporto | 380 |
| Crediti verso clienti e agenzie | 420 | Debiti verso banche (di cui entro l’anno 820) | 6.900 |
| Crediti tributari e altri crediti | 80 | Debiti verso fornitori | 680 |
| Disponibilità liquide | 310 | Debiti tributari | 210 |
| Ratei e risconti attivi | 60 | Debiti verso enti previdenziali | 150 |
| Altri debiti (personale, caparre) | 260 | ||
| Ratei e risconti passivi | 40 | ||
| Totale attivo | 17.880 | Totale passivo | 17.880 |
Che cosa si legge
La prima cosa che salta all’occhio è il peso dell’immobile. …
MATERIALI DI LAVORO
Materiali e download
Checklist, modelli, supplementi e file di lavoro collegati al volume.
107 materiali in 26 gruppi
Capitolo 14 materiali
FILES
1 · Strumento 1.1: La tabella delle responsabilità economiche
1.1
Chi risponde di ogni numero dell’albergo: ricavi, costi, margini, cassa, investimenti.
FILES
2 · Strumento 1.2: Il calendario dei numeri
1.2
Che cosa si guarda ogni giorno, ogni settimana, ogni mese e ogni anno, e chi lo prepara.
FILES
3 · Strumento 1.3: Autovalutazione delle competenze economiche del direttore
1.3
Le competenze economiche che un direttore dovrebbe avere, per capire dove rafforzarsi.
FILES
4 · Strumento 1.4: Le dieci domande del primo mese
1.4
Le domande da fare nel primo mese in un albergo nuovo per capire dove guadagna e dove perde.
Capitolo 24 materiali
FILES
5 · Strumento 2.1: Lo schema di riclassificazione a valore aggiunto
2.1
Lo schema per passare dal conto economico civilistico al valore aggiunto e al margine operativo lordo.
FILES
6 · Strumento 2.2: Lo stato patrimoniale finanziario
2.2
Lo stato patrimoniale riordinato per scadenza: attivo fisso e circolante, fonti a breve e a lungo.
FILES
7 · Strumento 2.3: Gli indici essenziali dell’albergo
2.3
Gli indici che usano il commercialista e la banca, con il modo di leggerli.
FILES
8 · Strumento 2.4: Le domande al commercialista
2.4
Le domande da fare al commercialista per capire il bilancio dell’albergo.
Capitolo 34 materiali
FILES
9 · Strumento 3.1: Il conto riepilogativo USALI dell’albergo
3.1
Le righe del conto USALI, dal reparto camere all’EBITDA, con il responsabile di ciascuna.
FILES
10 · Strumento 3.2: La mappa dal piano dei conti ai reparti
3.2
Come far corrispondere i conti della contabilità ai reparti e alle funzioni dello USALI.
FILES
11 · Strumento 3.3: Le regole per le voci dubbie
3.3
Le regole scritte per le voci che si possono mettere in più righe del conto.
FILES
12 · Strumento 3.4: Adottare lo USALI in novanta giorni
3.4
Il piano per adottare lo USALI in tre mesi, settimana per settimana.
Capitolo 44 materiali
FILES
13 · Strumento 4.1: Il prospetto mensile del reparto camere
4.1
Il prospetto del reparto camere con mese, budget, anno prima e costo per camera occupata.
FILES
14 · Strumento 4.2: Il conto per punti vendita della ristorazione
4.2
Il conto della ristorazione diviso per punto vendita: colazione, ristorante, bar, banchetti.
FILES
15 · Strumento 4.3: L’analisi dei costi evitabili
4.3
Quali costi sparirebbero davvero chiudendo un reparto, e quali ricavi si perderebbero.
FILES
16 · Strumento 4.4: Il contributo di un segmento o di un gruppo
4.4
Il contributo di un segmento o di un gruppo al GOP, con i ricavi indotti e i costi che provoca.
Capitolo 53 materiali
FILES
17 · Strumento 5.1: La cascata dal GOP alla cassa dei soci
5.1
La pagina annuale per la proprietà: dal GOP all’EBITDA, alla riserva e alla cassa dei soci.
FILES
18 · Strumento 5.2: Il confronto fra formule di gestione
5.2
Gestione diretta, contratto di gestione, affitto d’azienda e franchising messi a confronto.
FILES
19 · Strumento 5.3: Le domande da fare a una proposta di gestione o di franchising
5.3
Le domande da fare prima di firmare una proposta di gestione o di franchising.
Capitolo 64 materiali
FILES
20 · Strumento 6.1: Le definizioni degli indicatori
6.1
Le definizioni scritte degli indicatori, perché siano calcolati sempre allo stesso modo.
FILES
21 · Strumento 6.2: Il cruscotto del lunedì
6.2
La pagina del lunedì: pochi indicatori, sempre gli stessi, con budget e anno prima.
FILES
22 · Strumento 6.3: La spiegazione del flow-through
6.3
Come spiegare alla proprietà la parte dei ricavi in più che diventa GOP.
FILES
23 · Strumento 6.4: La scelta dell’insieme competitivo
6.4
Come scegliere gli alberghi con cui confrontarsi negli indici di mercato.
Capitolo 74 materiali
FILES
24 · Strumento 7.1: La classificazione dei costi
7.1
Ogni voce del conto classificata come fissa, variabile o a gradini, con ciò che la fa variare.
FILES
25 · Strumento 7.2: La valutazione di un gruppo o di un’offerta
7.2
Le domande per decidere su un gruppo o un’offerta: contributo, gradini, spiazzamento.
FILES
26 · Strumento 7.3: Aprire o chiudere un mese
7.3
Tenere aperto o chiudere un mese di bassa stagione: il confronto da fare.
FILES
27 · Strumento 7.4: I tre punti di pareggio
7.4
Il pareggio operativo, dopo i costi della proprietà e di cassa, con il margine di sicurezza.
Capitolo 84 materiali
FILES
28 · Strumento 8.1: La pagina degli indirizzi
8.1
La pagina con cui la proprietà dà gli indirizzi del budget: risultato, investimenti, persone.
FILES
29 · Strumento 8.2: Il budget del reparto per fattori
8.2
Il budget di un reparto costruito su volumi, standard e prezzi, con la fonte di ogni ipotesi.
FILES
30 · Strumento 8.3: I ricavi per segmento e per mese
8.3
Le camere e le tariffe del budget per segmento, partendo dall’anno prima e dalle prenotazioni.
FILES
31 · Strumento 8.4: Le domande prima di approvare
8.4
Le domande da fare prima di approvare il budget.
Capitolo 94 materiali
FILES
32 · Strumento 9.1: La previsione delle camere a trenta giorni
9.1
La previsione delle camere a trenta giorni con le prenotazioni e l’andamento degli anni prima.
FILES
33 · Strumento 9.2: Lo scostamento in tre parti
9.2
Le sei domande per scomporre uno scostamento in volume, prezzo ed efficienza.
FILES
34 · Strumento 9.3: La scheda della riunione mensile
9.3
La scheda della riunione mensile: scostamenti, cause, azioni, responsabili, scadenze.
FILES
35 · Strumento 9.4: La previsione di chiusura dell’anno
9.4
La previsione dell’anno con i mesi chiusi e la previsione dei mesi restanti.
Capitolo 104 materiali
FILES
36 · Strumento 10.1: Il costo aziendale e il costo orario
10.1
Dalla retribuzione al costo aziendale annuo e al costo per ora lavorata.
FILES
37 · Strumento 10.2: Gli standard di produttività
10.2
I tempi standard di ogni reparto, misurati sul campo, con la qualità attesa.
FILES
38 · Strumento 10.3: Il piano dell’organico
10.3
Le ore necessarie mese per mese confrontate con le ore del personale stabile.
FILES
39 · Strumento 10.4: Le domande prima di un appalto
10.4
Le domande da fare prima di affidare un servizio in appalto.
Capitolo 114 materiali
FILES
40 · Strumento 11.1: Il calcolo mensile del costo delle merci
11.1
Il costo delle merci del mese con le scorte, confrontato con il costo teorico delle ricette.
FILES
41 · Strumento 11.2: La scheda della ricetta
11.2
La scheda di una ricetta con quantità, rese, costo per porzione e allergeni.
FILES
42 · Strumento 11.3: La lista di controllo della catena delle merci
11.3
I controlli lungo la catena delle merci: ordine, ricevimento, magazzino, cucina, cassa.
FILES
43 · Strumento 11.4: L’analisi del menu
11.4
I piatti di una categoria classificati per popolarità e margine, con l’azione per ciascuno.
Capitolo 124 materiali
FILES
44 · Strumento 12.1: La previsione di tesoreria a tredici settimane
12.1
La cassa settimana per settimana per tredici settimane, con incassi, uscite e saldo.
FILES
45 · Strumento 12.2: Il calendario delle uscite dell’anno
12.2
Le uscite ricorrenti e quelle particolari di ogni mese dell’anno.
FILES
46 · Strumento 12.3: La gestione dei crediti
12.3
Le regole per incassare: fatture, termini, solleciti, caparre, clienti a rischio.
FILES
47 · Strumento 12.4: Le domande prima di chiedere credito
12.4
Le domande da porsi prima di chiedere credito alla banca.
Capitolo 133 materiali
FILES
48 · Strumento 13.1: Il confronto fra formule di gestione
13.1
Le formule di gestione confrontate su ricavi, rischio, decisioni, personale e rinnovo.
FILES
49 · Strumento 13.2: Le clausole da leggere in un contratto di gestione
13.2
Le clausole da leggere in un contratto di gestione: durata, commissioni, prove di risultato, uscita.
FILES
50 · Strumento 13.3: Le clausole da leggere in un affitto d’azienda
13.3
Le clausole da leggere in un affitto d’azienda: canone, rinnovo, personale, riconsegna.
Capitolo 143 materiali
FILES
51 · Strumento 14.1: La stima del valore con la capitalizzazione diretta
14.1
Dall’EBITDA al reddito operativo netto e al valore con la capitalizzazione diretta.
FILES
52 · Strumento 14.2: L’indice della relazione annuale sul valore
14.2
L’indice della relazione annuale sul valore dell’albergo per la proprietà.
FILES
53 · Strumento 14.3: La verifica annuale delle assicurazioni
14.3
La verifica annuale delle assicurazioni: valori assicurati, esclusioni, scadenze.
Capitolo 153 materiali
FILES
54 · Strumento 15.1: La politica di classificazione
15.1
La politica scritta per classificare le spese fra correnti e investimenti.
FILES
55 · Strumento 15.2: Esempi di classificazione
15.2
Esempi di spese classificate come correnti o investimenti, con il motivo.
FILES
56 · Strumento 15.3: Le tre domande prima di un lavoro
15.3
Le tre domande da fare prima di un lavoro: contabilità, fisco, titolo edilizio.
Capitolo 163 materiali
FILES
57 · Strumento 16.1: La scheda di verifica dello stato
16.1
La scheda per verificare lo stato e la vita residua di ogni componente dell’albergo.
FILES
58 · Strumento 16.2: Il piano di rinnovo a dieci anni
16.2
Il piano di rinnovo a dieci anni per categoria, confrontato con la riserva.
FILES
59 · Strumento 16.3: Il confronto del costo del ciclo di vita
16.3
Il confronto fra due alternative sul costo dell’intero ciclo di vita.
Capitolo 174 materiali
FILES
60 · Strumento 17.1: I flussi di cassa incrementali
17.1
I flussi di cassa incrementali di un progetto, anno per anno, dopo le imposte.
FILES
61 · Strumento 17.2: I quattro criteri a confronto
17.2
Tempo di rientro, rendimento contabile, valore attuale netto e tasso interno: che cosa dicono e nascondono.
FILES
62 · Strumento 17.3: L’analisi di sensibilità e gli scenari
17.3
Valore attuale netto e tasso interno quando cambiano le ipotesi principali.
FILES
63 · Strumento 17.4: La verifica dopo l’investimento
17.4
La verifica dei risultati di un investimento uno o due anni dopo.
Capitolo 183 materiali
FILES
64 · Strumento 18.1: La scheda della richiesta d’investimento
18.1
La scheda con cui si chiede un investimento: costo, benefici, rischio del rinvio, finanziamento.
FILES
65 · Strumento 18.2: La graduatoria
18.2
La graduatoria dei progetti per famiglia: obblighi, protezione, rendimento, strategia, desideri.
FILES
66 · Strumento 18.3: La lista dei progetti rinviati
18.3
I progetti rinviati con il motivo, le informazioni mancanti e la data di riesame.
Capitolo 194 materiali
FILES
67 · Strumento 19.1: Il confronto fra le alternative
19.1
Albergo aperto o chiuso, lavori concentrati o diluiti: il confronto delle alternative.
FILES
68 · Strumento 19.2: Le regole di convivenza nel contratto d’appalto
19.2
Le regole di convivenza fra cantiere e ospiti da scrivere nel contratto d’appalto.
FILES
69 · Strumento 19.3: La comunicazione con gli ospiti
19.3
Che cosa comunicare agli ospiti prima, durante e dopo i lavori, e chi lo fa.
FILES
70 · Strumento 19.4: Gli adempimenti prima di aprire il cantiere
19.4
Gli adempimenti prima di aprire un cantiere: titoli, sicurezza, antincendio, rumore, rifiuti.
Capitolo 204 materiali
FILES
71 · Strumento 20.1: La pagina di sintesi del dossier
20.1
La pagina di sintesi del dossier da presentare alla proprietà o alla banca.
FILES
72 · Strumento 20.2: La lista di controllo prima di chiedere
20.2
La lista di controllo prima di chiedere risorse, con dove si trova ogni risposta.
FILES
73 · Strumento 20.3: Gli indici per la banca
20.3
Gli indici che la banca guarda, prima e dopo il nuovo finanziamento.
FILES
74 · Strumento 20.4: La verifica di un incentivo
20.4
Le domande per verificare un incentivo prima di contarci.
Capitolo 213 materiali
FILES
75 · Strumento 21.1: La mappa dei tributi dell’albergo
21.1
Tutti i tributi dell’albergo con base, scadenze, responsabile e controllo.
FILES
76 · Strumento 21.2: La scheda fiscale di un nuovo pacchetto
21.2
La scheda fiscale di un pacchetto: servizi, aliquote, ripartizione del prezzo.
FILES
77 · Strumento 21.3: Il controllo mensile di coerenza
21.3
Il controllo mensile di coerenza fra gestionale, corrispettivi, IVA e imposta di soggiorno.
Capitolo 224 materiali
FILES
78 · Strumento 22.1: Il conto essenziale dell’albergo piccolo
22.1
Il conto in poche righe dell’albergo piccolo, mese, stagione e stagione precedente.
FILES
79 · Strumento 22.2: Il valore del lavoro della famiglia
22.2
Il valore di mercato del lavoro della famiglia confrontato con ciò che riceve.
FILES
80 · Strumento 22.3: Aprire o no una settimana
22.3
Il saldo di una settimana in più di apertura, con gli effetti non economici.
FILES
81 · Strumento 22.4: Il cruscotto del lunedì in stagione
22.4
Il cruscotto settimanale dell’albergo stagionale durante la stagione.
Capitolo 234 materiali
FILES
82 · Strumento 23.1: Il giro notturno dell’energia
23.1
Il giro notturno per trovare gli sprechi di energia, area per area.
FILES
83 · Strumento 23.2: Gli indicatori mensili
23.2
Gli indicatori mensili di energia, acqua e rifiuti per camera occupata e per ospite.
FILES
84 · Strumento 23.3: Il confronto delle offerte di energia
23.3
Il confronto delle offerte di energia: prezzo, condizioni, costo atteso e avverso.
FILES
85 · Strumento 23.4: Il programma di efficienza
23.4
Il programma degli interventi di efficienza con spesa, risparmio e responsabile.
Capitolo 244 materiali
FILES
86 · Strumento 24.1: La mappa dei sistemi
24.1
La mappa dei sistemi informativi con fornitori, responsabili, interfacce e scadenze.
FILES
87 · Strumento 24.2: Il calendario della chiusura del mese
24.2
Il calendario della chiusura del mese, giorno per giorno, con i responsabili.
FILES
88 · Strumento 24.3: Il contratto con il fornitore di sistemi
24.3
Le clausole da chiedere nel contratto con un fornitore di sistemi.
FILES
89 · Strumento 24.4: La verifica minima di sicurezza
24.4
La verifica minima di sicurezza informatica dell’albergo.
Fogli di calcoloPer i calcoli di tutto il volume16 materiali
XLSX
91 · Il conto USALI, la cascata fino alla cassa e gli indicatori
Excel 01
Conto USALI per reparti, cascata fino alla cassa dei soci, indicatori del cruscotto, flow-through, indici di mercato.
XLSX
92 · Il bilancio riclassificato e gli indici essenziali
Excel 02
Bilancio riclassificato, stato patrimoniale finanziario, indici, rendiconto finanziario.
XLSX
93 · Costi fissi e variabili, i tre punti di pareggio e il contributo di un’offerta
Excel 03
Costi fissi e variabili, tre punti di pareggio, margine di sicurezza, contributo di un gruppo con lo spiazzamento.
XLSX
94 · Il budget: ricavi per segmento e per mese, reparti per fattori
Excel 04
Ricavi per segmento e per mese, budget del reparto per fattori, riepilogo del budget, sconto a un cliente.
XLSX
95 · L’analisi degli scostamenti: volume, prezzo, efficienza
Excel 05
Scostamenti di volume, prezzo ed efficienza; budget flessibile; previsione di chiusura dell’anno.
XLSX
96 · Il costo del lavoro: costo orario, organico, fare o comprare
Excel 06
Costo aziendale e orario, piano dell’organico, gestione interna o appalto.
XLSX
97 · Il costo delle merci, la scheda della ricetta e l’analisi del menu
Excel 07
Costo mensile delle merci, scheda della ricetta, analisi del menu.
XLSX
98 · La cassa: la previsione a tredici settimane, l’anno per mesi, i crediti
Excel 08
Previsione di tesoreria a tredici settimane, cassa dell’anno per mesi, giorni di incasso e caparre.
XLSX
99 · Proprietà e gestione: commissioni, formule a confronto, scenari
Excel 09
Commissioni di gestione, quattro formule di gestione, scenari dell’affitto d’azienda.
XLSX
100 · Il valore dell’albergo con la capitalizzazione diretta
Excel 10
Reddito operativo netto, valore con la capitalizzazione diretta, valore creato da un investimento.
XLSX
101 · Il piano di rinnovo, la riserva, il costo del ciclo di vita, le spese di gennaio
Excel 11
Piano di rinnovo e riserva, costo del ciclo di vita, spese correnti e investimenti con gli ammortamenti.
XLSX
102 · Valutare un investimento: flussi, quattro criteri, sensibilità, priorità, cantiere
Excel 12
Flussi incrementali, quattro criteri, sei scenari, graduatoria dei progetti, alternative di cantiere.
XLSX
103 · Gli indici per la banca e la rata di un finanziamento
Excel 13
Rata di un finanziamento e indici per la banca prima e dopo.
XLSX
104 · L’albergo piccolo e stagionale
Excel 14
Conto essenziale, lavoro della famiglia, aprire una settimana, gestire o affittare.
XLSX
105 · Energia, acqua e rifiuti: indicatori, offerte, programma di efficienza
Excel 15
Indicatori energetici, offerte a prezzo fisso o variabile, programma di efficienza.
XLSX
106 · La scheda fiscale di un pacchetto: IVA e ricavo netto
Excel 16
IVA e ricavo netto di un pacchetto, imposta di soggiorno.
Altri materiali2 materiali
XLSX
90 · I fogli di calcolo del Volume 3: indice ed esercizi svolti
Indice
L’elenco dei sedici fogli di calcolo e, per ogni esercizio svolto del libro, il file e il foglio con cui rifarlo.
PDF
107 · Architettura_Vol3_Titoli_materiale
PER CORSI E SCUOLE
Slide didattiche da proiettare
Apri le slide a schermo intero per lezioni e corsi oppure scarica i file alla risoluzione originale. Usa le frecce per passare da una slide all’altra. Dove disponibile, apri la spiegazione e scegli la lingua da leggere e ascoltare.
Slide 1
Leggi la spiegazione
Italiano
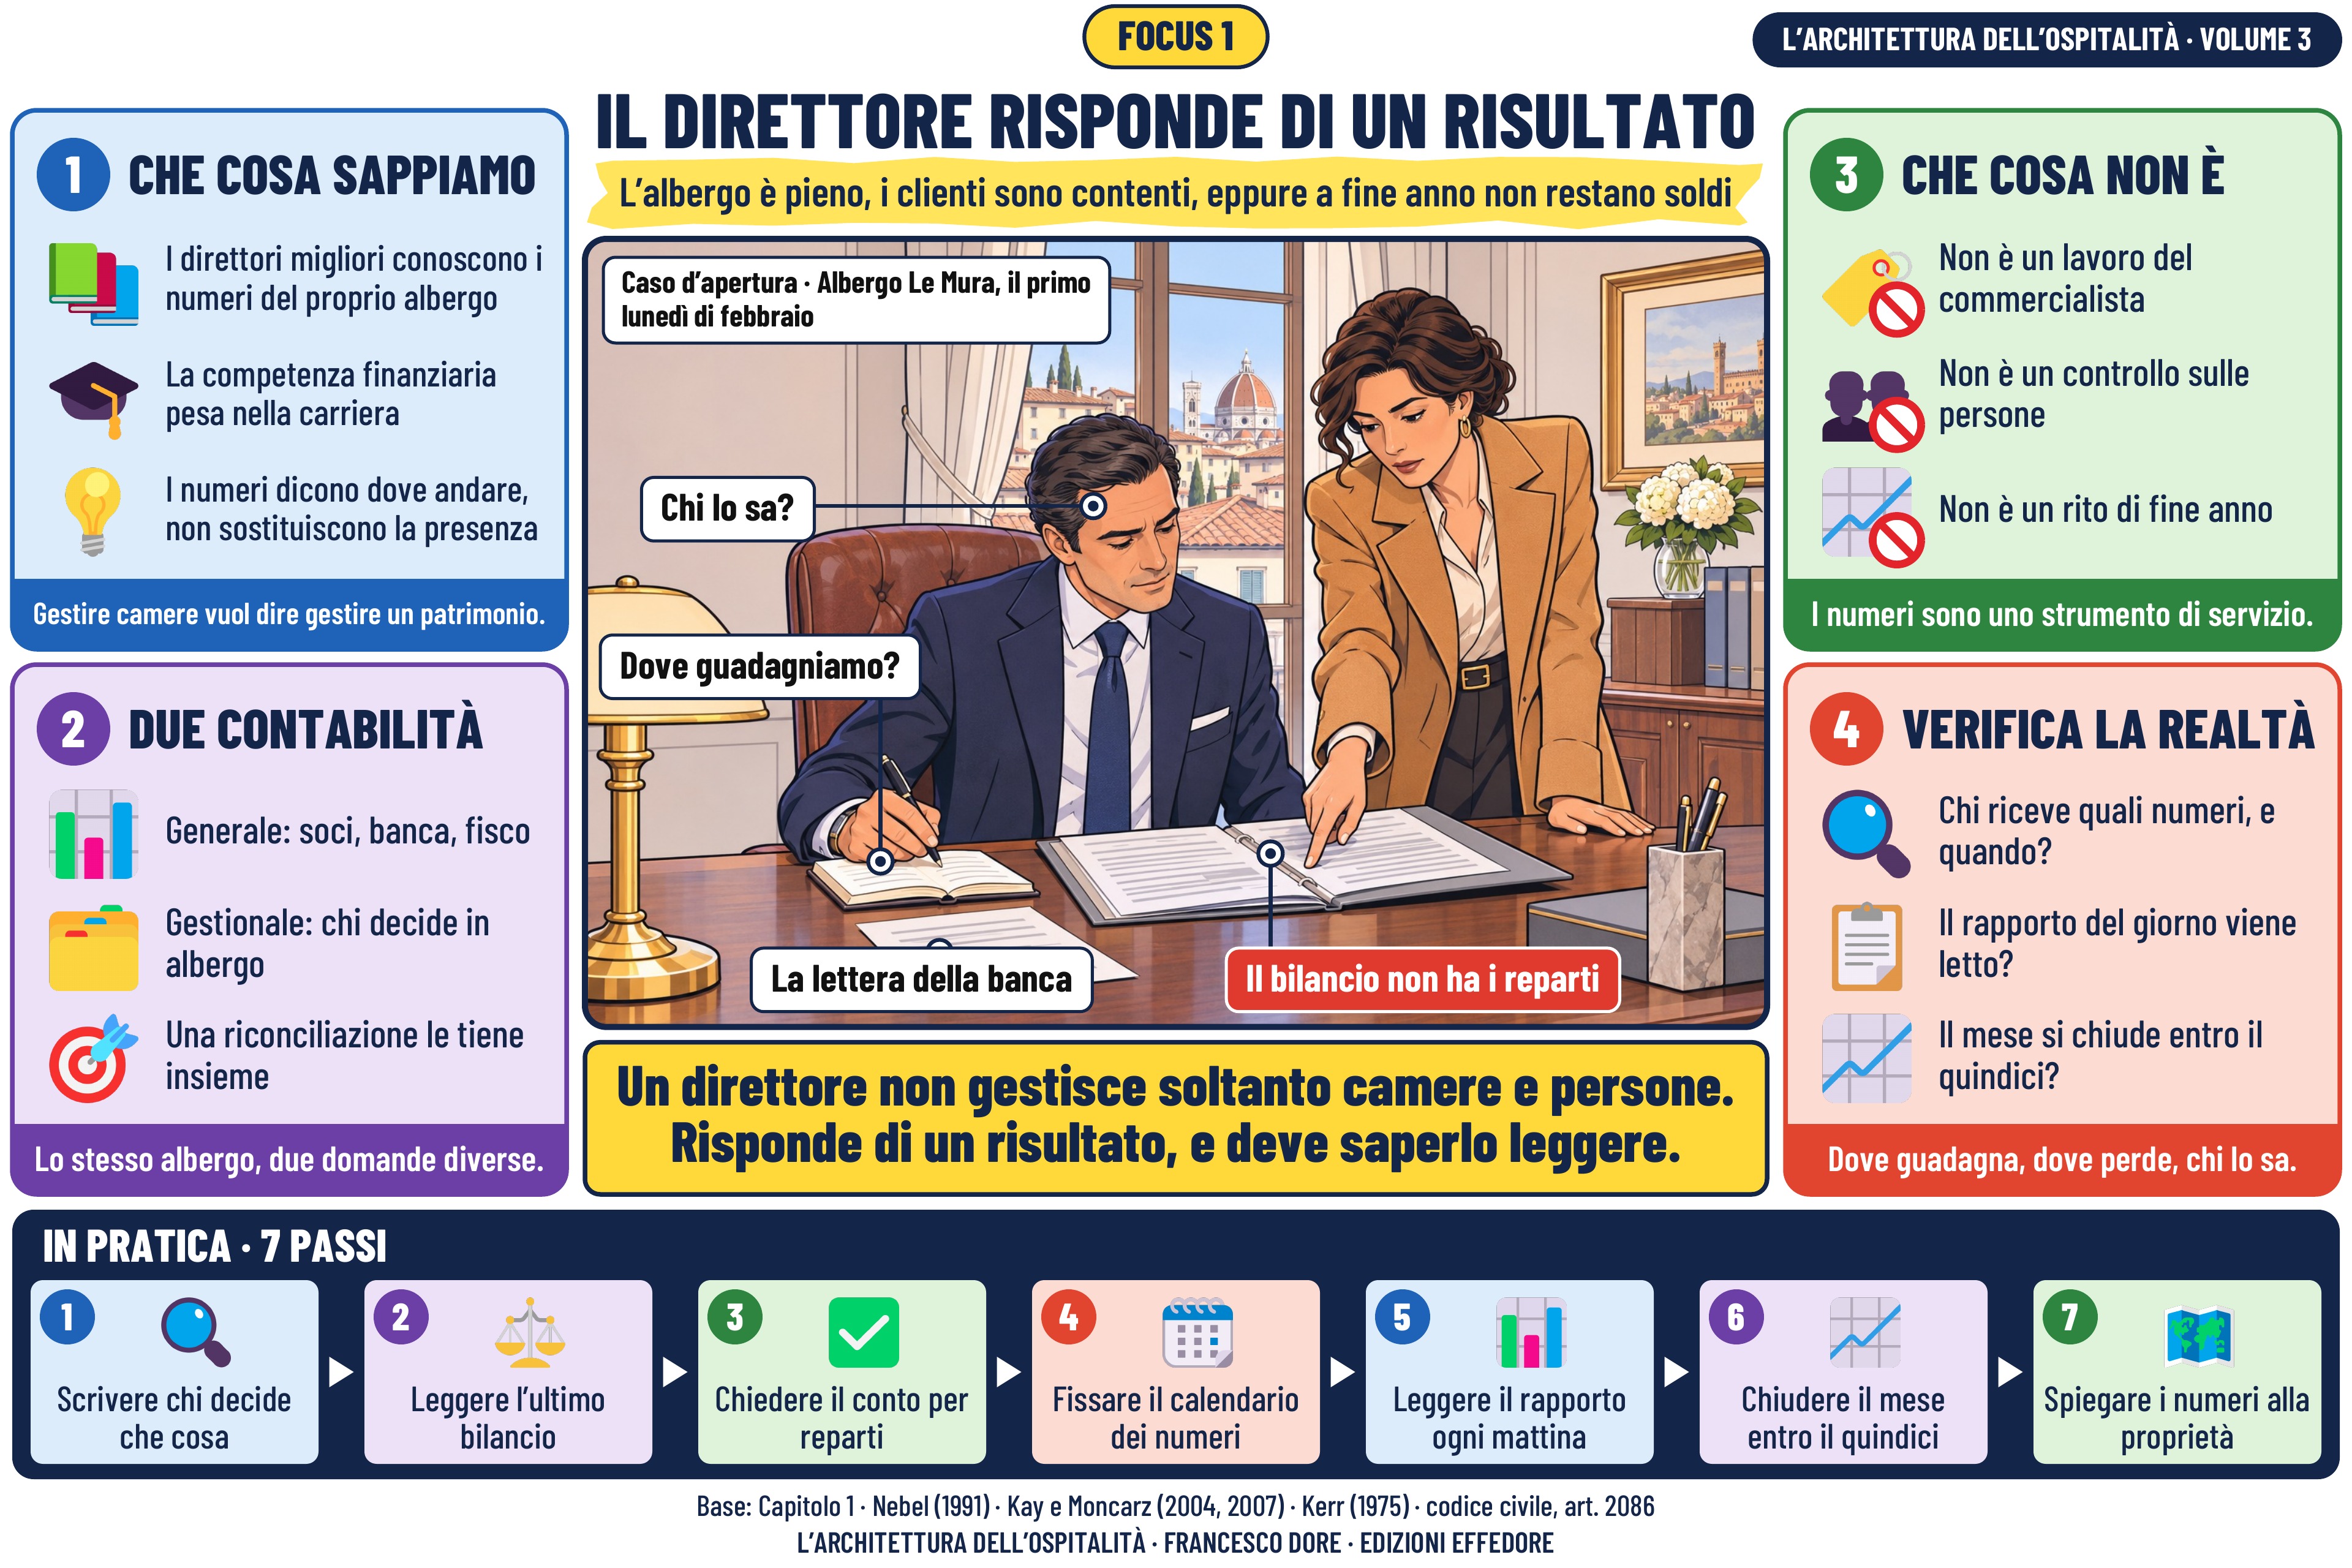
Questa slide apre il volume con la domanda da cui nascono tutti gli altri capitoli: di che cosa risponde, in termini economici, un direttore d’albergo? La fascia gialla sotto il titolo lo dice in una frase: l’albergo è pieno, i clienti sono contenti, eppure a fine anno non restano soldi.
Il caso è il primo lunedì di Paolo Serra, nuovo direttore dell’Albergo Le Mura, un quattro stelle di centodieci camere in una città d’arte del Nord. Elena Ferrandi, della famiglia proprietaria, gli consegna una cartellina con il bilancio, i ricavi mese per mese e una lettera della banca. Nel disegno Paolo studia quei fogli e scrive sul quaderno tre domande: dove guadagna questo albergo, dove perde, e chi lo sa.
Il primo pannello riassume ciò che sappiamo: i direttori migliori conoscono i numeri del proprio albergo, la competenza finanziaria pesa nella carriera e i numeri dicono dove andare, non sostituiscono la presenza. Gestire camere vuol dire gestire un patrimonio. Il secondo pannello, «Due contabilità», distingue: generale: soci, banca, fisco; gestionale: chi decide in albergo; una riconciliazione le tiene insieme. Lo stesso albergo, due domande diverse.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un lavoro del commercialista; non è un controllo sulle persone; non è un rito di fine anno. I numeri sono uno strumento di servizio. Il quarto pannello porta le domande in albergo: chi riceve quali numeri, e quando? Il rapporto del giorno viene letto? Il mese si chiude entro il quindici? Dove guadagna, dove perde, chi lo sa.
La frase centrale lo dice in due righe: un direttore non gestisce soltanto camere e persone. Risponde di un risultato, e deve saperlo leggere. I sette passi in basso vanno da «scrivere chi decide che cosa» a «spiegare i numeri alla proprietà».
Il caso è il primo lunedì di Paolo Serra, nuovo direttore dell’Albergo Le Mura, un quattro stelle di centodieci camere in una città d’arte del Nord. Elena Ferrandi, della famiglia proprietaria, gli consegna una cartellina con il bilancio, i ricavi mese per mese e una lettera della banca. Nel disegno Paolo studia quei fogli e scrive sul quaderno tre domande: dove guadagna questo albergo, dove perde, e chi lo sa.
Il primo pannello riassume ciò che sappiamo: i direttori migliori conoscono i numeri del proprio albergo, la competenza finanziaria pesa nella carriera e i numeri dicono dove andare, non sostituiscono la presenza. Gestire camere vuol dire gestire un patrimonio. Il secondo pannello, «Due contabilità», distingue: generale: soci, banca, fisco; gestionale: chi decide in albergo; una riconciliazione le tiene insieme. Lo stesso albergo, due domande diverse.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un lavoro del commercialista; non è un controllo sulle persone; non è un rito di fine anno. I numeri sono uno strumento di servizio. Il quarto pannello porta le domande in albergo: chi riceve quali numeri, e quando? Il rapporto del giorno viene letto? Il mese si chiude entro il quindici? Dove guadagna, dove perde, chi lo sa.
La frase centrale lo dice in due righe: un direttore non gestisce soltanto camere e persone. Risponde di un risultato, e deve saperlo leggere. I sette passi in basso vanno da «scrivere chi decide che cosa» a «spiegare i numeri alla proprietà».
Slide 2
Leggi la spiegazione
Italiano
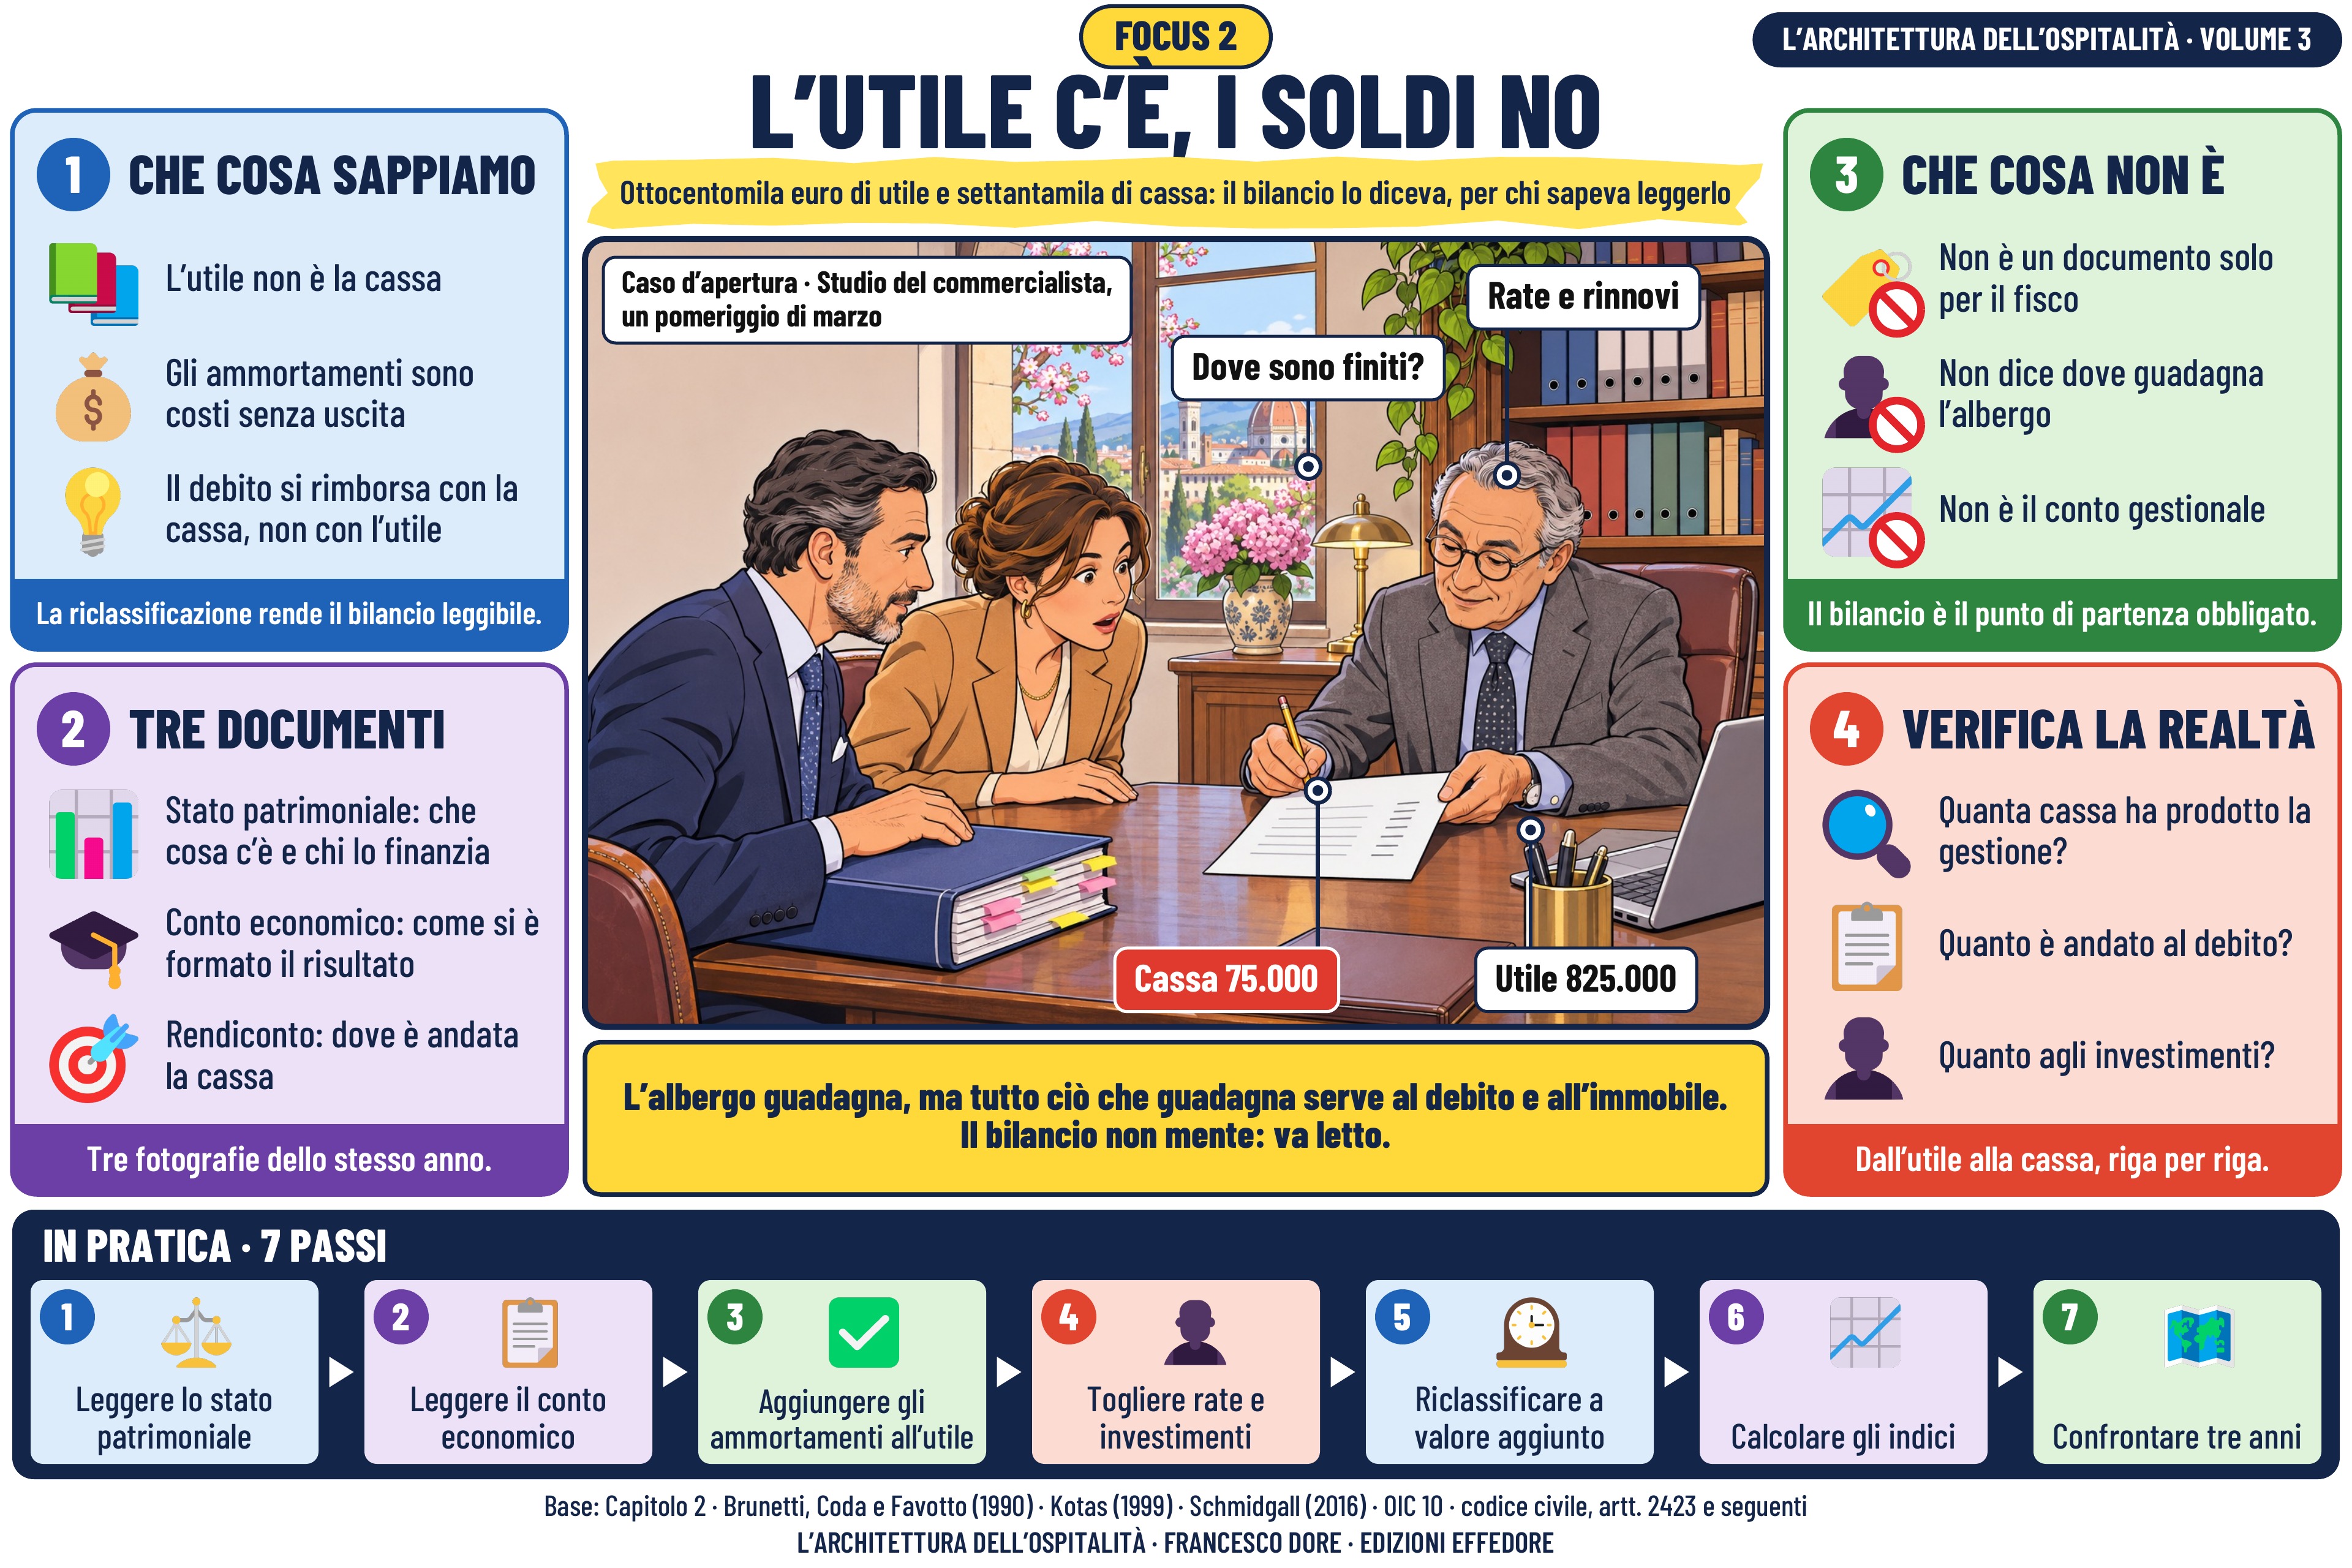
Questa slide insegna a leggere il primo documento che un direttore riceve: il bilancio d’esercizio. La fascia gialla sotto il titolo lo dice in una frase: ottocentomila euro di utile e settantamila di cassa: il bilancio lo diceva, per chi sapeva leggerlo.
Il caso è un pomeriggio di marzo nello studio del dottor Lai, il commercialista dell’albergo. Il bilancio dice che l’utile è di circa ottocentoventicinquemila euro, ma in cassa resta pochissimo. Nel disegno il commercialista scrive su un solo foglio il conto che risolve il mistero: all’utile si aggiungono gli ammortamenti, poi si tolgono le rate del mutuo e gli investimenti, e restano circa settantacinquemila euro.
Il primo pannello riassume ciò che sappiamo: l’utile non è la cassa, gli ammortamenti sono costi senza uscita e il debito si rimborsa con la cassa, non con l’utile. La riclassificazione rende il bilancio leggibile. Il secondo pannello, «Tre documenti», distingue: stato patrimoniale: che cosa c’è e chi lo finanzia; conto economico: come si è formato il risultato; rendiconto: dove è andata la cassa. Tre fotografie dello stesso anno.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un documento solo per il fisco; non dice dove guadagna l’albergo; non è il conto gestionale. Il bilancio è il punto di partenza obbligato. Il quarto pannello porta le domande in albergo: quanta cassa ha prodotto la gestione? Quanto è andato al debito? Quanto agli investimenti? Dall’utile alla cassa, riga per riga.
La frase centrale lo dice in due righe: l’albergo guadagna, ma tutto ciò che guadagna serve al debito e all’immobile. Il bilancio non mente: va letto. I sette passi in basso vanno da «leggere lo stato patrimoniale» a «confrontare tre anni».
Il caso è un pomeriggio di marzo nello studio del dottor Lai, il commercialista dell’albergo. Il bilancio dice che l’utile è di circa ottocentoventicinquemila euro, ma in cassa resta pochissimo. Nel disegno il commercialista scrive su un solo foglio il conto che risolve il mistero: all’utile si aggiungono gli ammortamenti, poi si tolgono le rate del mutuo e gli investimenti, e restano circa settantacinquemila euro.
Il primo pannello riassume ciò che sappiamo: l’utile non è la cassa, gli ammortamenti sono costi senza uscita e il debito si rimborsa con la cassa, non con l’utile. La riclassificazione rende il bilancio leggibile. Il secondo pannello, «Tre documenti», distingue: stato patrimoniale: che cosa c’è e chi lo finanzia; conto economico: come si è formato il risultato; rendiconto: dove è andata la cassa. Tre fotografie dello stesso anno.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un documento solo per il fisco; non dice dove guadagna l’albergo; non è il conto gestionale. Il bilancio è il punto di partenza obbligato. Il quarto pannello porta le domande in albergo: quanta cassa ha prodotto la gestione? Quanto è andato al debito? Quanto agli investimenti? Dall’utile alla cassa, riga per riga.
La frase centrale lo dice in due righe: l’albergo guadagna, ma tutto ciò che guadagna serve al debito e all’immobile. Il bilancio non mente: va letto. I sette passi in basso vanno da «leggere lo stato patrimoniale» a «confrontare tre anni».
Slide 3
Leggi la spiegazione
Italiano
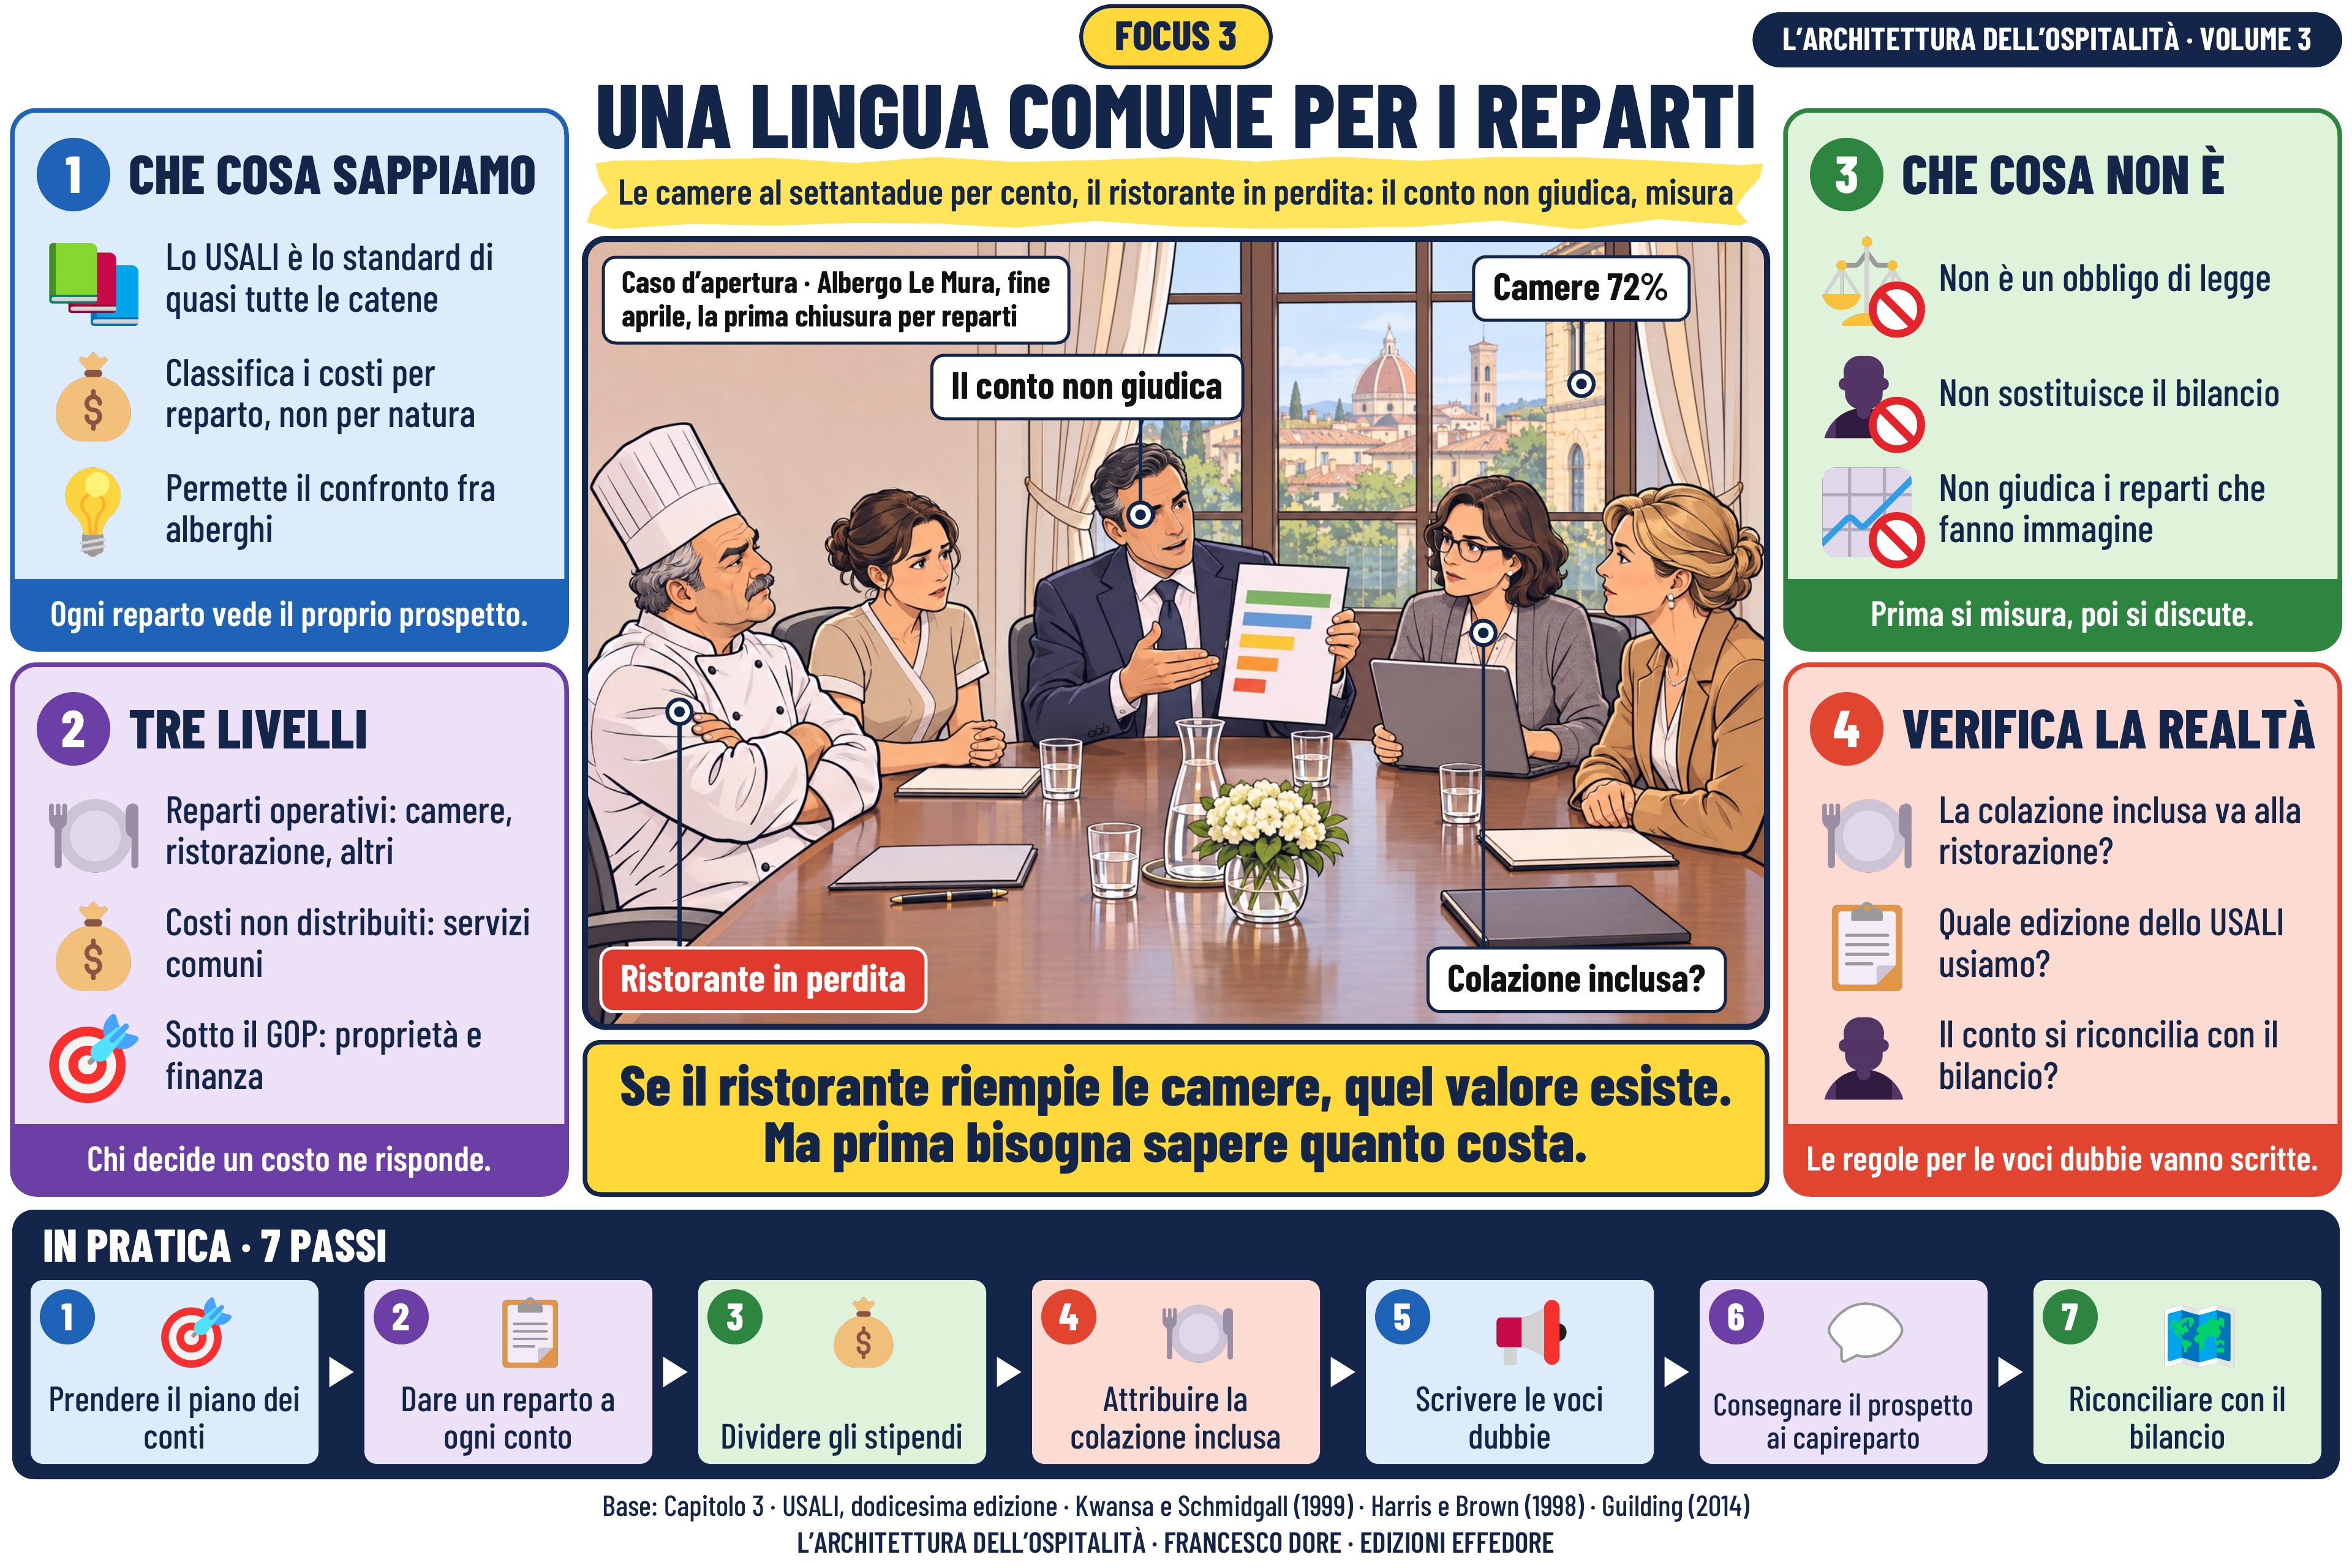
Questa slide presenta lo standard con cui quasi tutti gli alberghi del mondo costruiscono il conto per reparti: lo USALI. La fascia gialla sotto il titolo lo dice in una frase: le camere al settantadue per cento, il ristorante in perdita: il conto non giudica, misura.
Il caso è la prima chiusura del mese per reparti dell’Albergo Le Mura. Le camere producono un margine del settantadue per cento, il ristorante chiude in perdita, il centro benessere non copre il proprio personale. Nel disegno lo chef incrocia le braccia, e il direttore risponde che il conto non giudica nessuno: dice quanto costa ciascun reparto e quanto produce.
Il primo pannello riassume ciò che sappiamo: lo USALI è lo standard di quasi tutte le catene, classifica i costi per reparto, non per natura e permette il confronto fra alberghi. Ogni reparto vede il proprio prospetto. Il secondo pannello, «Tre livelli», distingue: reparti operativi: camere, ristorazione, altri; costi non distribuiti: servizi comuni; sotto il GOP: proprietà e finanza. Chi decide un costo ne risponde.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un obbligo di legge; non sostituisce il bilancio; non giudica i reparti che fanno immagine. Prima si misura, poi si discute. Il quarto pannello porta le domande in albergo: la colazione inclusa va alla ristorazione? Quale edizione dello USALI usiamo? Il conto si riconcilia con il bilancio? Le regole per le voci dubbie vanno scritte.
La frase centrale lo dice in due righe: se il ristorante riempie le camere, quel valore esiste. Ma prima bisogna sapere quanto costa. I sette passi in basso vanno da «prendere il piano dei conti» a «riconciliare con il bilancio».
Il caso è la prima chiusura del mese per reparti dell’Albergo Le Mura. Le camere producono un margine del settantadue per cento, il ristorante chiude in perdita, il centro benessere non copre il proprio personale. Nel disegno lo chef incrocia le braccia, e il direttore risponde che il conto non giudica nessuno: dice quanto costa ciascun reparto e quanto produce.
Il primo pannello riassume ciò che sappiamo: lo USALI è lo standard di quasi tutte le catene, classifica i costi per reparto, non per natura e permette il confronto fra alberghi. Ogni reparto vede il proprio prospetto. Il secondo pannello, «Tre livelli», distingue: reparti operativi: camere, ristorazione, altri; costi non distribuiti: servizi comuni; sotto il GOP: proprietà e finanza. Chi decide un costo ne risponde.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un obbligo di legge; non sostituisce il bilancio; non giudica i reparti che fanno immagine. Prima si misura, poi si discute. Il quarto pannello porta le domande in albergo: la colazione inclusa va alla ristorazione? Quale edizione dello USALI usiamo? Il conto si riconcilia con il bilancio? Le regole per le voci dubbie vanno scritte.
La frase centrale lo dice in due righe: se il ristorante riempie le camere, quel valore esiste. Ma prima bisogna sapere quanto costa. I sette passi in basso vanno da «prendere il piano dei conti» a «riconciliare con il bilancio».
Slide 4
Leggi la spiegazione
Italiano
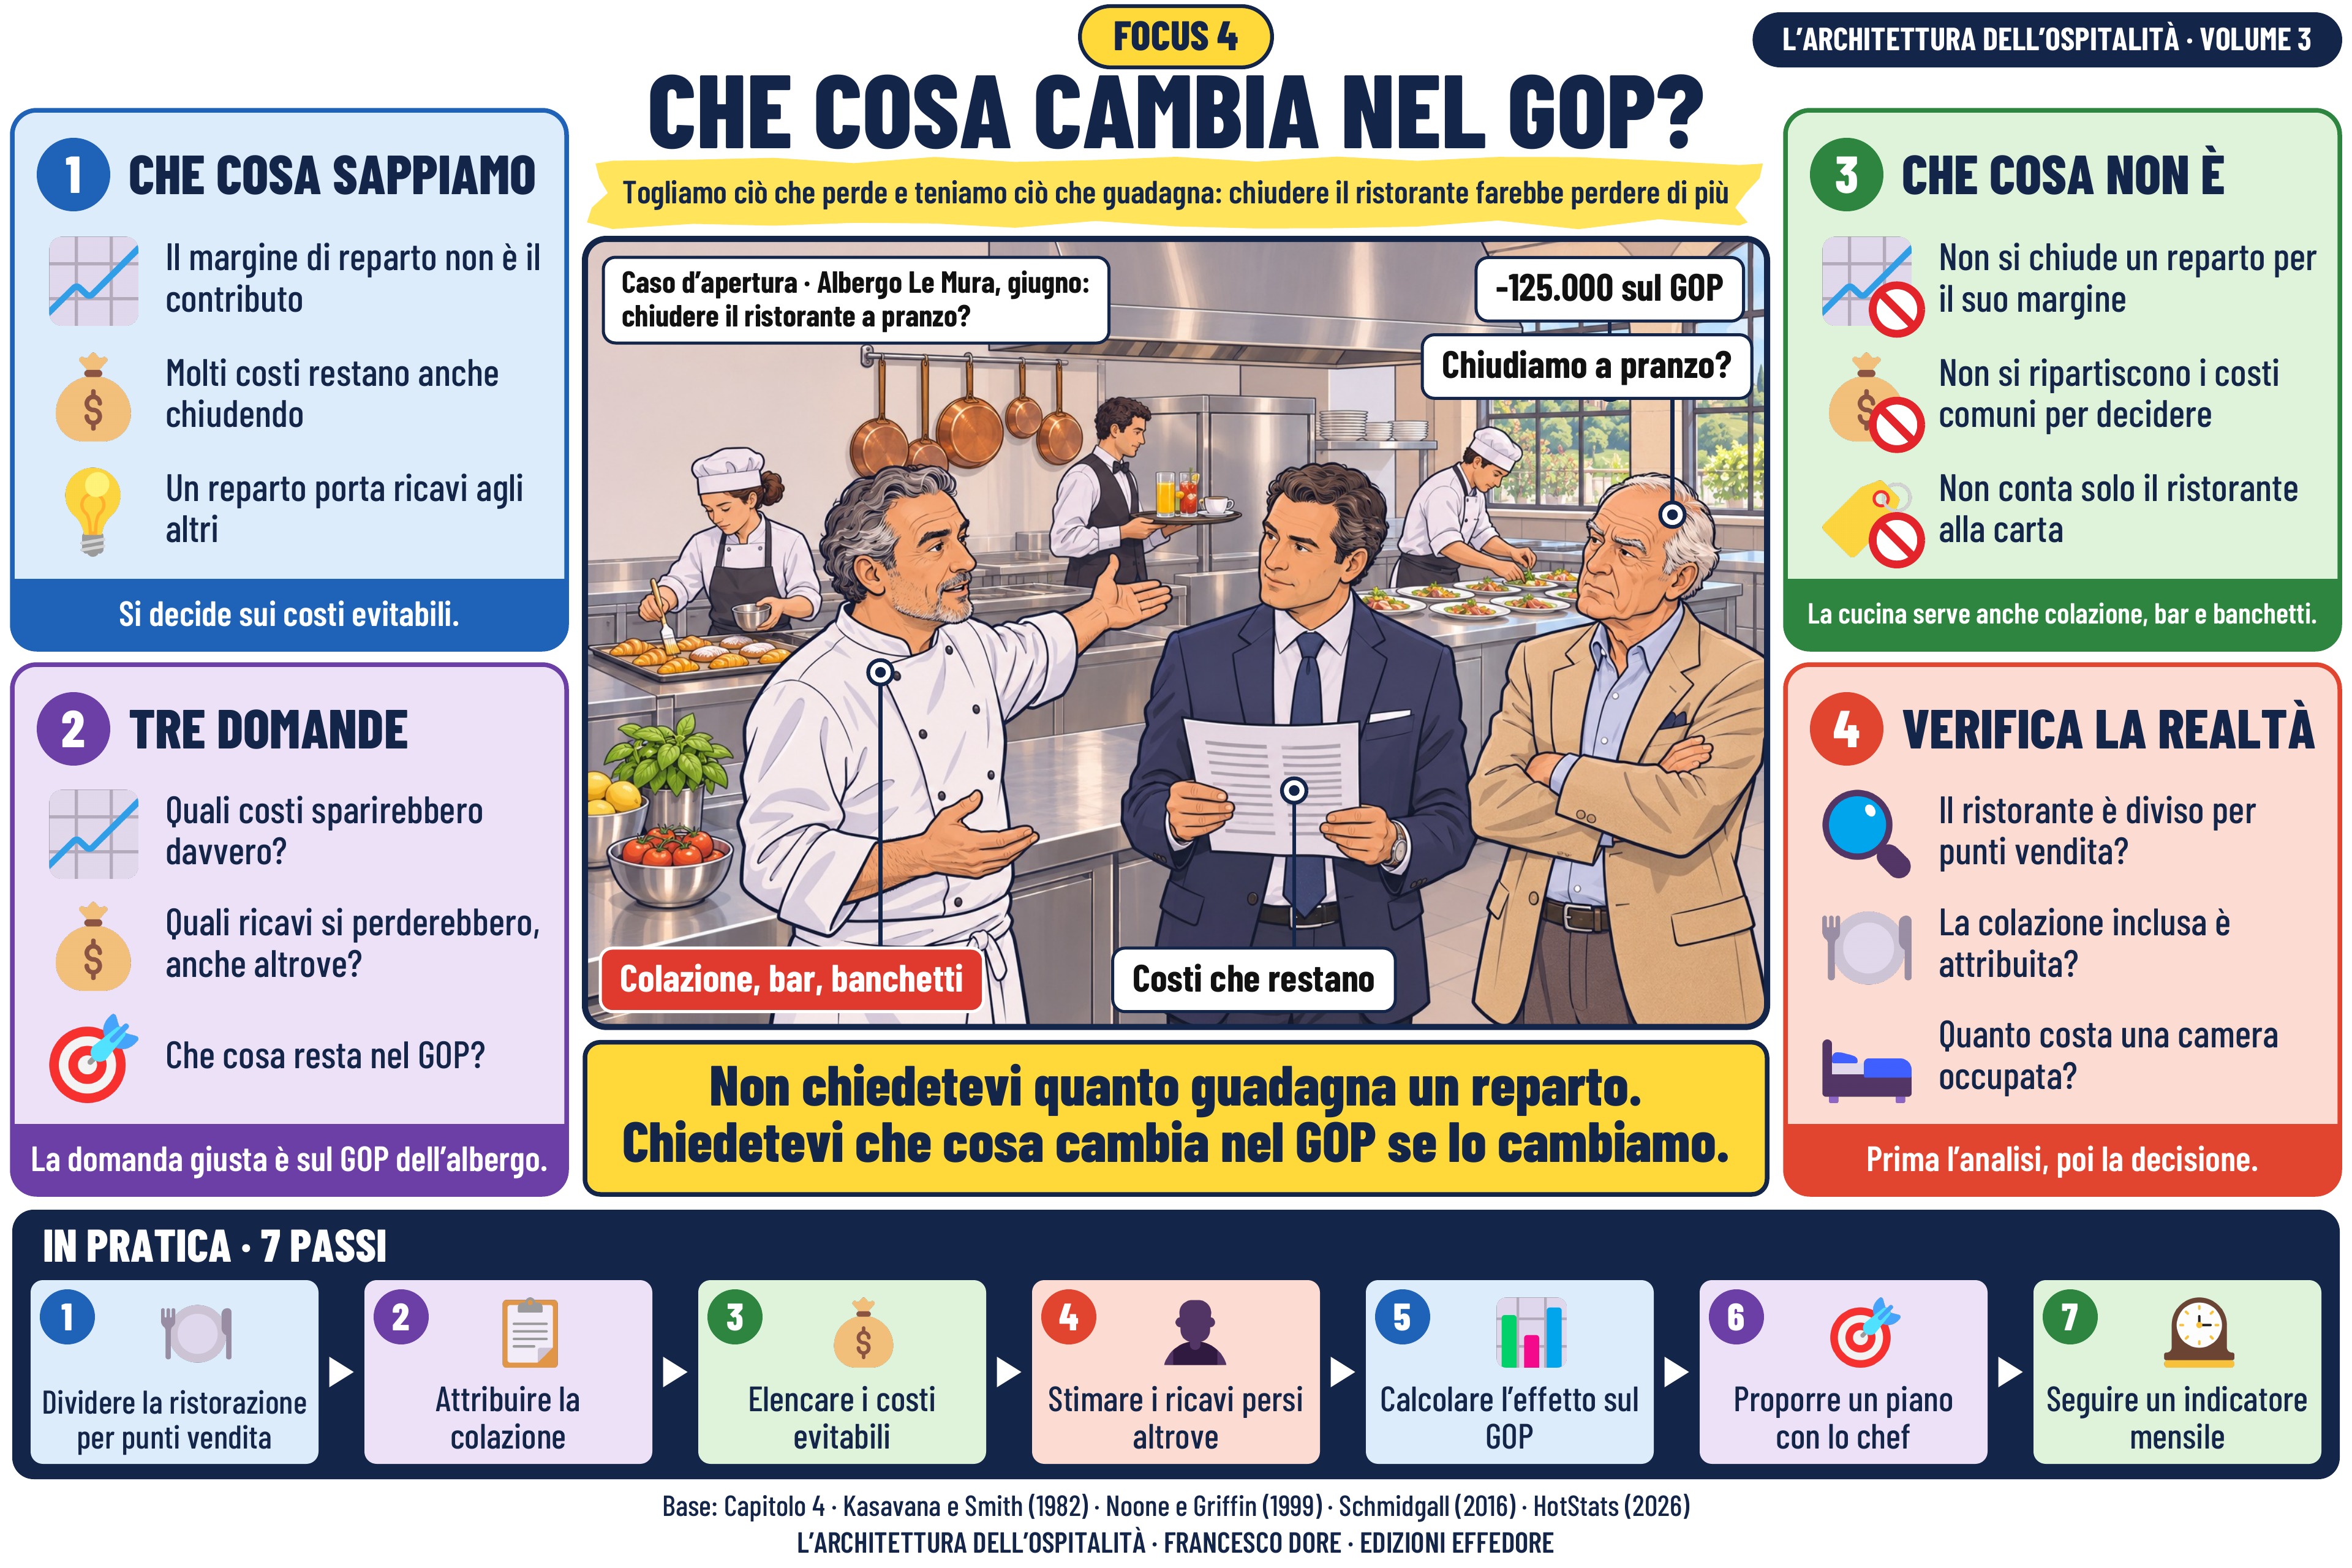
Questa slide parla di una decisione che si prende spesso con il numero sbagliato: chiudere o tenere un reparto. La fascia gialla sotto il titolo lo dice in una frase: togliamo ciò che perde e teniamo ciò che guadagna: chiudere il ristorante farebbe perdere di più.
Il caso è la proposta dello zio di Elena: chiudere il ristorante a pranzo, perché il suo margine è negativo. Il direttore chiede due settimane per una domanda diversa: di quanto cambierebbe il GOP dell’albergo? Nel disegno lo chef mostra che la stessa cucina serve anche la colazione, il bar e i banchetti, e il direttore tiene il foglio con i costi che non sparirebbero.
Il primo pannello riassume ciò che sappiamo: il margine di reparto non è il contributo, molti costi restano anche chiudendo e un reparto porta ricavi agli altri. Si decide sui costi evitabili. Il secondo pannello, «Tre domande», distingue: quali costi sparirebbero davvero?; quali ricavi si perderebbero, anche altrove?; che cosa resta nel GOP?. La domanda giusta è sul GOP dell’albergo.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si chiude un reparto per il suo margine; non si ripartiscono i costi comuni per decidere; non conta solo il ristorante alla carta. La cucina serve anche colazione, bar e banchetti. Il quarto pannello porta le domande in albergo: il ristorante è diviso per punti vendita? La colazione inclusa è attribuita? Quanto costa una camera occupata? Prima l’analisi, poi la decisione.
La frase centrale lo dice in due righe: non chiedetevi quanto guadagna un reparto. Chiedetevi che cosa cambia nel GOP se lo cambiamo. I sette passi in basso vanno da «dividere la ristorazione per punti vendita» a «seguire un indicatore mensile».
Il caso è la proposta dello zio di Elena: chiudere il ristorante a pranzo, perché il suo margine è negativo. Il direttore chiede due settimane per una domanda diversa: di quanto cambierebbe il GOP dell’albergo? Nel disegno lo chef mostra che la stessa cucina serve anche la colazione, il bar e i banchetti, e il direttore tiene il foglio con i costi che non sparirebbero.
Il primo pannello riassume ciò che sappiamo: il margine di reparto non è il contributo, molti costi restano anche chiudendo e un reparto porta ricavi agli altri. Si decide sui costi evitabili. Il secondo pannello, «Tre domande», distingue: quali costi sparirebbero davvero?; quali ricavi si perderebbero, anche altrove?; che cosa resta nel GOP?. La domanda giusta è sul GOP dell’albergo.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si chiude un reparto per il suo margine; non si ripartiscono i costi comuni per decidere; non conta solo il ristorante alla carta. La cucina serve anche colazione, bar e banchetti. Il quarto pannello porta le domande in albergo: il ristorante è diviso per punti vendita? La colazione inclusa è attribuita? Quanto costa una camera occupata? Prima l’analisi, poi la decisione.
La frase centrale lo dice in due righe: non chiedetevi quanto guadagna un reparto. Chiedetevi che cosa cambia nel GOP se lo cambiamo. I sette passi in basso vanno da «dividere la ristorazione per punti vendita» a «seguire un indicatore mensile».
Slide 5
Leggi la spiegazione
Italiano
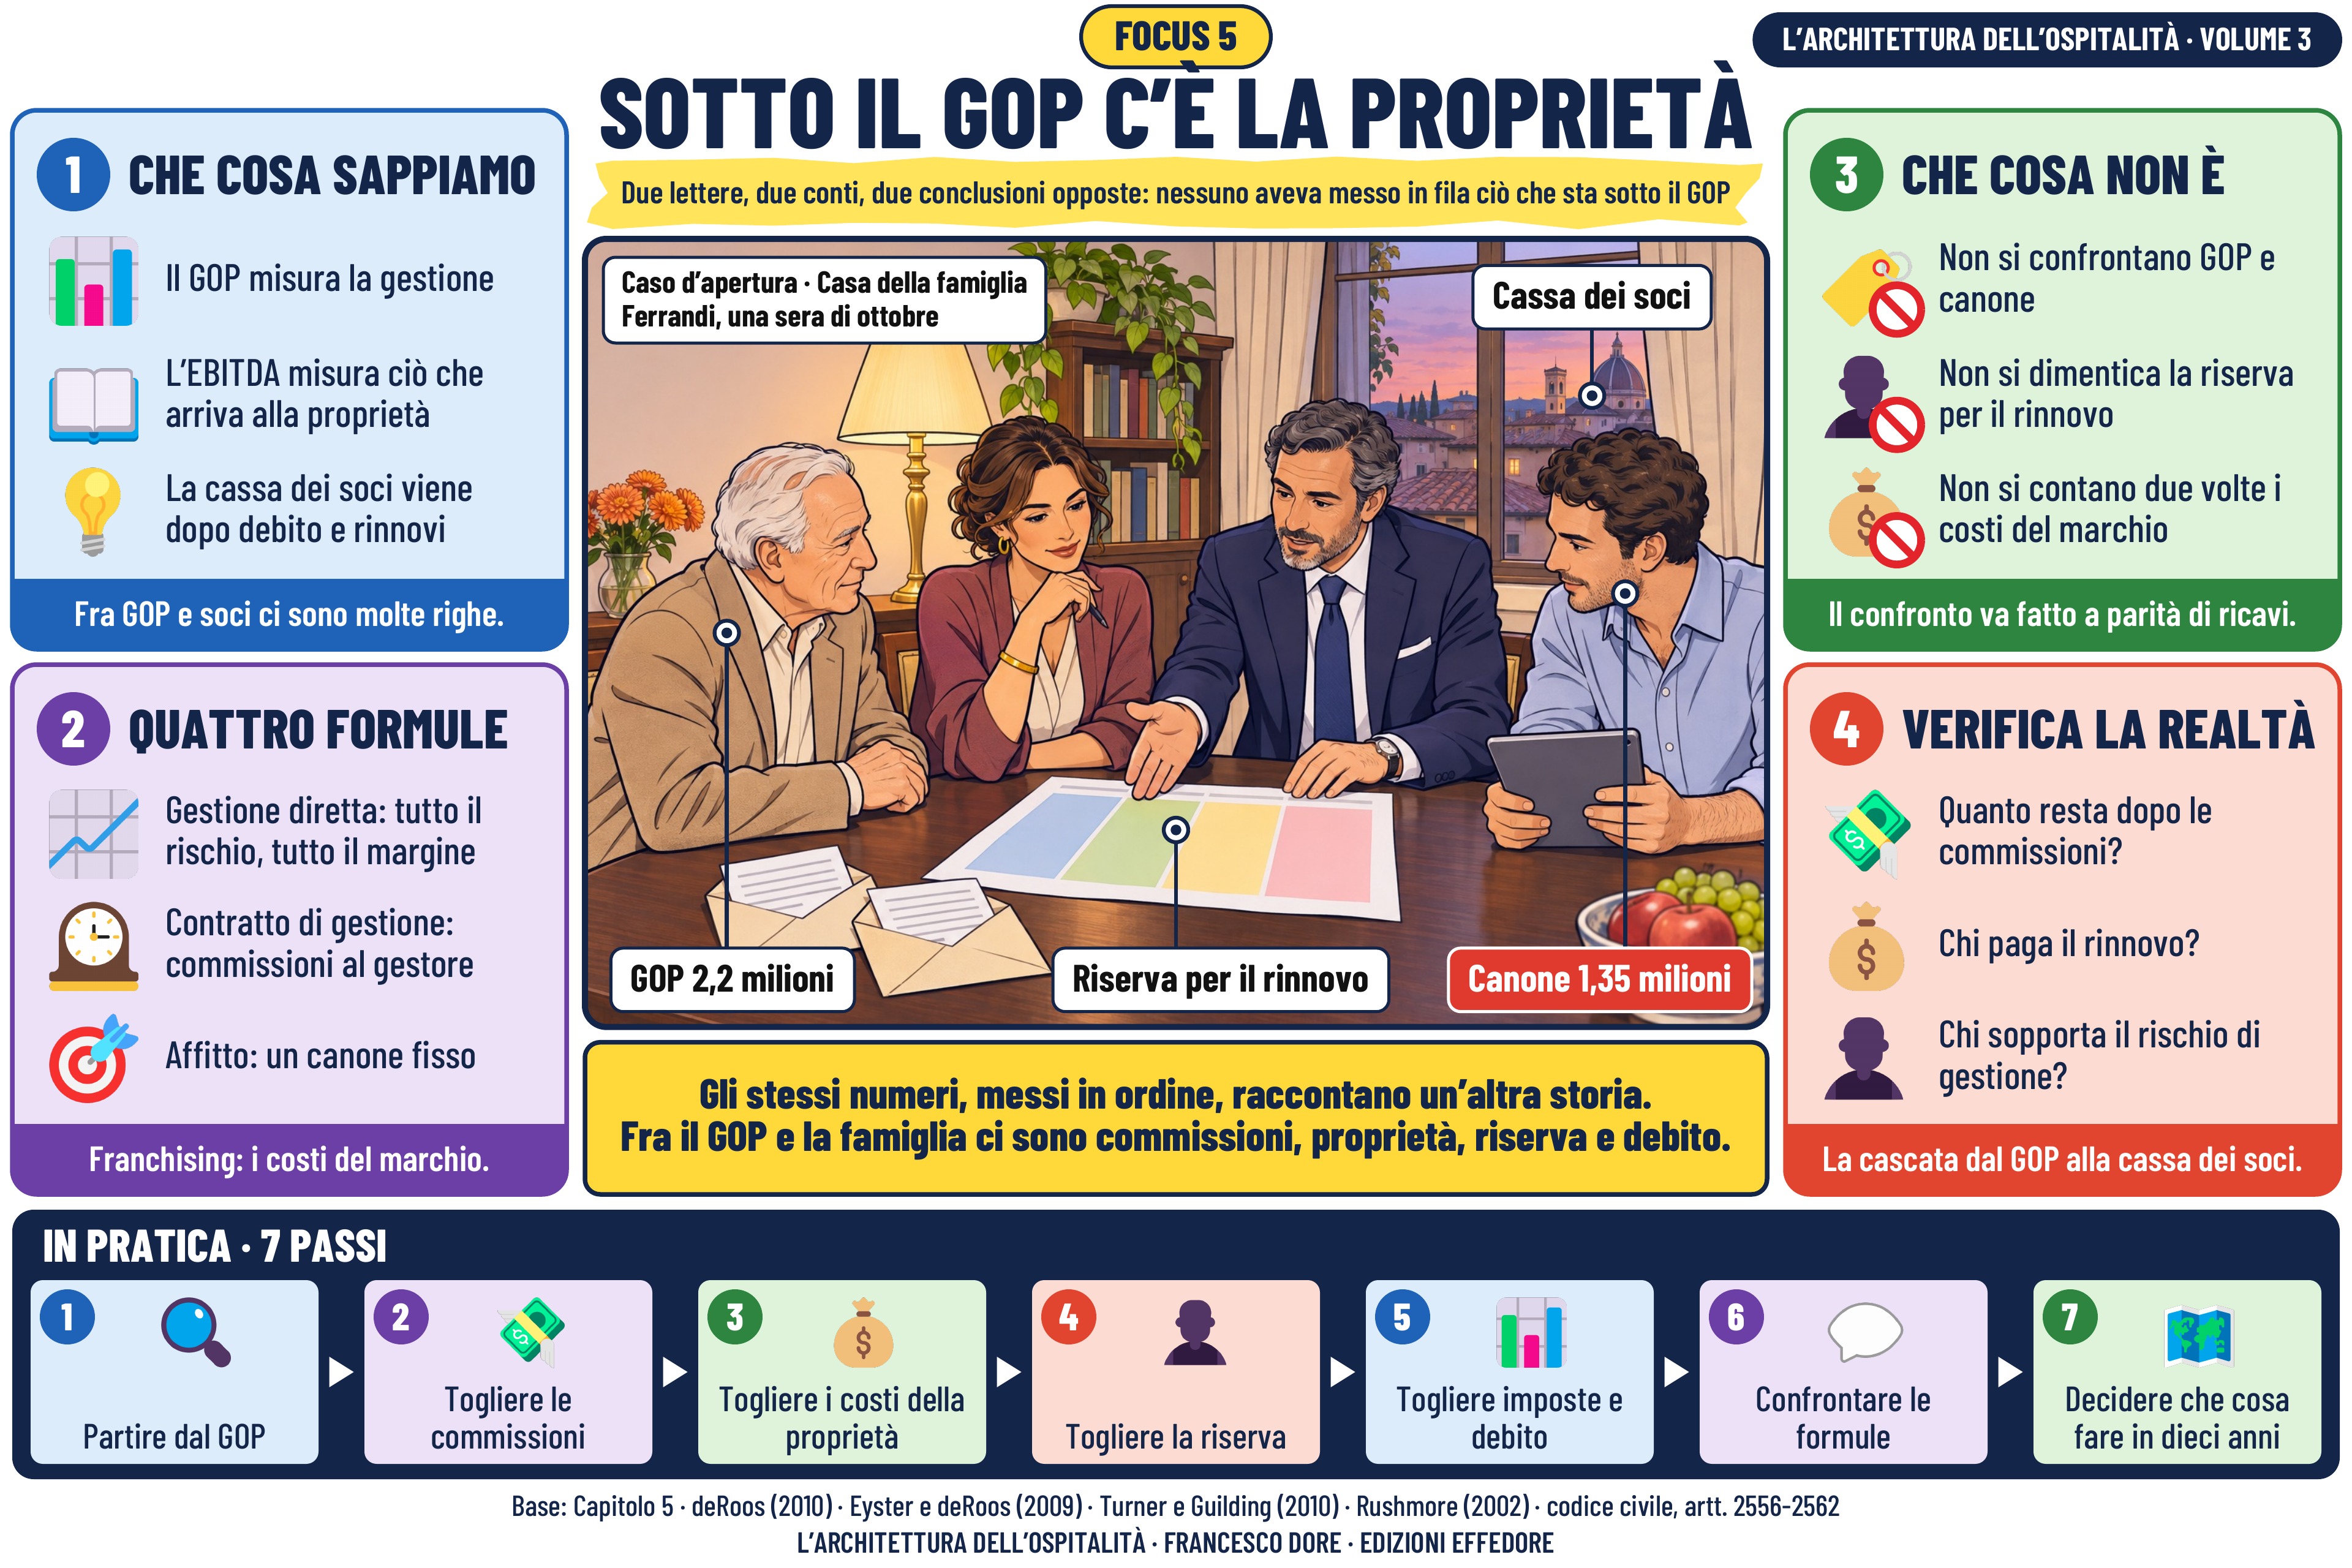
Questa slide scende dal GOP fino a ciò che resta davvero alla proprietà, e confronta le diverse formule di gestione. La fascia gialla sotto il titolo lo dice in una frase: due lettere, due conti, due conclusioni opposte: nessuno aveva messo in fila ciò che sta sotto il GOP.
Il caso sono due lettere arrivate alla famiglia Ferrandi nello stesso mese: un gestore internazionale propone un contratto di gestione, un gruppo italiano propone un affitto d’azienda con un canone fisso. Lo zio e il cugino di Elena fanno due conti diversi e arrivano a conclusioni opposte. Nel disegno il direttore posa sul tavolo una tabella con quattro colonne, una per formula, a parità di ricavi.
Il primo pannello riassume ciò che sappiamo: il GOP misura la gestione, l’EBITDA misura ciò che arriva alla proprietà e la cassa dei soci viene dopo debito e rinnovi. Fra GOP e soci ci sono molte righe. Il secondo pannello, «Quattro formule», distingue: gestione diretta: tutto il rischio, tutto il margine; contratto di gestione: commissioni al gestore; affitto: un canone fisso. Franchising: i costi del marchio.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si confrontano GOP e canone; non si dimentica la riserva per il rinnovo; non si contano due volte i costi del marchio. Il confronto va fatto a parità di ricavi. Il quarto pannello porta le domande in albergo: quanto resta dopo le commissioni? Chi paga il rinnovo? Chi sopporta il rischio di gestione? La cascata dal GOP alla cassa dei soci.
La frase centrale lo dice in due righe: gli stessi numeri, messi in ordine, raccontano un’altra storia. Fra il GOP e la famiglia ci sono commissioni, proprietà, riserva e debito. I sette passi in basso vanno da «partire dal GOP» a «decidere che cosa fare in dieci anni».
Il caso sono due lettere arrivate alla famiglia Ferrandi nello stesso mese: un gestore internazionale propone un contratto di gestione, un gruppo italiano propone un affitto d’azienda con un canone fisso. Lo zio e il cugino di Elena fanno due conti diversi e arrivano a conclusioni opposte. Nel disegno il direttore posa sul tavolo una tabella con quattro colonne, una per formula, a parità di ricavi.
Il primo pannello riassume ciò che sappiamo: il GOP misura la gestione, l’EBITDA misura ciò che arriva alla proprietà e la cassa dei soci viene dopo debito e rinnovi. Fra GOP e soci ci sono molte righe. Il secondo pannello, «Quattro formule», distingue: gestione diretta: tutto il rischio, tutto il margine; contratto di gestione: commissioni al gestore; affitto: un canone fisso. Franchising: i costi del marchio.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si confrontano GOP e canone; non si dimentica la riserva per il rinnovo; non si contano due volte i costi del marchio. Il confronto va fatto a parità di ricavi. Il quarto pannello porta le domande in albergo: quanto resta dopo le commissioni? Chi paga il rinnovo? Chi sopporta il rischio di gestione? La cascata dal GOP alla cassa dei soci.
La frase centrale lo dice in due righe: gli stessi numeri, messi in ordine, raccontano un’altra storia. Fra il GOP e la famiglia ci sono commissioni, proprietà, riserva e debito. I sette passi in basso vanno da «partire dal GOP» a «decidere che cosa fare in dieci anni».
Slide 6
Leggi la spiegazione
Italiano
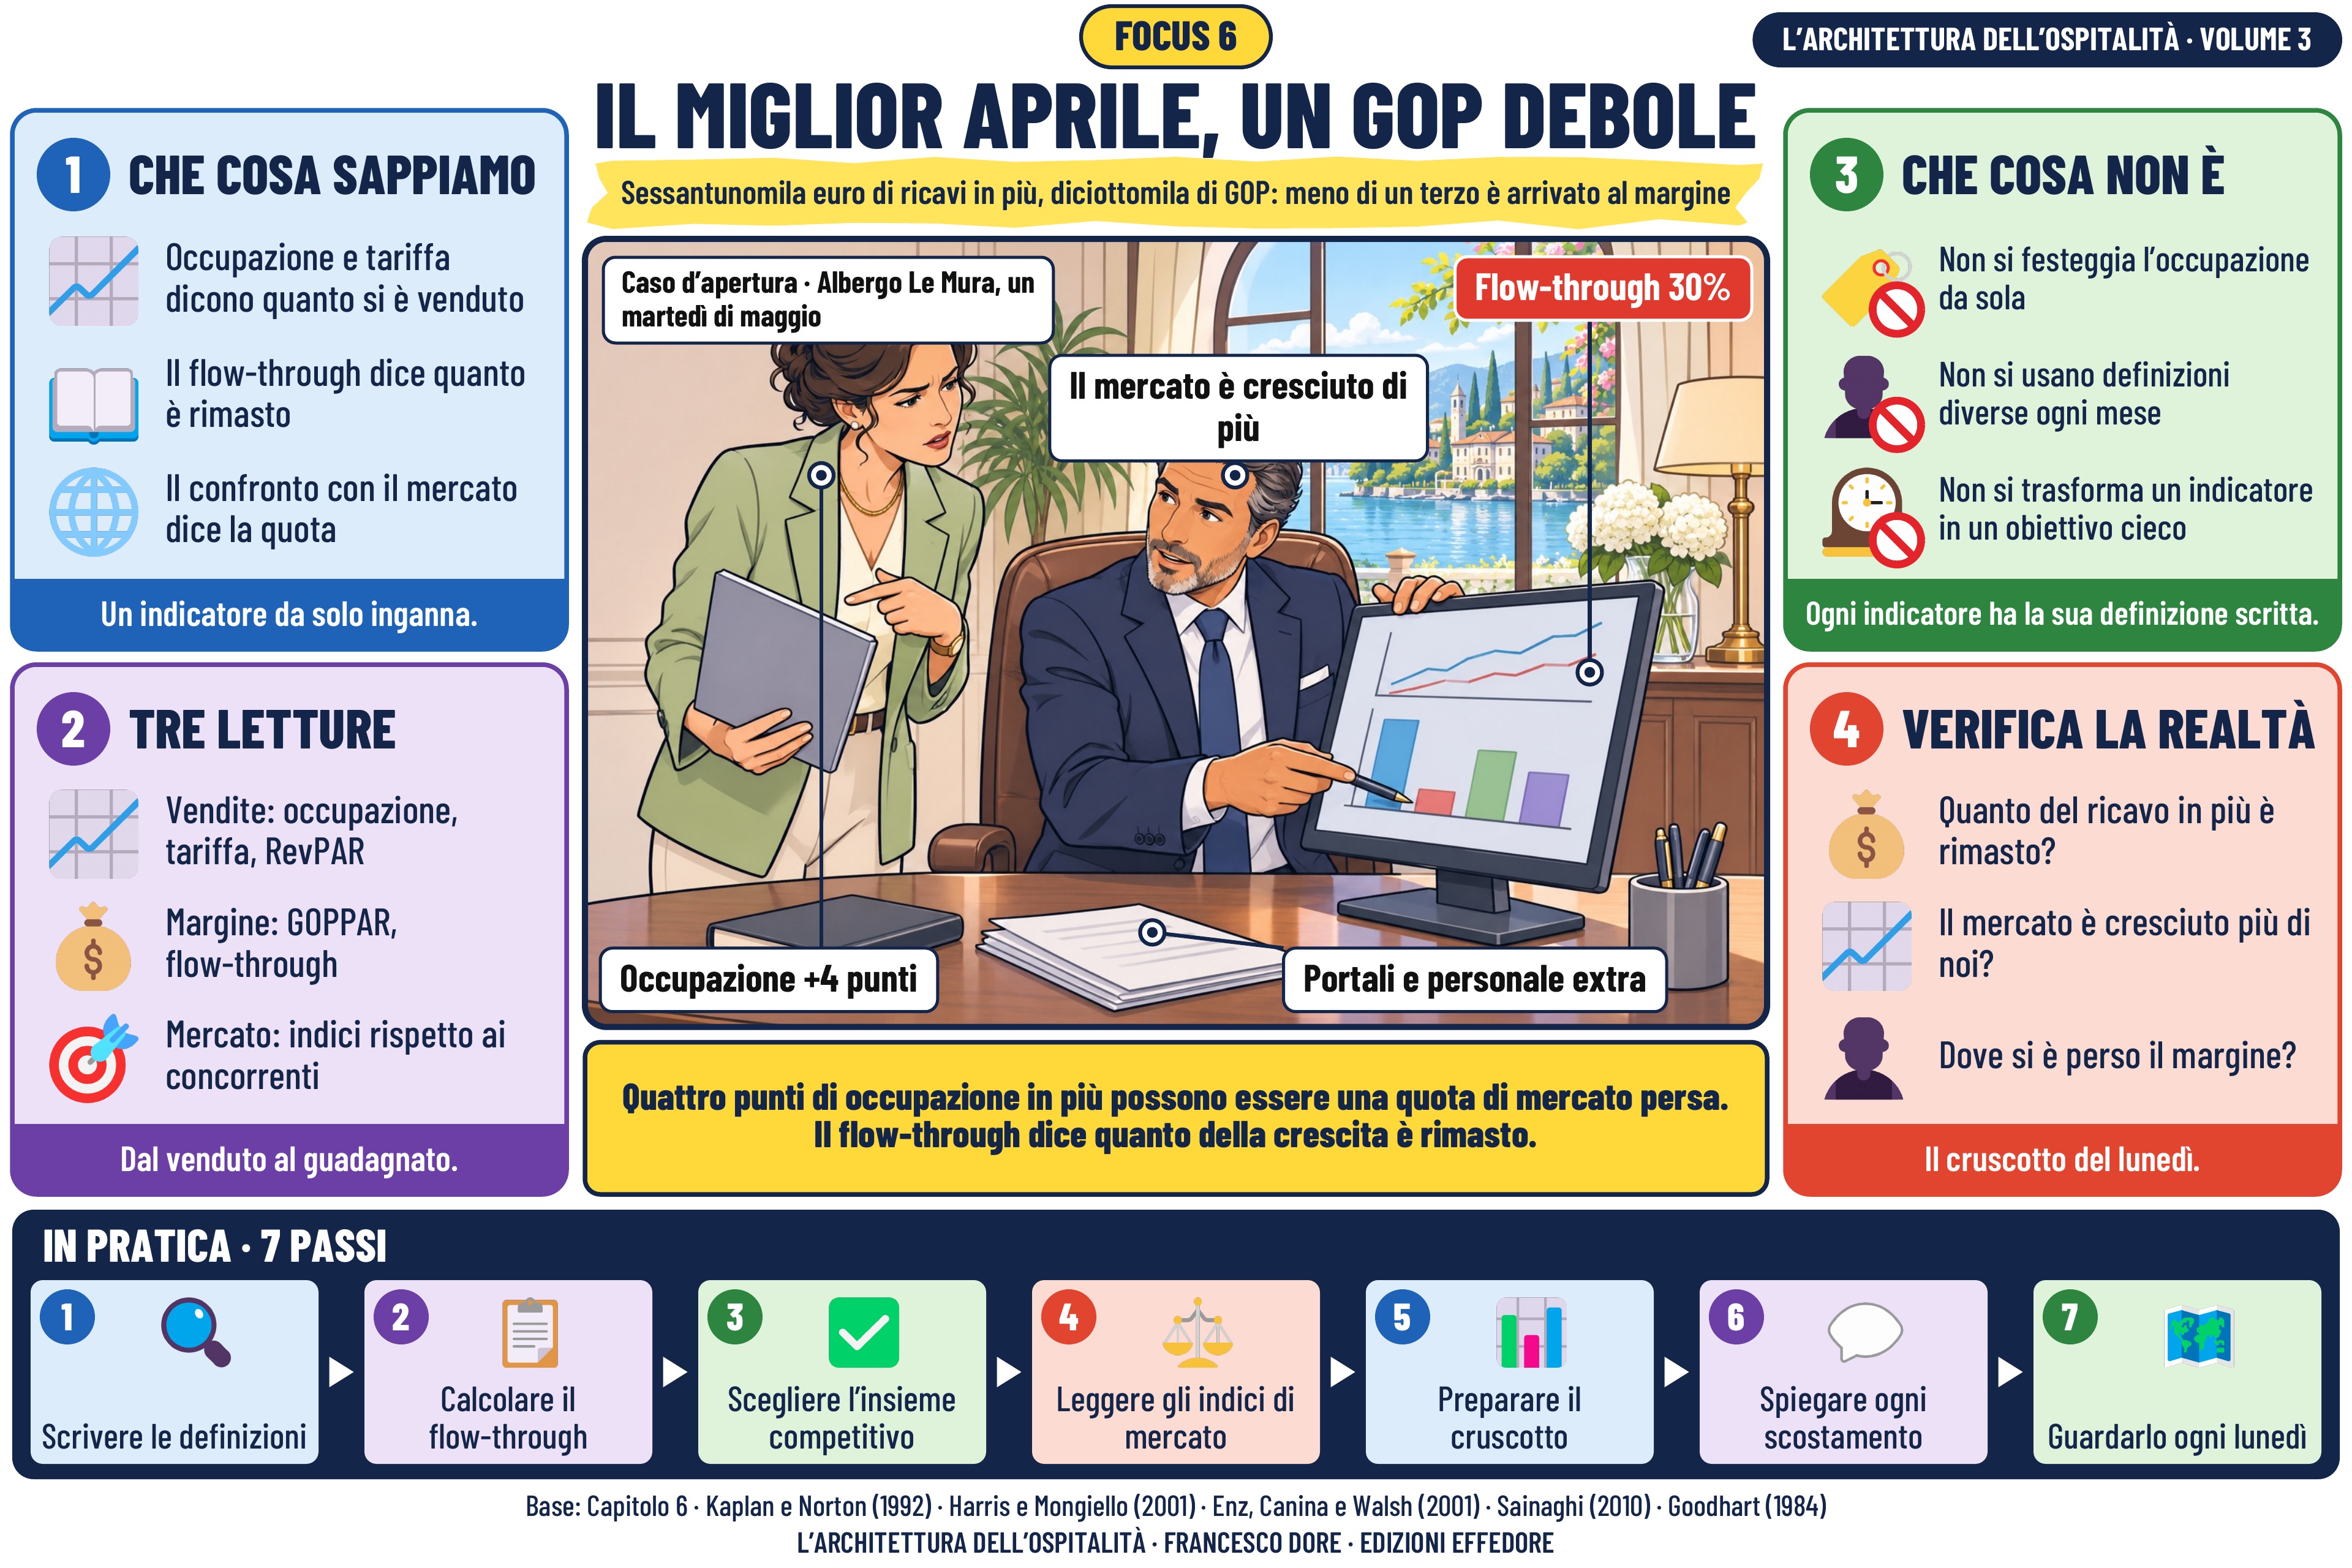
Questa slide parla degli indicatori, e di come un buon numero possa nascondere una cattiva notizia. La fascia gialla sotto il titolo lo dice in una frase: sessantunomila euro di ricavi in più, diciottomila di GOP: meno di un terzo è arrivato al margine.
Il caso è un martedì di maggio: aprile ha avuto l’occupazione più alta della storia dell’albergo, ma il GOP è cresciuto poco. Su sessantunomila euro di ricavi in più, ne sono arrivati al margine diciottomila. Nel disegno il direttore mostra a Elena il cruscotto: personale extra, commissioni dei portali e prezzo del pesce spiegano la differenza, e il mercato è cresciuto più dell’albergo.
Il primo pannello riassume ciò che sappiamo: occupazione e tariffa dicono quanto si è venduto, il flow-through dice quanto è rimasto e il confronto con il mercato dice la quota. Un indicatore da solo inganna. Il secondo pannello, «Tre letture», distingue: vendite: occupazione, tariffa, RevPAR; margine: GOPPAR, flow-through; mercato: indici rispetto ai concorrenti. Dal venduto al guadagnato.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si festeggia l’occupazione da sola; non si usano definizioni diverse ogni mese; non si trasforma un indicatore in un obiettivo cieco. Ogni indicatore ha la sua definizione scritta. Il quarto pannello porta le domande in albergo: quanto del ricavo in più è rimasto? Il mercato è cresciuto più di noi? Dove si è perso il margine? Il cruscotto del lunedì.
La frase centrale lo dice in due righe: quattro punti di occupazione in più possono essere una quota di mercato persa. Il flow-through dice quanto della crescita è rimasto. I sette passi in basso vanno da «scrivere le definizioni» a «guardarlo ogni lunedì».
Il caso è un martedì di maggio: aprile ha avuto l’occupazione più alta della storia dell’albergo, ma il GOP è cresciuto poco. Su sessantunomila euro di ricavi in più, ne sono arrivati al margine diciottomila. Nel disegno il direttore mostra a Elena il cruscotto: personale extra, commissioni dei portali e prezzo del pesce spiegano la differenza, e il mercato è cresciuto più dell’albergo.
Il primo pannello riassume ciò che sappiamo: occupazione e tariffa dicono quanto si è venduto, il flow-through dice quanto è rimasto e il confronto con il mercato dice la quota. Un indicatore da solo inganna. Il secondo pannello, «Tre letture», distingue: vendite: occupazione, tariffa, RevPAR; margine: GOPPAR, flow-through; mercato: indici rispetto ai concorrenti. Dal venduto al guadagnato.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si festeggia l’occupazione da sola; non si usano definizioni diverse ogni mese; non si trasforma un indicatore in un obiettivo cieco. Ogni indicatore ha la sua definizione scritta. Il quarto pannello porta le domande in albergo: quanto del ricavo in più è rimasto? Il mercato è cresciuto più di noi? Dove si è perso il margine? Il cruscotto del lunedì.
La frase centrale lo dice in due righe: quattro punti di occupazione in più possono essere una quota di mercato persa. Il flow-through dice quanto della crescita è rimasto. I sette passi in basso vanno da «scrivere le definizioni» a «guardarlo ogni lunedì».
Slide 7
Leggi la spiegazione
Italiano
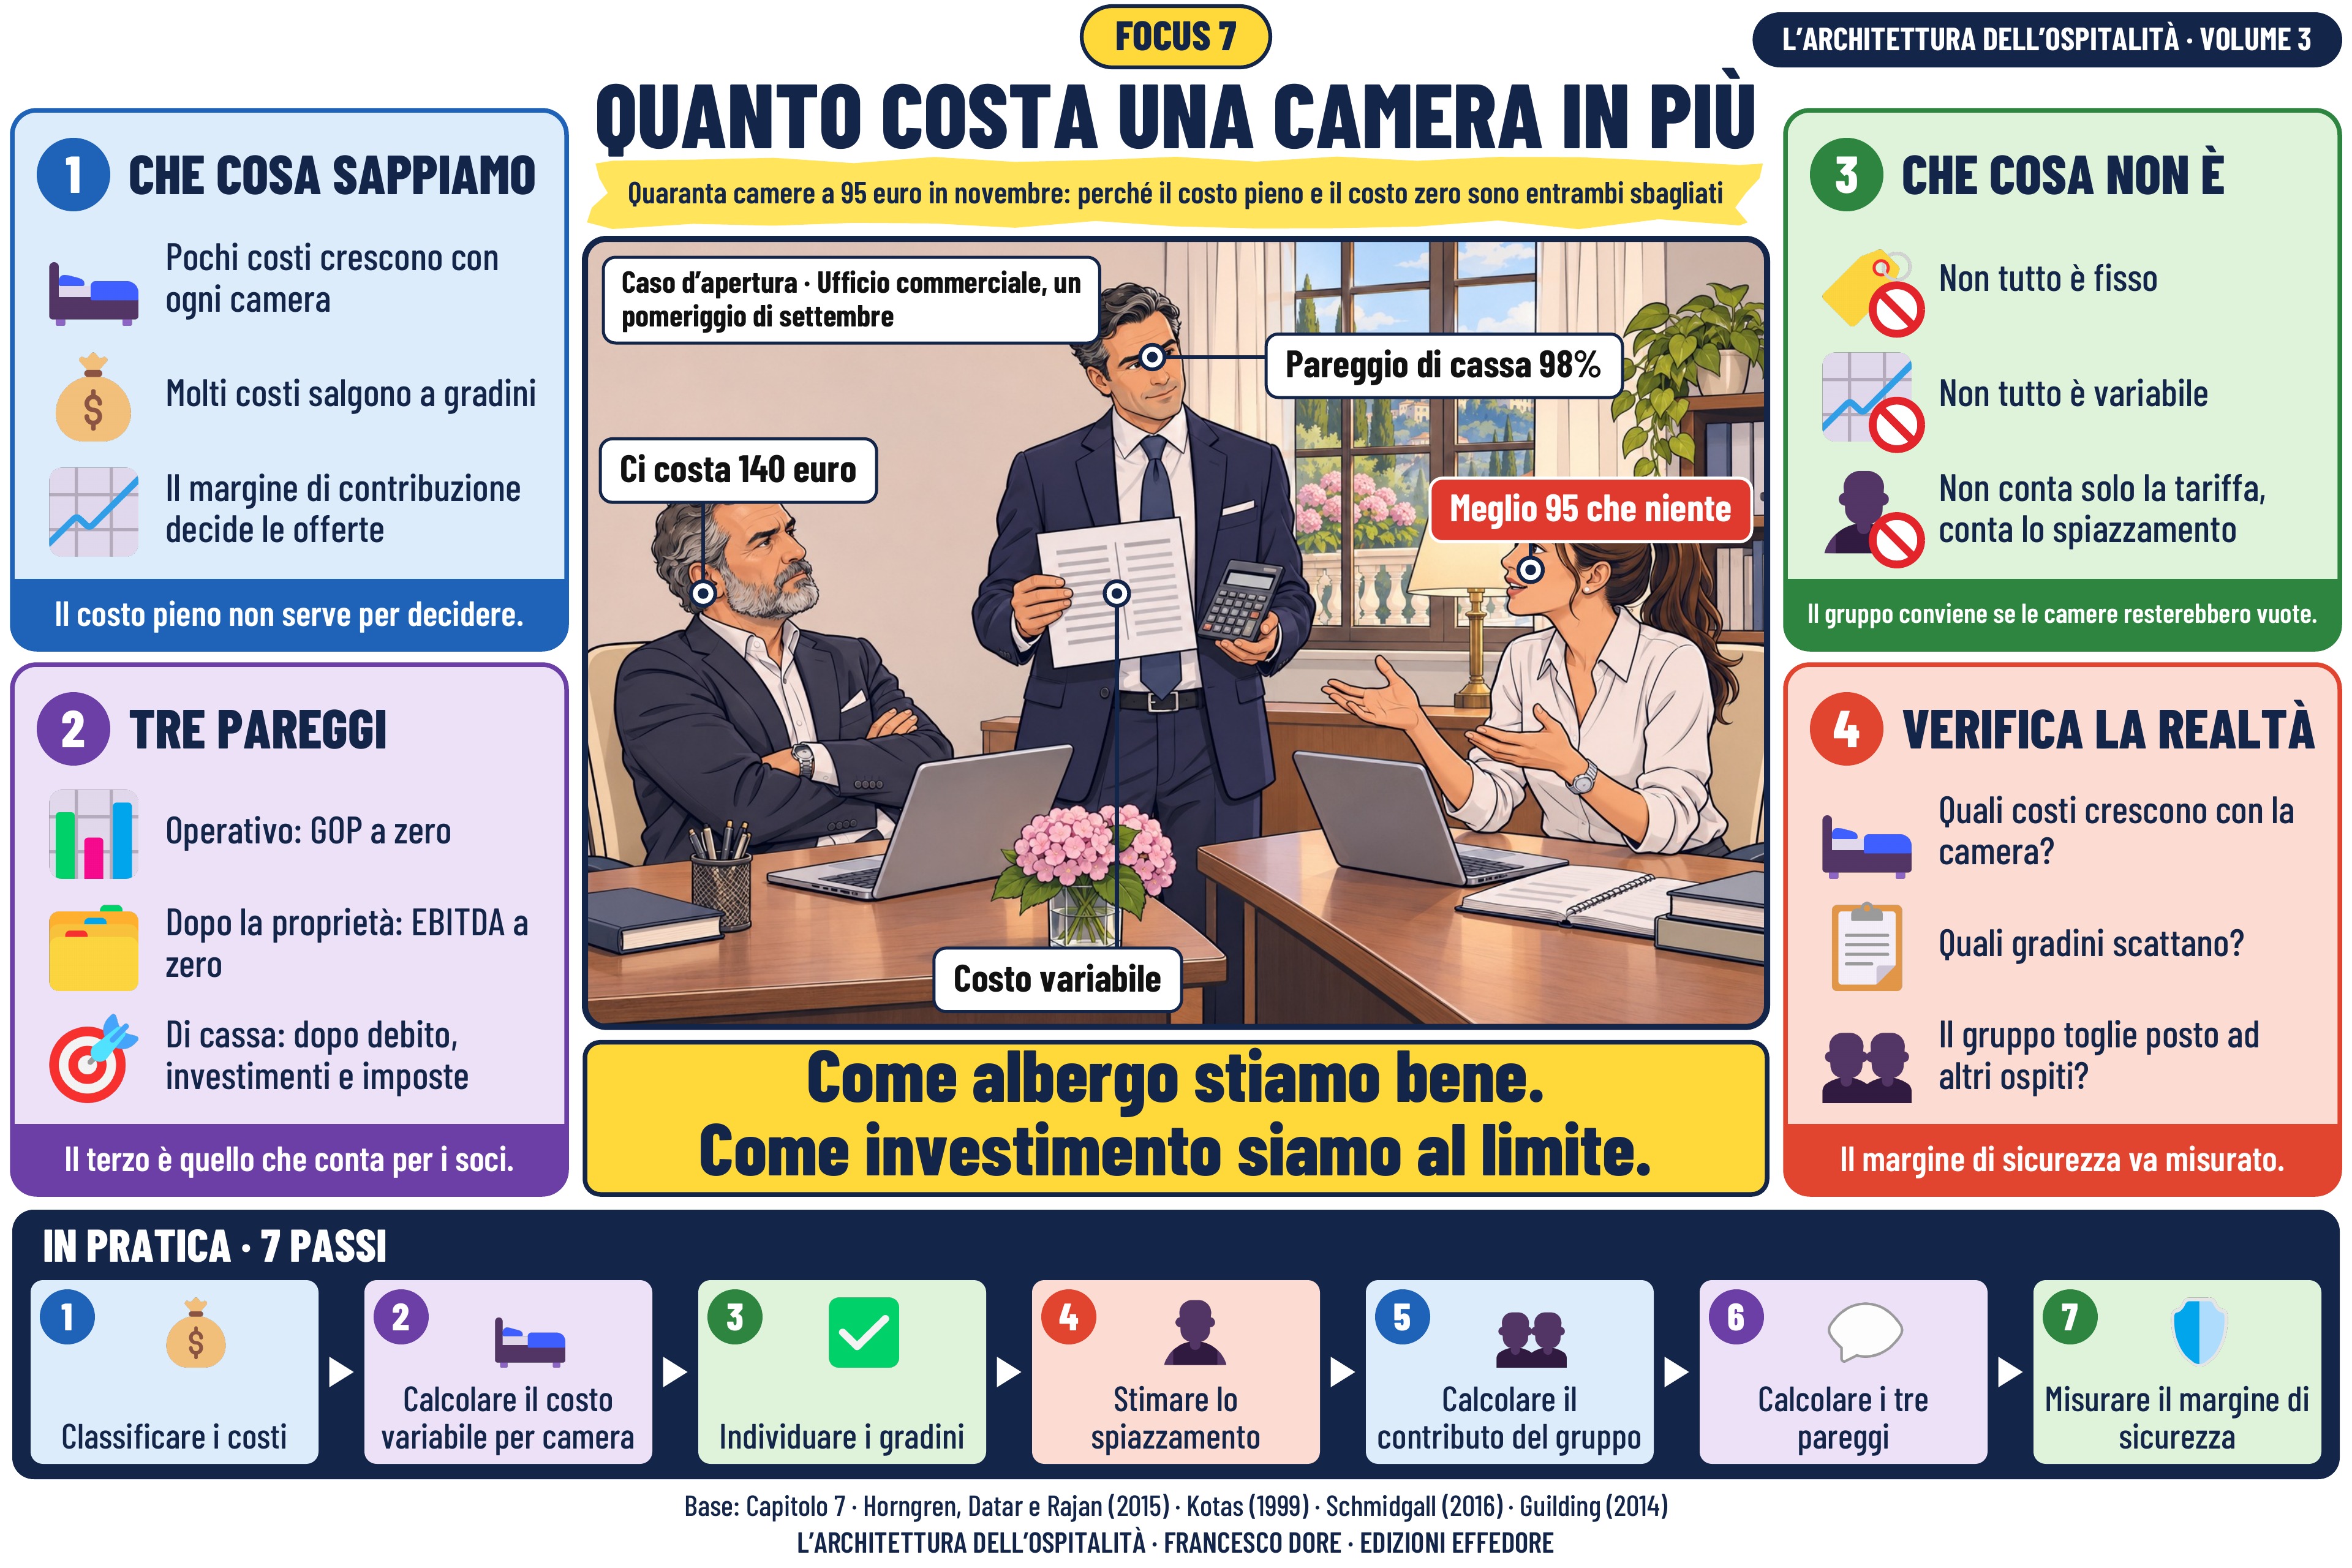
Questa slide distingue i costi fissi dai costi variabili, e mostra come si usa questa distinzione per decidere. La fascia gialla sotto il titolo lo dice in una frase: quaranta camere a 95 euro in novembre: perché il costo pieno e il costo zero sono entrambi sbagliati.
Il caso è la richiesta di un gruppo di quaranta camere per tre notti in novembre, a novantacinque euro. Il responsabile commerciale dice che ogni camera costa più di centoquaranta euro, il revenue manager dice che qualunque ricavo è guadagno. Nel disegno il direttore li ascolta entrambi con un foglio e una calcolatrice: per decidere serve il costo di una camera in più, e bisogna sapere se quelle camere resterebbero vuote.
Il primo pannello riassume ciò che sappiamo: pochi costi crescono con ogni camera, molti costi salgono a gradini e il margine di contribuzione decide le offerte. Il costo pieno non serve per decidere. Il secondo pannello, «Tre pareggi», distingue: operativo: GOP a zero; dopo la proprietà: EBITDA a zero; di cassa: dopo debito, investimenti e imposte. Il terzo è quello che conta per i soci.
Il terzo pannello, «Che cosa non è», mette tre paletti: non tutto è fisso; non tutto è variabile; non conta solo la tariffa, conta lo spiazzamento. Il gruppo conviene se le camere resterebbero vuote. Il quarto pannello porta le domande in albergo: quali costi crescono con la camera? Quali gradini scattano? Il gruppo toglie posto ad altri ospiti? Il margine di sicurezza va misurato.
La frase centrale lo dice in due righe: come albergo stiamo bene. Come investimento siamo al limite. I sette passi in basso vanno da «classificare i costi» a «misurare il margine di sicurezza».
Il caso è la richiesta di un gruppo di quaranta camere per tre notti in novembre, a novantacinque euro. Il responsabile commerciale dice che ogni camera costa più di centoquaranta euro, il revenue manager dice che qualunque ricavo è guadagno. Nel disegno il direttore li ascolta entrambi con un foglio e una calcolatrice: per decidere serve il costo di una camera in più, e bisogna sapere se quelle camere resterebbero vuote.
Il primo pannello riassume ciò che sappiamo: pochi costi crescono con ogni camera, molti costi salgono a gradini e il margine di contribuzione decide le offerte. Il costo pieno non serve per decidere. Il secondo pannello, «Tre pareggi», distingue: operativo: GOP a zero; dopo la proprietà: EBITDA a zero; di cassa: dopo debito, investimenti e imposte. Il terzo è quello che conta per i soci.
Il terzo pannello, «Che cosa non è», mette tre paletti: non tutto è fisso; non tutto è variabile; non conta solo la tariffa, conta lo spiazzamento. Il gruppo conviene se le camere resterebbero vuote. Il quarto pannello porta le domande in albergo: quali costi crescono con la camera? Quali gradini scattano? Il gruppo toglie posto ad altri ospiti? Il margine di sicurezza va misurato.
La frase centrale lo dice in due righe: come albergo stiamo bene. Come investimento siamo al limite. I sette passi in basso vanno da «classificare i costi» a «misurare il margine di sicurezza».
Slide 8
Leggi la spiegazione
Italiano
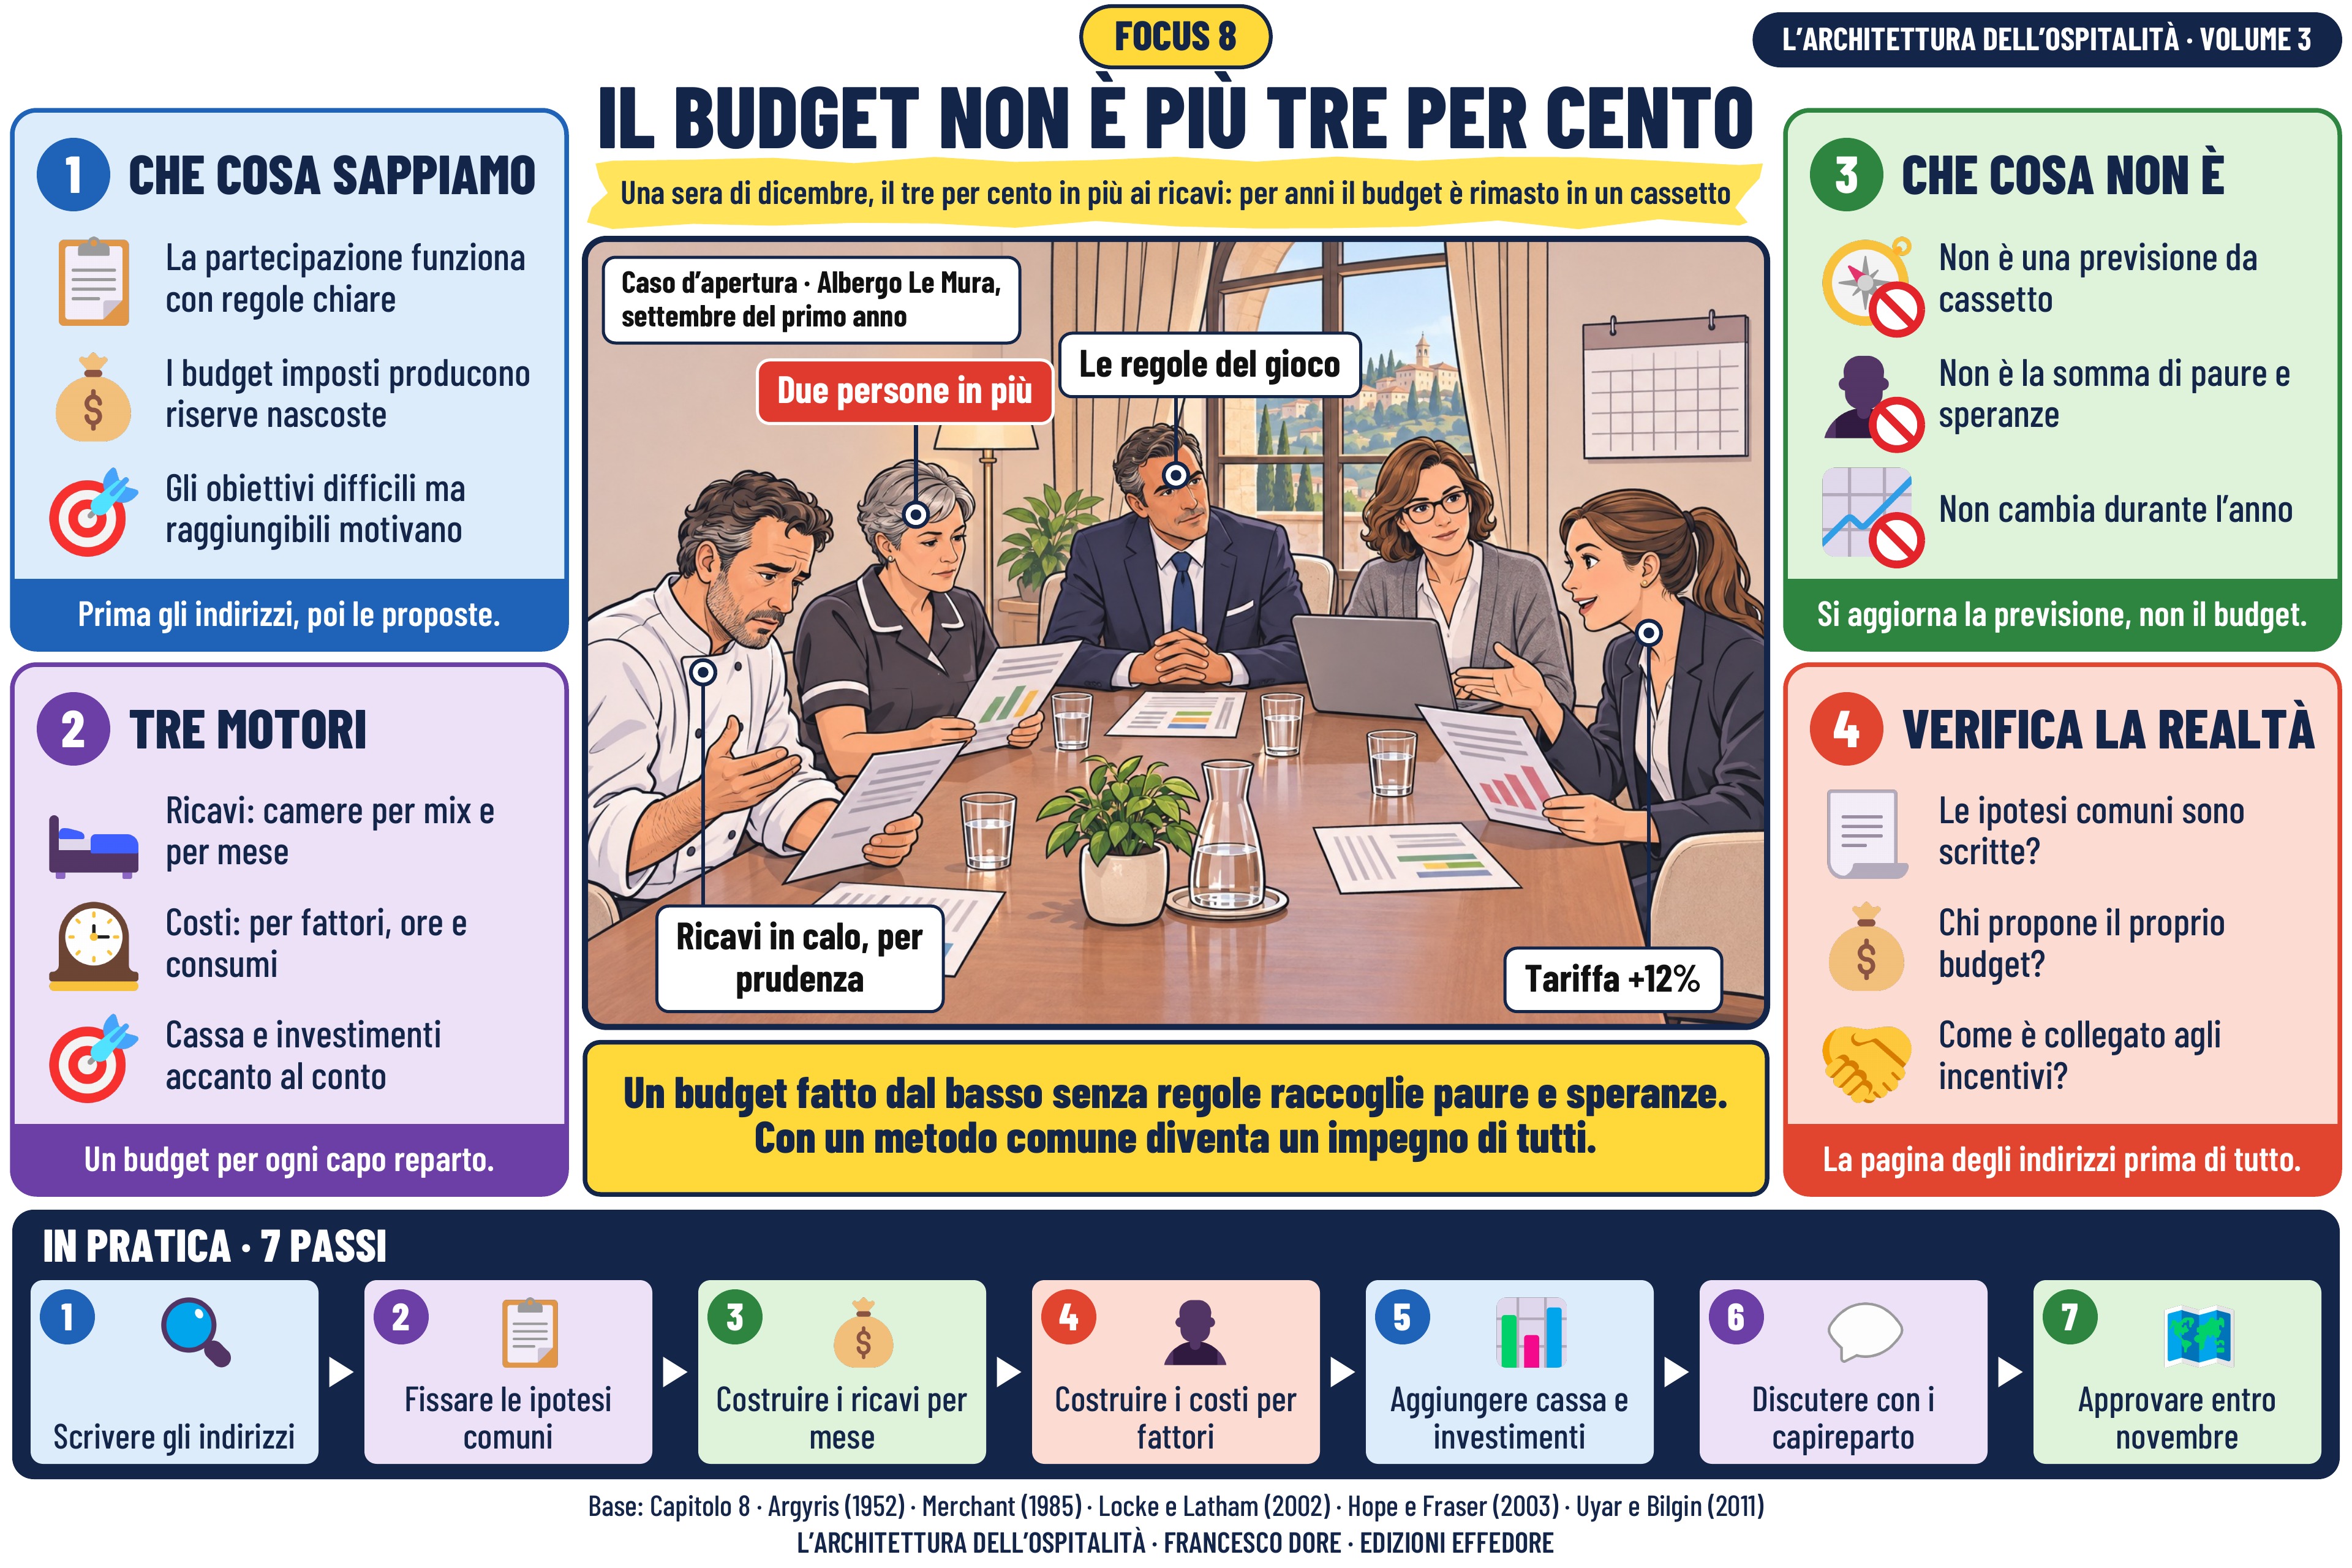
Questa slide racconta come si costruisce un budget che i capireparto sentono come proprio. La fascia gialla sotto il titolo lo dice in una frase: una sera di dicembre, il tre per cento in più ai ricavi: per anni il budget è rimasto in un cassetto.
Il caso è il primo budget costruito con i capireparto. Le prime proposte raccolgono le paure e le speranze di ciascuno: lo chef prevede ricavi in calo, la governante chiede due persone in più, il revenue manager una tariffa più alta del dodici per cento. Nel disegno il direttore e la responsabile dell’amministrazione ascoltano, e capiscono che prima servono le regole del gioco.
Il primo pannello riassume ciò che sappiamo: la partecipazione funziona con regole chiare, i budget imposti producono riserve nascoste e gli obiettivi difficili ma raggiungibili motivano. Prima gli indirizzi, poi le proposte. Il secondo pannello, «Tre motori», distingue: ricavi: camere per mix e per mese; costi: per fattori, ore e consumi; cassa e investimenti accanto al conto. Un budget per ogni capo reparto.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è una previsione da cassetto; non è la somma di paure e speranze; non cambia durante l’anno. Si aggiorna la previsione, non il budget. Il quarto pannello porta le domande in albergo: le ipotesi comuni sono scritte? Chi propone il proprio budget? Come è collegato agli incentivi? La pagina degli indirizzi prima di tutto.
La frase centrale lo dice in due righe: un budget fatto dal basso senza regole raccoglie paure e speranze. Con un metodo comune diventa un impegno di tutti. I sette passi in basso vanno da «scrivere gli indirizzi» a «approvare entro novembre».
Il caso è il primo budget costruito con i capireparto. Le prime proposte raccolgono le paure e le speranze di ciascuno: lo chef prevede ricavi in calo, la governante chiede due persone in più, il revenue manager una tariffa più alta del dodici per cento. Nel disegno il direttore e la responsabile dell’amministrazione ascoltano, e capiscono che prima servono le regole del gioco.
Il primo pannello riassume ciò che sappiamo: la partecipazione funziona con regole chiare, i budget imposti producono riserve nascoste e gli obiettivi difficili ma raggiungibili motivano. Prima gli indirizzi, poi le proposte. Il secondo pannello, «Tre motori», distingue: ricavi: camere per mix e per mese; costi: per fattori, ore e consumi; cassa e investimenti accanto al conto. Un budget per ogni capo reparto.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è una previsione da cassetto; non è la somma di paure e speranze; non cambia durante l’anno. Si aggiorna la previsione, non il budget. Il quarto pannello porta le domande in albergo: le ipotesi comuni sono scritte? Chi propone il proprio budget? Come è collegato agli incentivi? La pagina degli indirizzi prima di tutto.
La frase centrale lo dice in due righe: un budget fatto dal basso senza regole raccoglie paure e speranze. Con un metodo comune diventa un impegno di tutti. I sette passi in basso vanno da «scrivere gli indirizzi» a «approvare entro novembre».
Slide 9
Leggi la spiegazione
Italiano
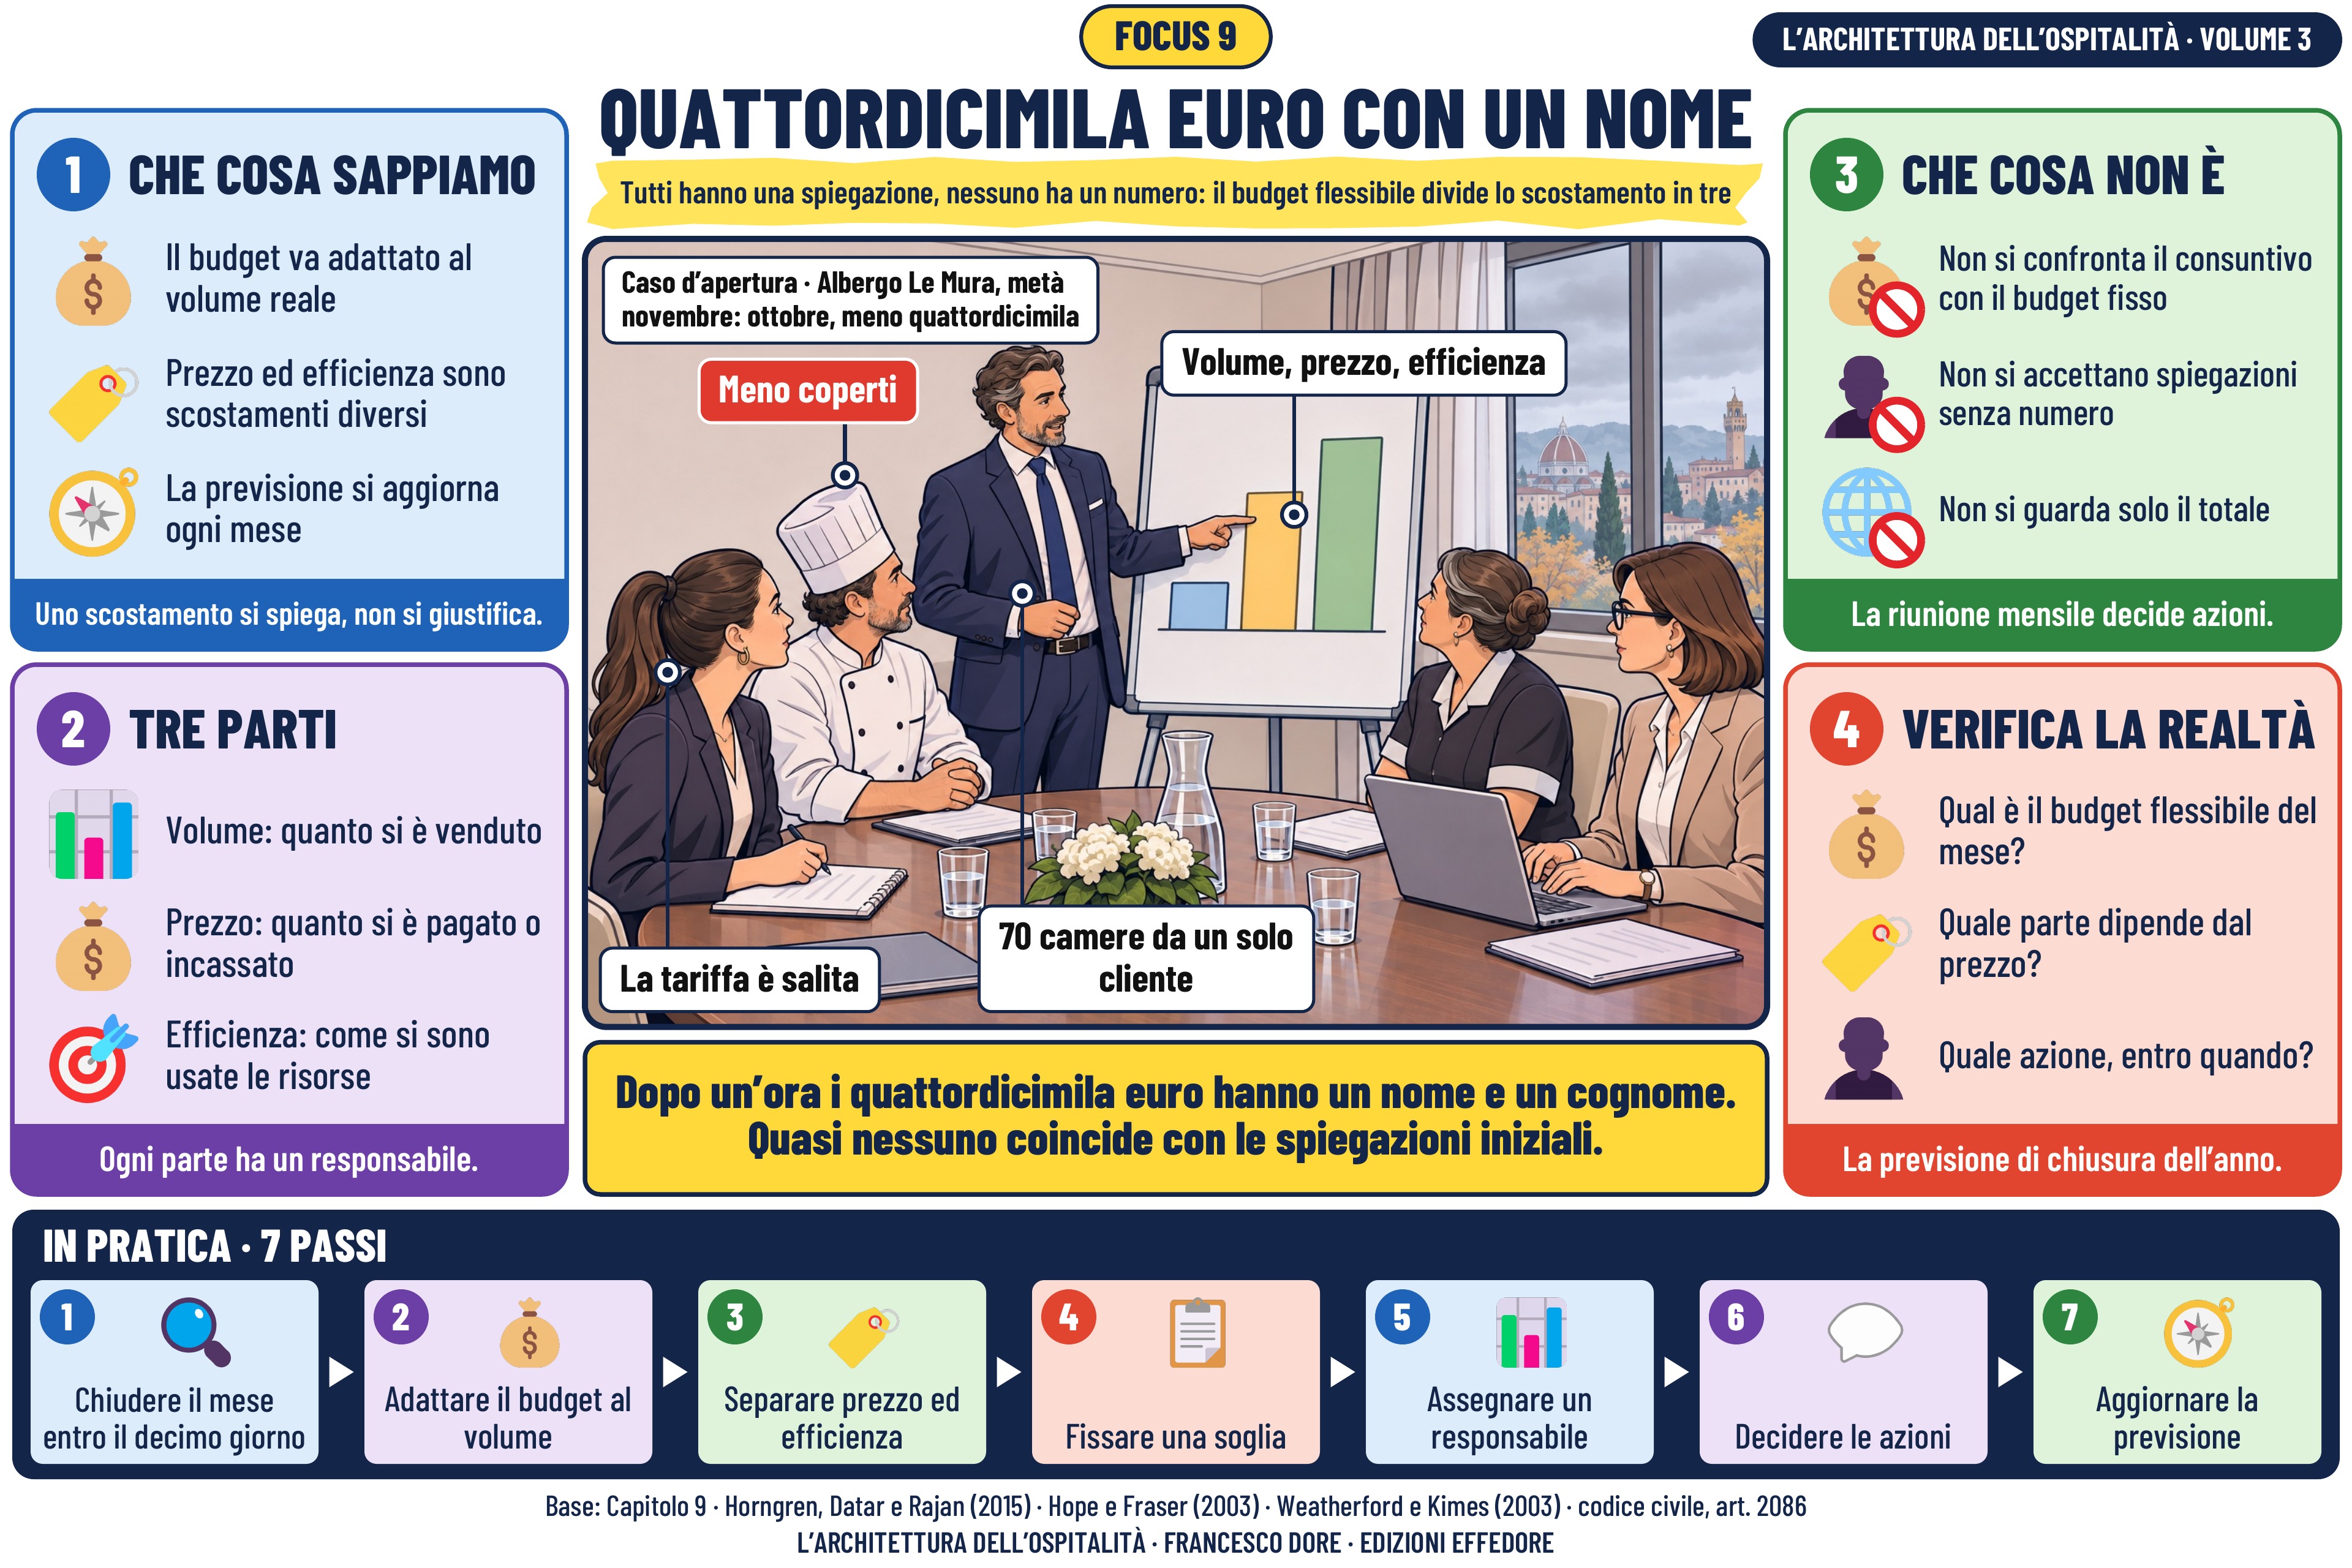
Questa slide insegna a spiegare uno scostamento dal budget con i numeri, invece che con le opinioni. La fascia gialla sotto il titolo lo dice in una frase: tutti hanno una spiegazione, nessuno ha un numero: il budget flessibile divide lo scostamento in tre.
Il caso è il conto di ottobre: quattordicimila euro di GOP sotto il budget, e una spiegazione diversa per ogni capo reparto. Nel disegno il direttore divide lo scostamento in tre colonne sulla lavagna, volume, prezzo ed efficienza. Dopo un’ora i quattordicimila euro hanno un nome, e la notizia più importante è nelle camere: settanta delle novantasei camere mancanti dipendono da un’azienda cliente che ha spostato un proprio corso in un altro albergo.
Il primo pannello riassume ciò che sappiamo: il budget va adattato al volume reale, prezzo ed efficienza sono scostamenti diversi e la previsione si aggiorna ogni mese. Uno scostamento si spiega, non si giustifica. Il secondo pannello, «Tre parti», distingue: volume: quanto si è venduto; prezzo: quanto si è pagato o incassato; efficienza: come si sono usate le risorse. Ogni parte ha un responsabile.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si confronta il consuntivo con il budget fisso; non si accettano spiegazioni senza numero; non si guarda solo il totale. La riunione mensile decide azioni. Il quarto pannello porta le domande in albergo: qual è il budget flessibile del mese? Quale parte dipende dal prezzo? Quale azione, entro quando? La previsione di chiusura dell’anno.
La frase centrale lo dice in due righe: dopo un’ora i quattordicimila euro hanno un nome e un cognome. Quasi nessuno coincide con le spiegazioni iniziali. I sette passi in basso vanno da «chiudere il mese entro il decimo giorno» a «aggiornare la previsione».
Il caso è il conto di ottobre: quattordicimila euro di GOP sotto il budget, e una spiegazione diversa per ogni capo reparto. Nel disegno il direttore divide lo scostamento in tre colonne sulla lavagna, volume, prezzo ed efficienza. Dopo un’ora i quattordicimila euro hanno un nome, e la notizia più importante è nelle camere: settanta delle novantasei camere mancanti dipendono da un’azienda cliente che ha spostato un proprio corso in un altro albergo.
Il primo pannello riassume ciò che sappiamo: il budget va adattato al volume reale, prezzo ed efficienza sono scostamenti diversi e la previsione si aggiorna ogni mese. Uno scostamento si spiega, non si giustifica. Il secondo pannello, «Tre parti», distingue: volume: quanto si è venduto; prezzo: quanto si è pagato o incassato; efficienza: come si sono usate le risorse. Ogni parte ha un responsabile.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si confronta il consuntivo con il budget fisso; non si accettano spiegazioni senza numero; non si guarda solo il totale. La riunione mensile decide azioni. Il quarto pannello porta le domande in albergo: qual è il budget flessibile del mese? Quale parte dipende dal prezzo? Quale azione, entro quando? La previsione di chiusura dell’anno.
La frase centrale lo dice in due righe: dopo un’ora i quattordicimila euro hanno un nome e un cognome. Quasi nessuno coincide con le spiegazioni iniziali. I sette passi in basso vanno da «chiudere il mese entro il decimo giorno» a «aggiornare la previsione».
Slide 10
Leggi la spiegazione
Italiano
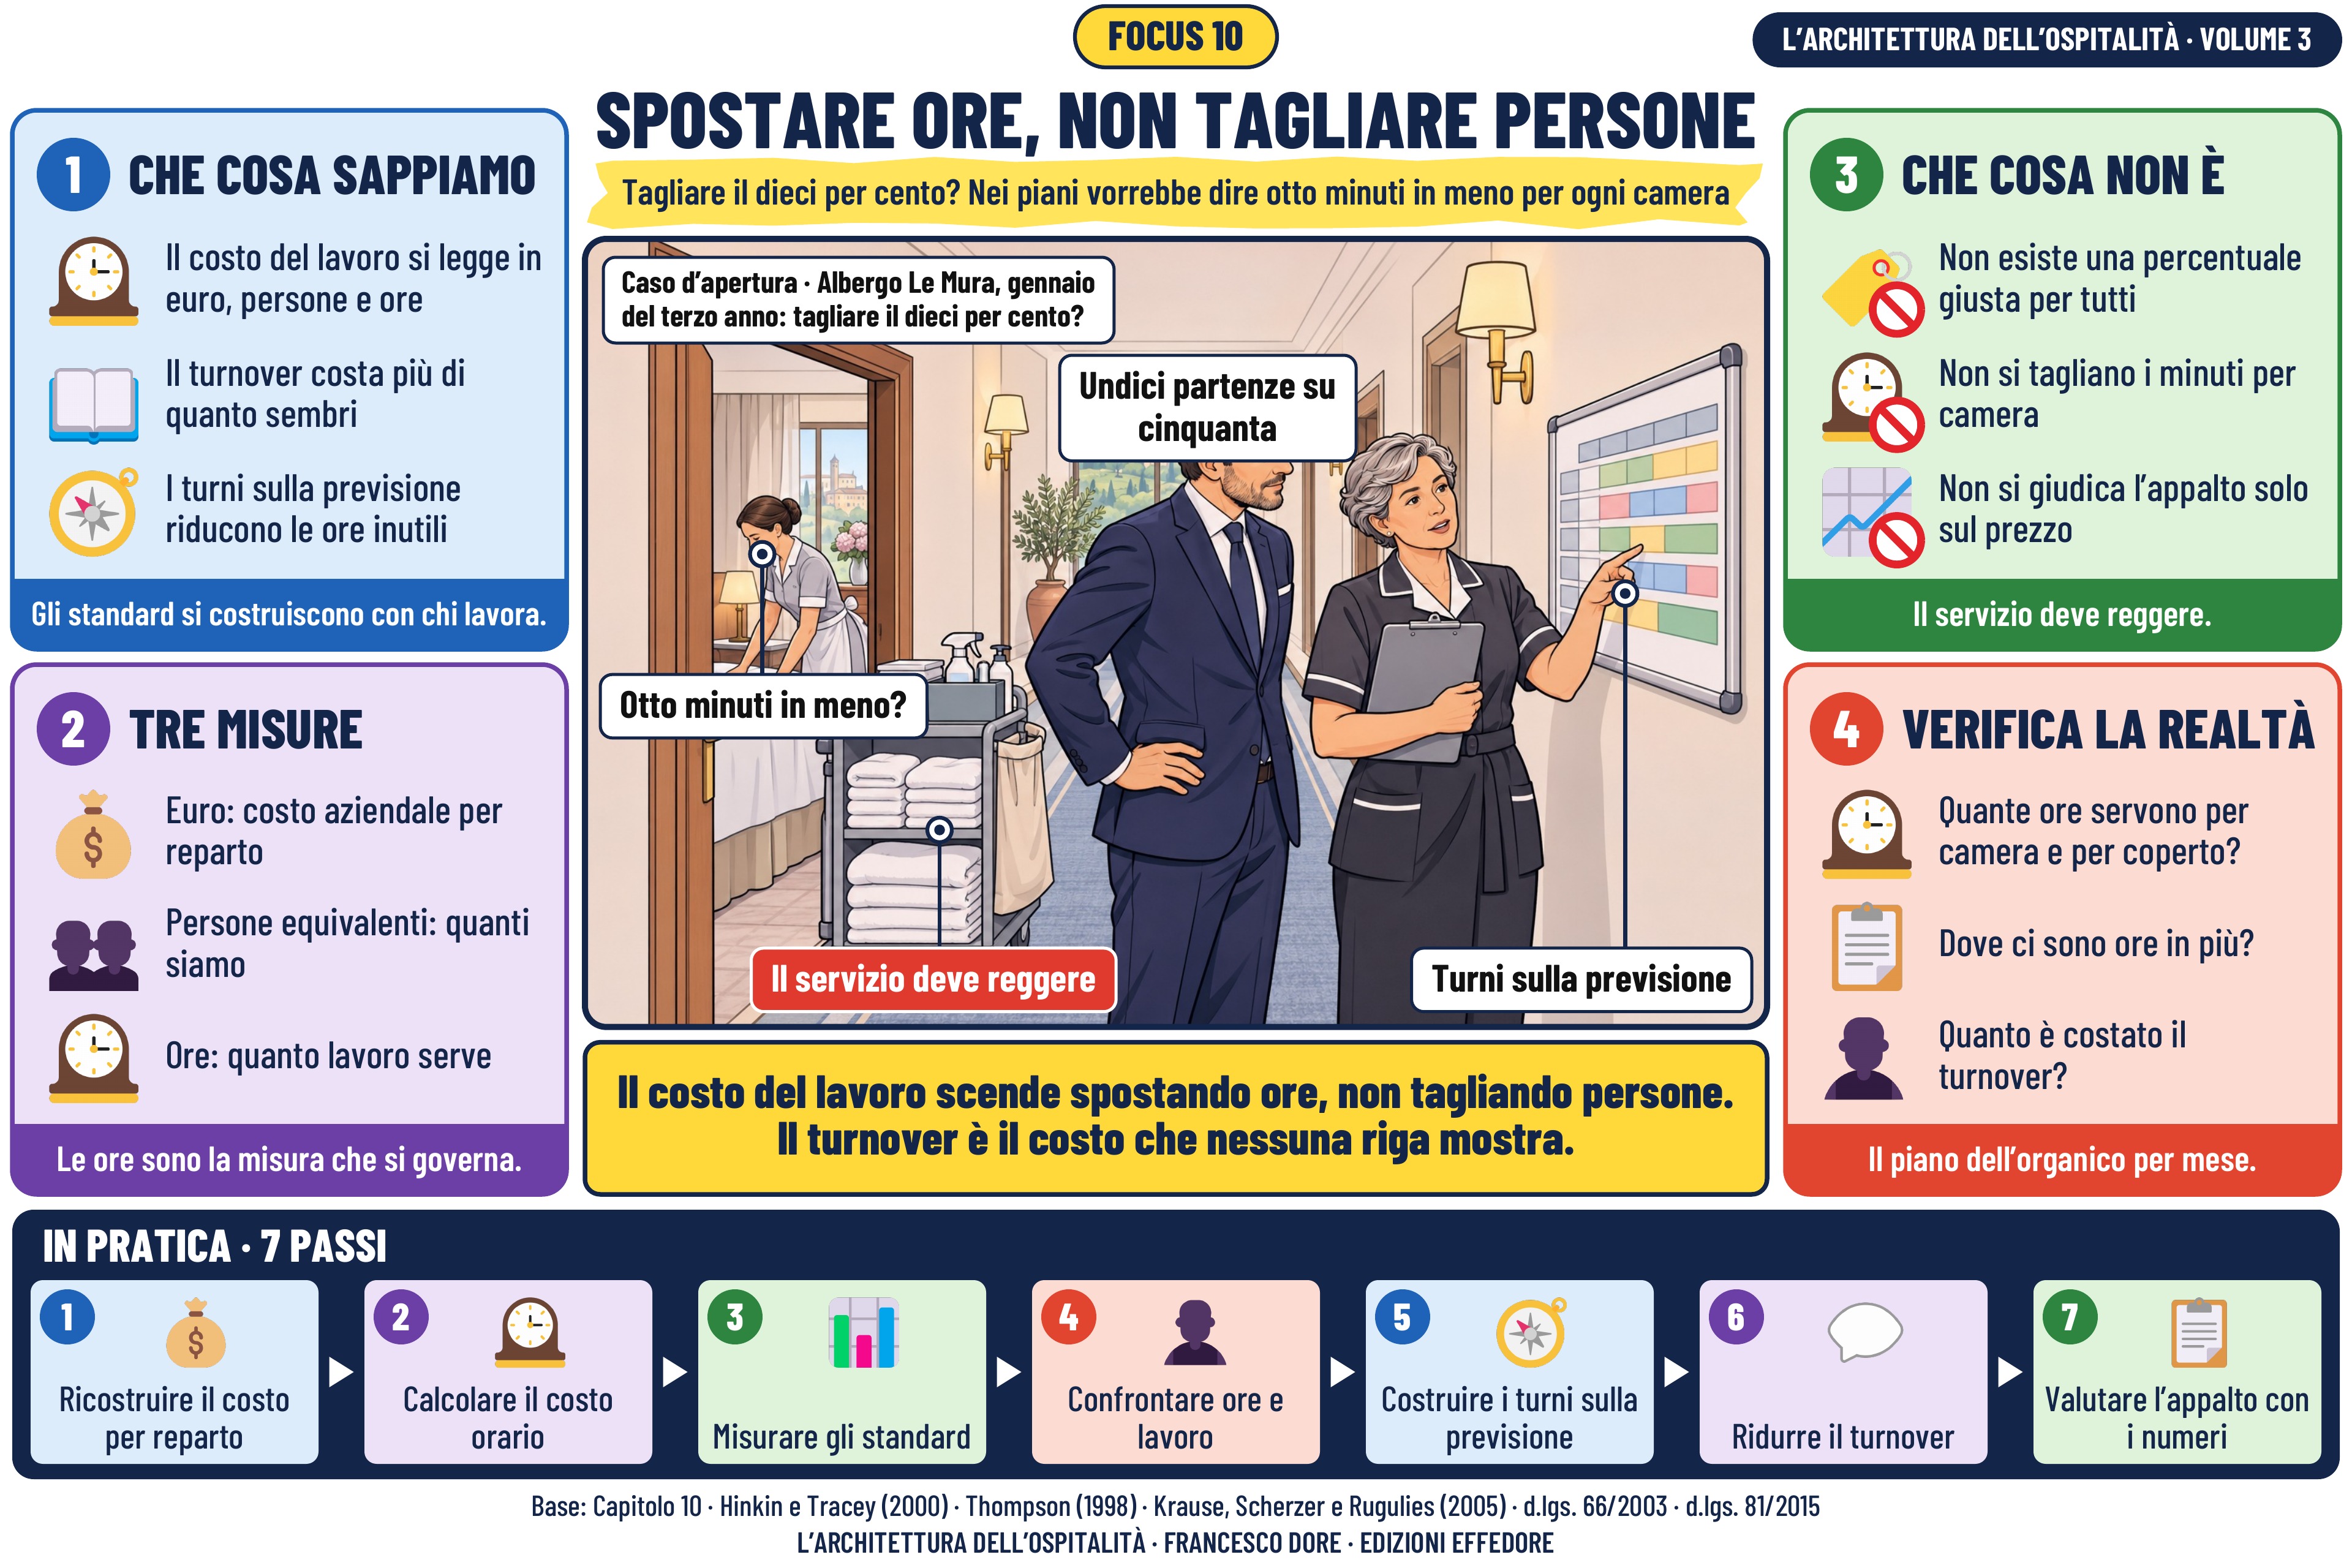
Questa slide affronta la voce più grande del conto di un albergo: il costo del lavoro. La fascia gialla sotto il titolo lo dice in una frase: tagliare il dieci per cento? Nei piani vorrebbe dire otto minuti in meno per ogni camera.
Il caso è la proposta di tagliare il dieci per cento del personale, perché una rivista indicava il trenta per cento dei ricavi come soglia di un albergo sano. Il direttore ricostruisce il lavoro reparto per reparto: nei piani il taglio vorrebbe dire otto minuti in meno per camera, mentre in cucina e in sala ci sono ore in più in alcuni mesi. Nel disegno lui e la governante guardano i turni costruiti sulla previsione.
Il primo pannello riassume ciò che sappiamo: il costo del lavoro si legge in euro, persone e ore, il turnover costa più di quanto sembri e i turni sulla previsione riducono le ore inutili. Gli standard si costruiscono con chi lavora. Il secondo pannello, «Tre misure», distingue: euro: costo aziendale per reparto; persone equivalenti: quanti siamo; ore: quanto lavoro serve. Le ore sono la misura che si governa.
Il terzo pannello, «Che cosa non è», mette tre paletti: non esiste una percentuale giusta per tutti; non si tagliano i minuti per camera; non si giudica l’appalto solo sul prezzo. Il servizio deve reggere. Il quarto pannello porta le domande in albergo: quante ore servono per camera e per coperto? Dove ci sono ore in più? Quanto è costato il turnover? Il piano dell’organico per mese.
La frase centrale lo dice in due righe: il costo del lavoro scende spostando ore, non tagliando persone. Il turnover è il costo che nessuna riga mostra. I sette passi in basso vanno da «ricostruire il costo per reparto» a «valutare l’appalto con i numeri».
Il caso è la proposta di tagliare il dieci per cento del personale, perché una rivista indicava il trenta per cento dei ricavi come soglia di un albergo sano. Il direttore ricostruisce il lavoro reparto per reparto: nei piani il taglio vorrebbe dire otto minuti in meno per camera, mentre in cucina e in sala ci sono ore in più in alcuni mesi. Nel disegno lui e la governante guardano i turni costruiti sulla previsione.
Il primo pannello riassume ciò che sappiamo: il costo del lavoro si legge in euro, persone e ore, il turnover costa più di quanto sembri e i turni sulla previsione riducono le ore inutili. Gli standard si costruiscono con chi lavora. Il secondo pannello, «Tre misure», distingue: euro: costo aziendale per reparto; persone equivalenti: quanti siamo; ore: quanto lavoro serve. Le ore sono la misura che si governa.
Il terzo pannello, «Che cosa non è», mette tre paletti: non esiste una percentuale giusta per tutti; non si tagliano i minuti per camera; non si giudica l’appalto solo sul prezzo. Il servizio deve reggere. Il quarto pannello porta le domande in albergo: quante ore servono per camera e per coperto? Dove ci sono ore in più? Quanto è costato il turnover? Il piano dell’organico per mese.
La frase centrale lo dice in due righe: il costo del lavoro scende spostando ore, non tagliando persone. Il turnover è il costo che nessuna riga mostra. I sette passi in basso vanno da «ricostruire il costo per reparto» a «valutare l’appalto con i numeri».
Slide 11
Leggi la spiegazione
Italiano
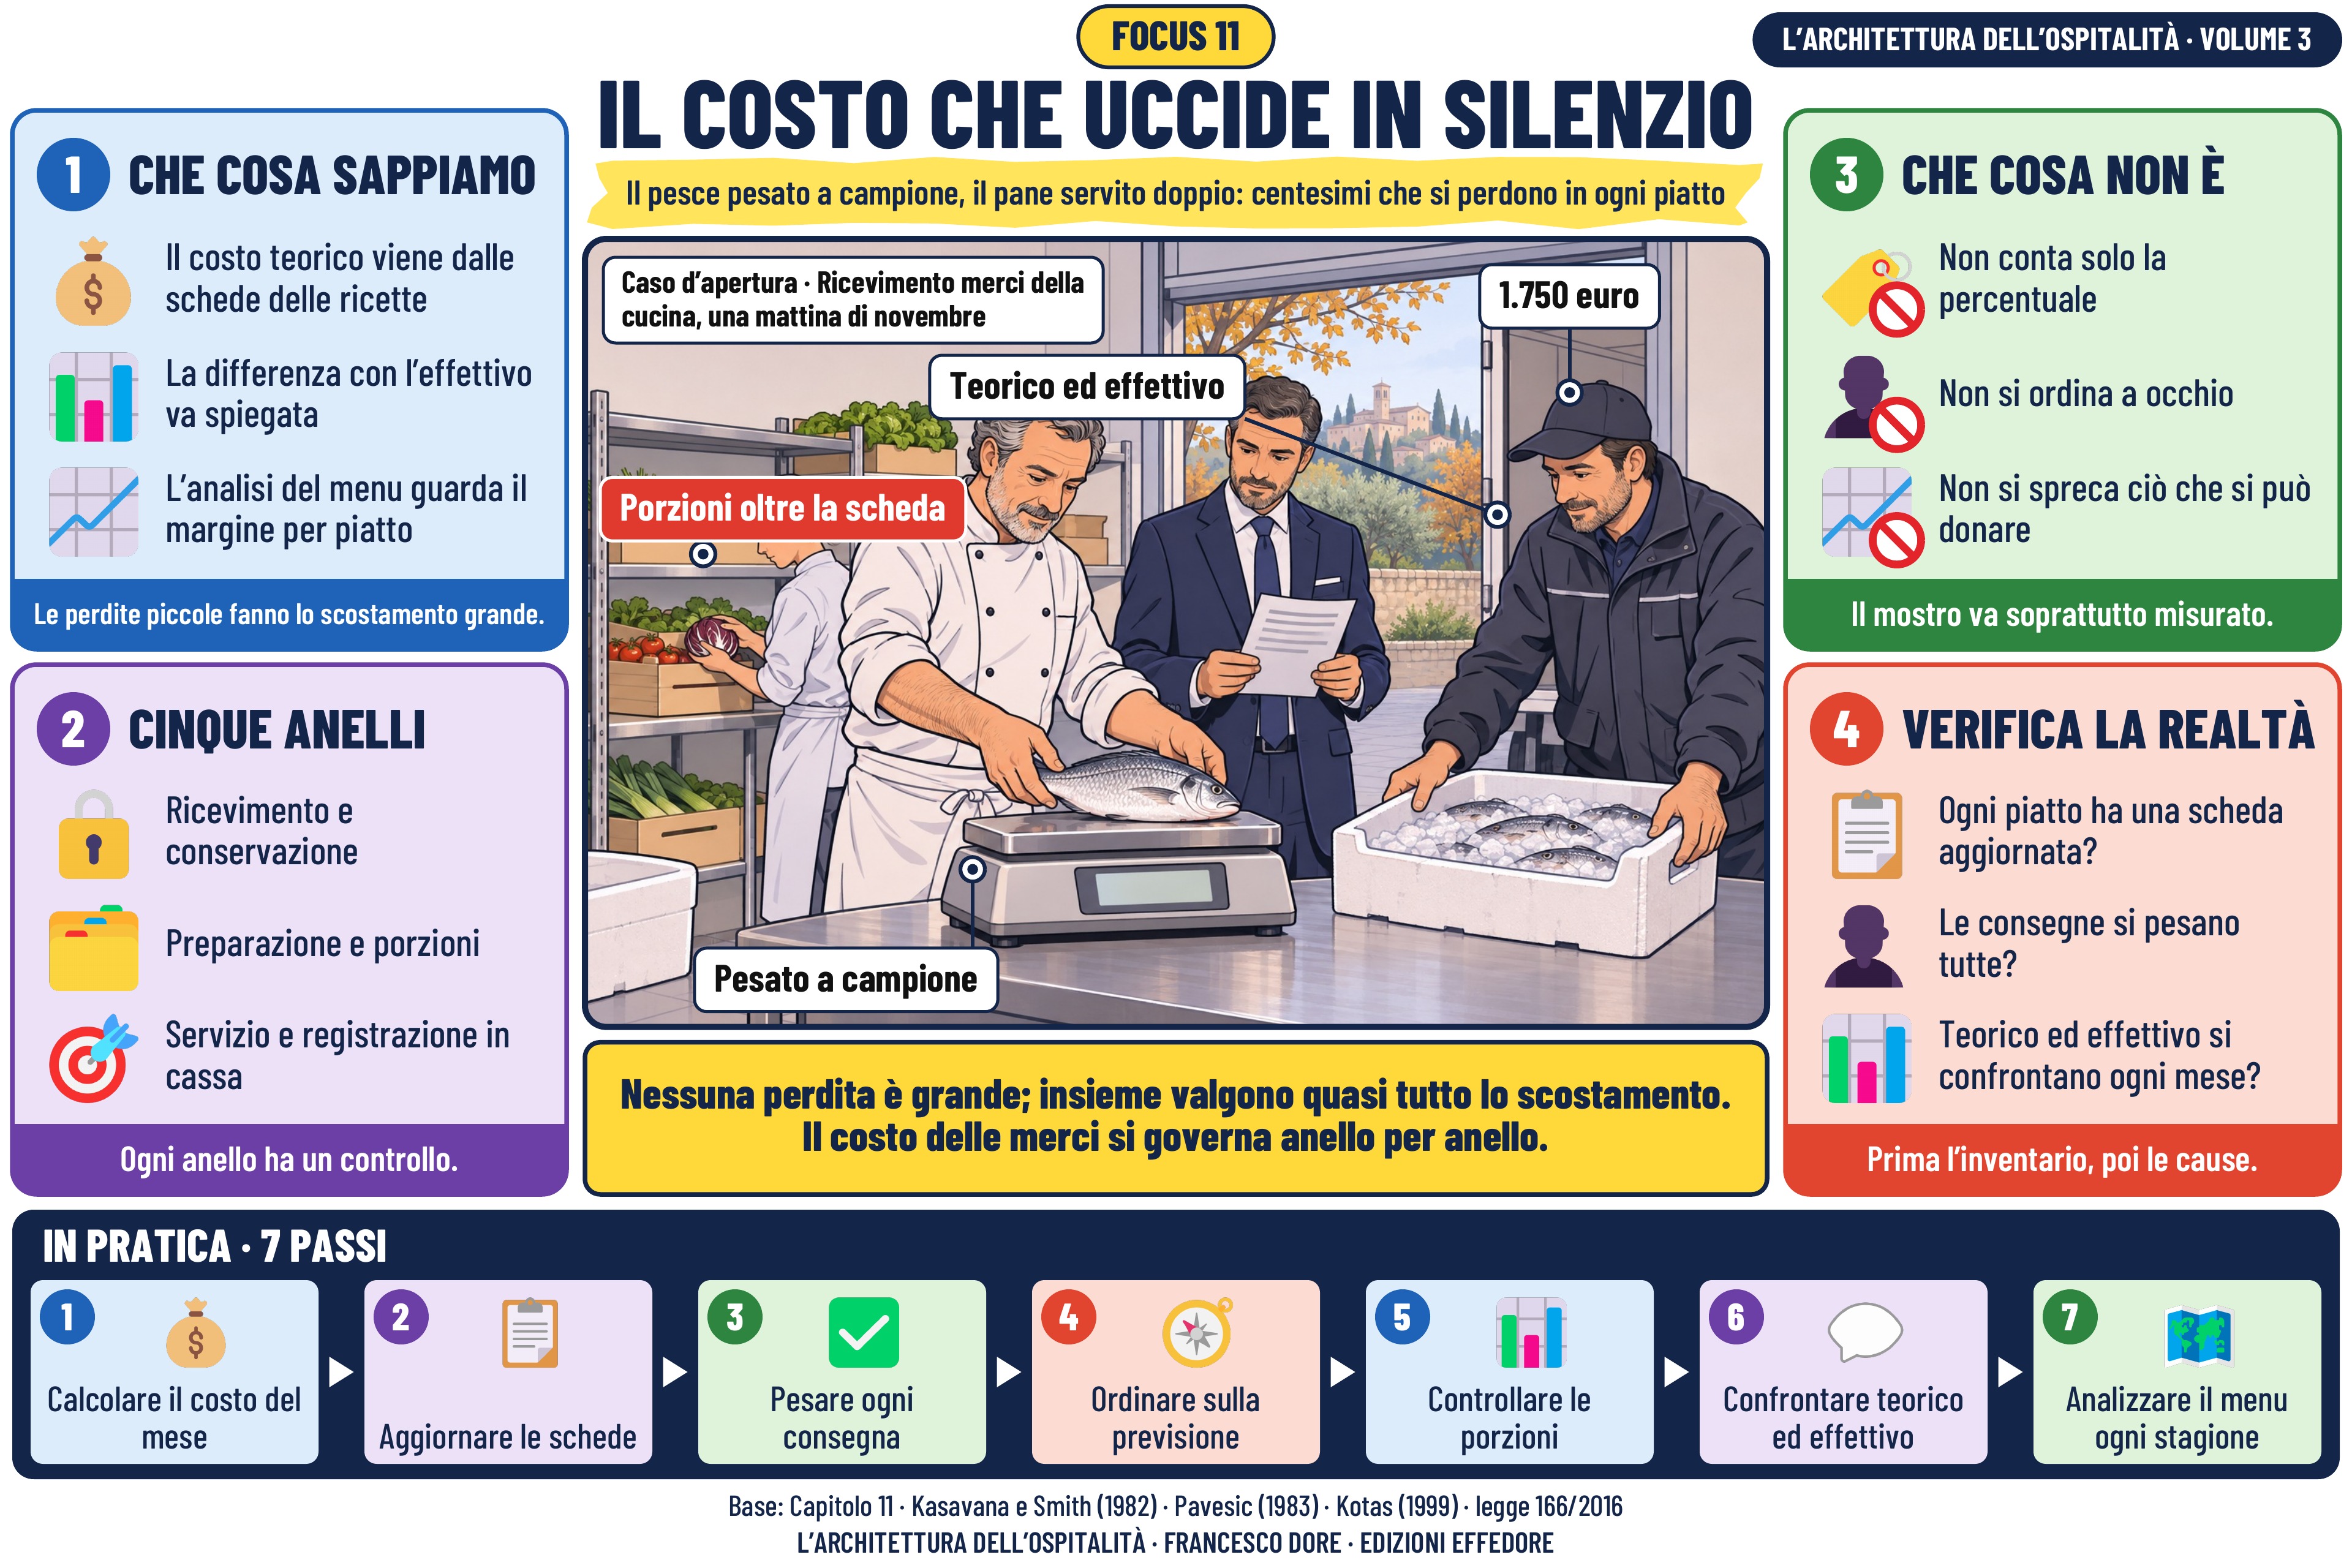
Questa slide segue il costo delle merci della ristorazione, dal camion del fornitore al piatto. La fascia gialla sotto il titolo lo dice in una frase: il pesce pesato a campione, il pane servito doppio: centesimi che si perdono in ogni piatto.
Il caso riprende la differenza di ottobre fra costo teorico e costo effettivo della ristorazione. Per una settimana il direttore e lo chef seguono le merci dal fornitore al piatto: il pesce pesato soltanto a campione, verdura comprata in eccesso, porzioni più abbondanti della scheda, pane servito in quantità doppia. Nel disegno lo chef pesa una cassa di pesce e il direttore controlla la bolla.
Il primo pannello riassume ciò che sappiamo: il costo teorico viene dalle schede delle ricette, la differenza con l’effettivo va spiegata e l’analisi del menu guarda il margine per piatto. Le perdite piccole fanno lo scostamento grande. Il secondo pannello, «Cinque anelli», distingue: ricevimento e conservazione; preparazione e porzioni; servizio e registrazione in cassa. Ogni anello ha un controllo.
Il terzo pannello, «Che cosa non è», mette tre paletti: non conta solo la percentuale; non si ordina a occhio; non si spreca ciò che si può donare. Il mostro va soprattutto misurato. Il quarto pannello porta le domande in albergo: ogni piatto ha una scheda aggiornata? Le consegne si pesano tutte? Teorico ed effettivo si confrontano ogni mese? Prima l’inventario, poi le cause.
La frase centrale lo dice in due righe: nessuna perdita è grande; insieme valgono quasi tutto lo scostamento. Il costo delle merci si governa anello per anello. I sette passi in basso vanno da «calcolare il costo del mese» a «analizzare il menu ogni stagione».
Il caso riprende la differenza di ottobre fra costo teorico e costo effettivo della ristorazione. Per una settimana il direttore e lo chef seguono le merci dal fornitore al piatto: il pesce pesato soltanto a campione, verdura comprata in eccesso, porzioni più abbondanti della scheda, pane servito in quantità doppia. Nel disegno lo chef pesa una cassa di pesce e il direttore controlla la bolla.
Il primo pannello riassume ciò che sappiamo: il costo teorico viene dalle schede delle ricette, la differenza con l’effettivo va spiegata e l’analisi del menu guarda il margine per piatto. Le perdite piccole fanno lo scostamento grande. Il secondo pannello, «Cinque anelli», distingue: ricevimento e conservazione; preparazione e porzioni; servizio e registrazione in cassa. Ogni anello ha un controllo.
Il terzo pannello, «Che cosa non è», mette tre paletti: non conta solo la percentuale; non si ordina a occhio; non si spreca ciò che si può donare. Il mostro va soprattutto misurato. Il quarto pannello porta le domande in albergo: ogni piatto ha una scheda aggiornata? Le consegne si pesano tutte? Teorico ed effettivo si confrontano ogni mese? Prima l’inventario, poi le cause.
La frase centrale lo dice in due righe: nessuna perdita è grande; insieme valgono quasi tutto lo scostamento. Il costo delle merci si governa anello per anello. I sette passi in basso vanno da «calcolare il costo del mese» a «analizzare il menu ogni stagione».
Slide 12
Leggi la spiegazione
Italiano
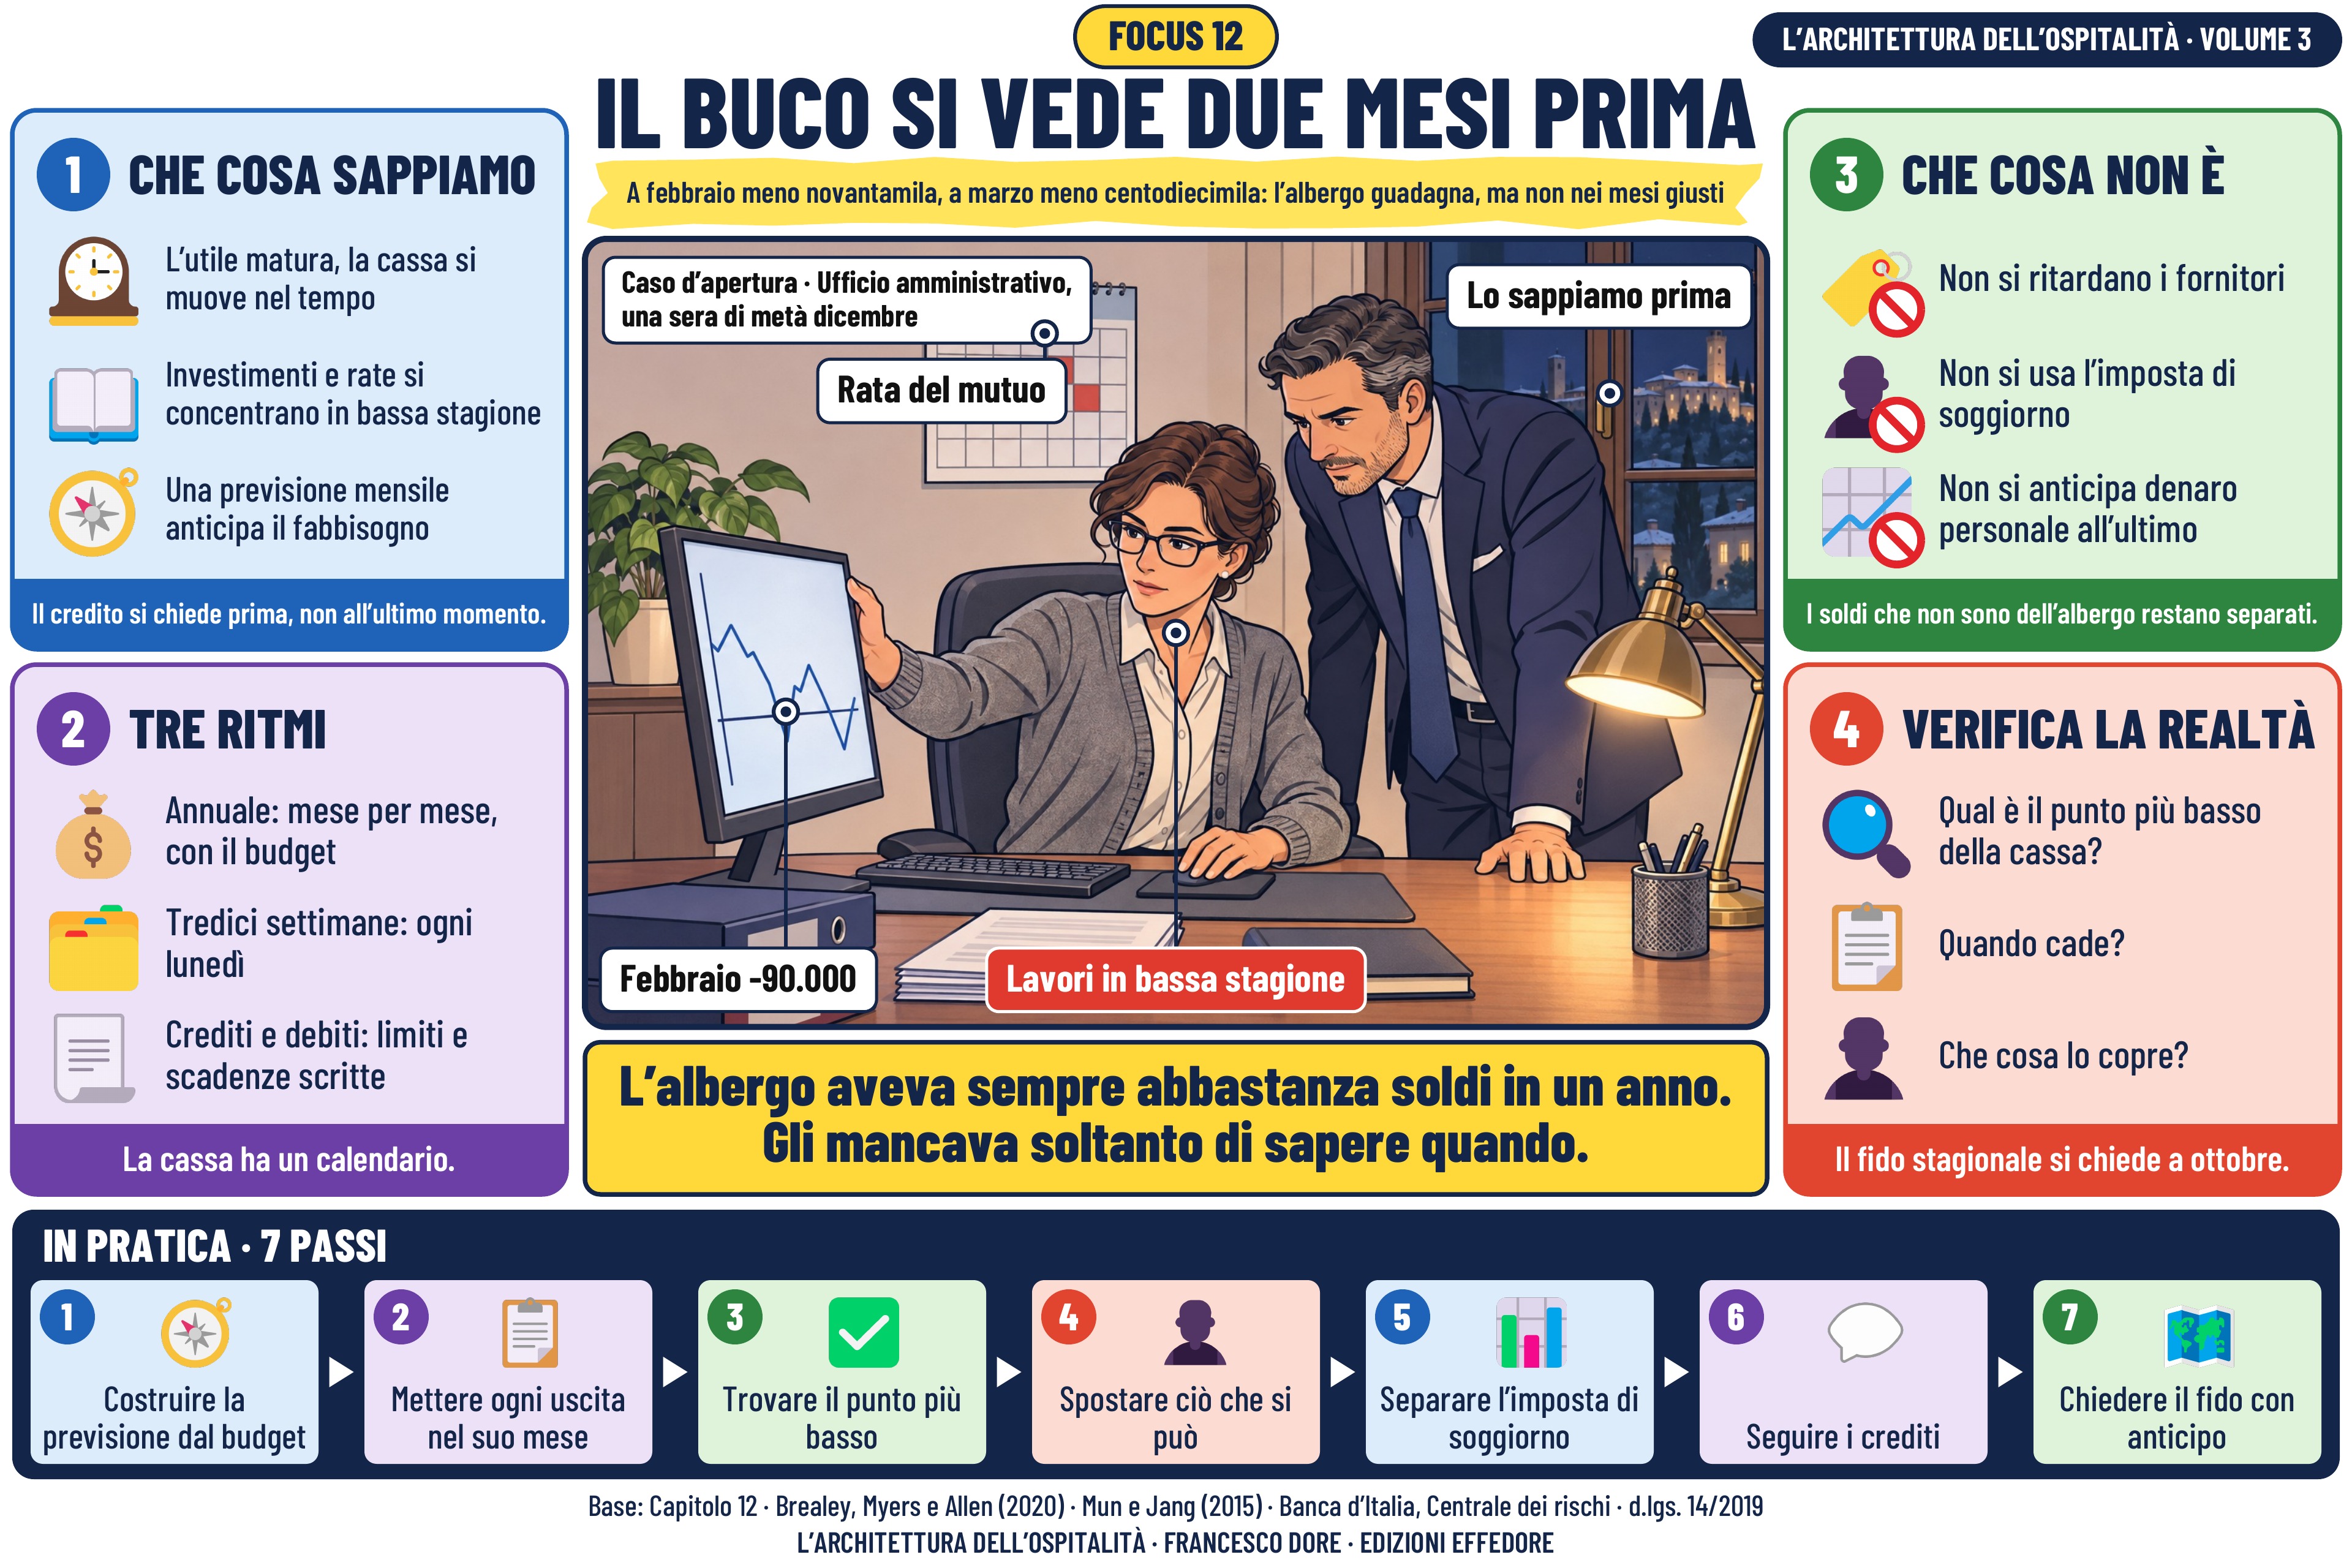
Questa slide distingue l’utile dalla cassa, e mostra come si prevede un mese difficile prima che arrivi. La fascia gialla sotto il titolo lo dice in una frase: a febbraio meno novantamila, a marzo meno centodiecimila: l’albergo guadagna, ma non nei mesi giusti.
Il caso è la prima previsione di tesoreria dell’Albergo Le Mura. A fine febbraio la cassa sarà negativa di circa novantamila euro, a fine marzo di oltre centodiecimila, perché lavori di bassa stagione, assicurazione e rate cadono negli stessi mesi deboli. Nel disegno la responsabile dell’amministrazione mostra al direttore la linea della cassa che scende: il buco si vede con due mesi di anticipo.
Il primo pannello riassume ciò che sappiamo: l’utile matura, la cassa si muove nel tempo, investimenti e rate si concentrano in bassa stagione e una previsione mensile anticipa il fabbisogno. Il credito si chiede prima, non all’ultimo momento. Il secondo pannello, «Tre ritmi», distingue: annuale: mese per mese, con il budget; tredici settimane: ogni lunedì; crediti e debiti: limiti e scadenze scritte. La cassa ha un calendario.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si ritardano i fornitori; non si usa l’imposta di soggiorno; non si anticipa denaro personale all’ultimo. I soldi che non sono dell’albergo restano separati. Il quarto pannello porta le domande in albergo: qual è il punto più basso della cassa? Quando cade? Che cosa lo copre? Il fido stagionale si chiede a ottobre.
La frase centrale lo dice in due righe: l’albergo aveva sempre abbastanza soldi in un anno. Gli mancava soltanto di sapere quando. I sette passi in basso vanno da «costruire la previsione dal budget» a «chiedere il fido con anticipo».
Il caso è la prima previsione di tesoreria dell’Albergo Le Mura. A fine febbraio la cassa sarà negativa di circa novantamila euro, a fine marzo di oltre centodiecimila, perché lavori di bassa stagione, assicurazione e rate cadono negli stessi mesi deboli. Nel disegno la responsabile dell’amministrazione mostra al direttore la linea della cassa che scende: il buco si vede con due mesi di anticipo.
Il primo pannello riassume ciò che sappiamo: l’utile matura, la cassa si muove nel tempo, investimenti e rate si concentrano in bassa stagione e una previsione mensile anticipa il fabbisogno. Il credito si chiede prima, non all’ultimo momento. Il secondo pannello, «Tre ritmi», distingue: annuale: mese per mese, con il budget; tredici settimane: ogni lunedì; crediti e debiti: limiti e scadenze scritte. La cassa ha un calendario.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si ritardano i fornitori; non si usa l’imposta di soggiorno; non si anticipa denaro personale all’ultimo. I soldi che non sono dell’albergo restano separati. Il quarto pannello porta le domande in albergo: qual è il punto più basso della cassa? Quando cade? Che cosa lo copre? Il fido stagionale si chiede a ottobre.
La frase centrale lo dice in due righe: l’albergo aveva sempre abbastanza soldi in un anno. Gli mancava soltanto di sapere quando. I sette passi in basso vanno da «costruire la previsione dal budget» a «chiedere il fido con anticipo».
Slide 13
Leggi la spiegazione
Italiano
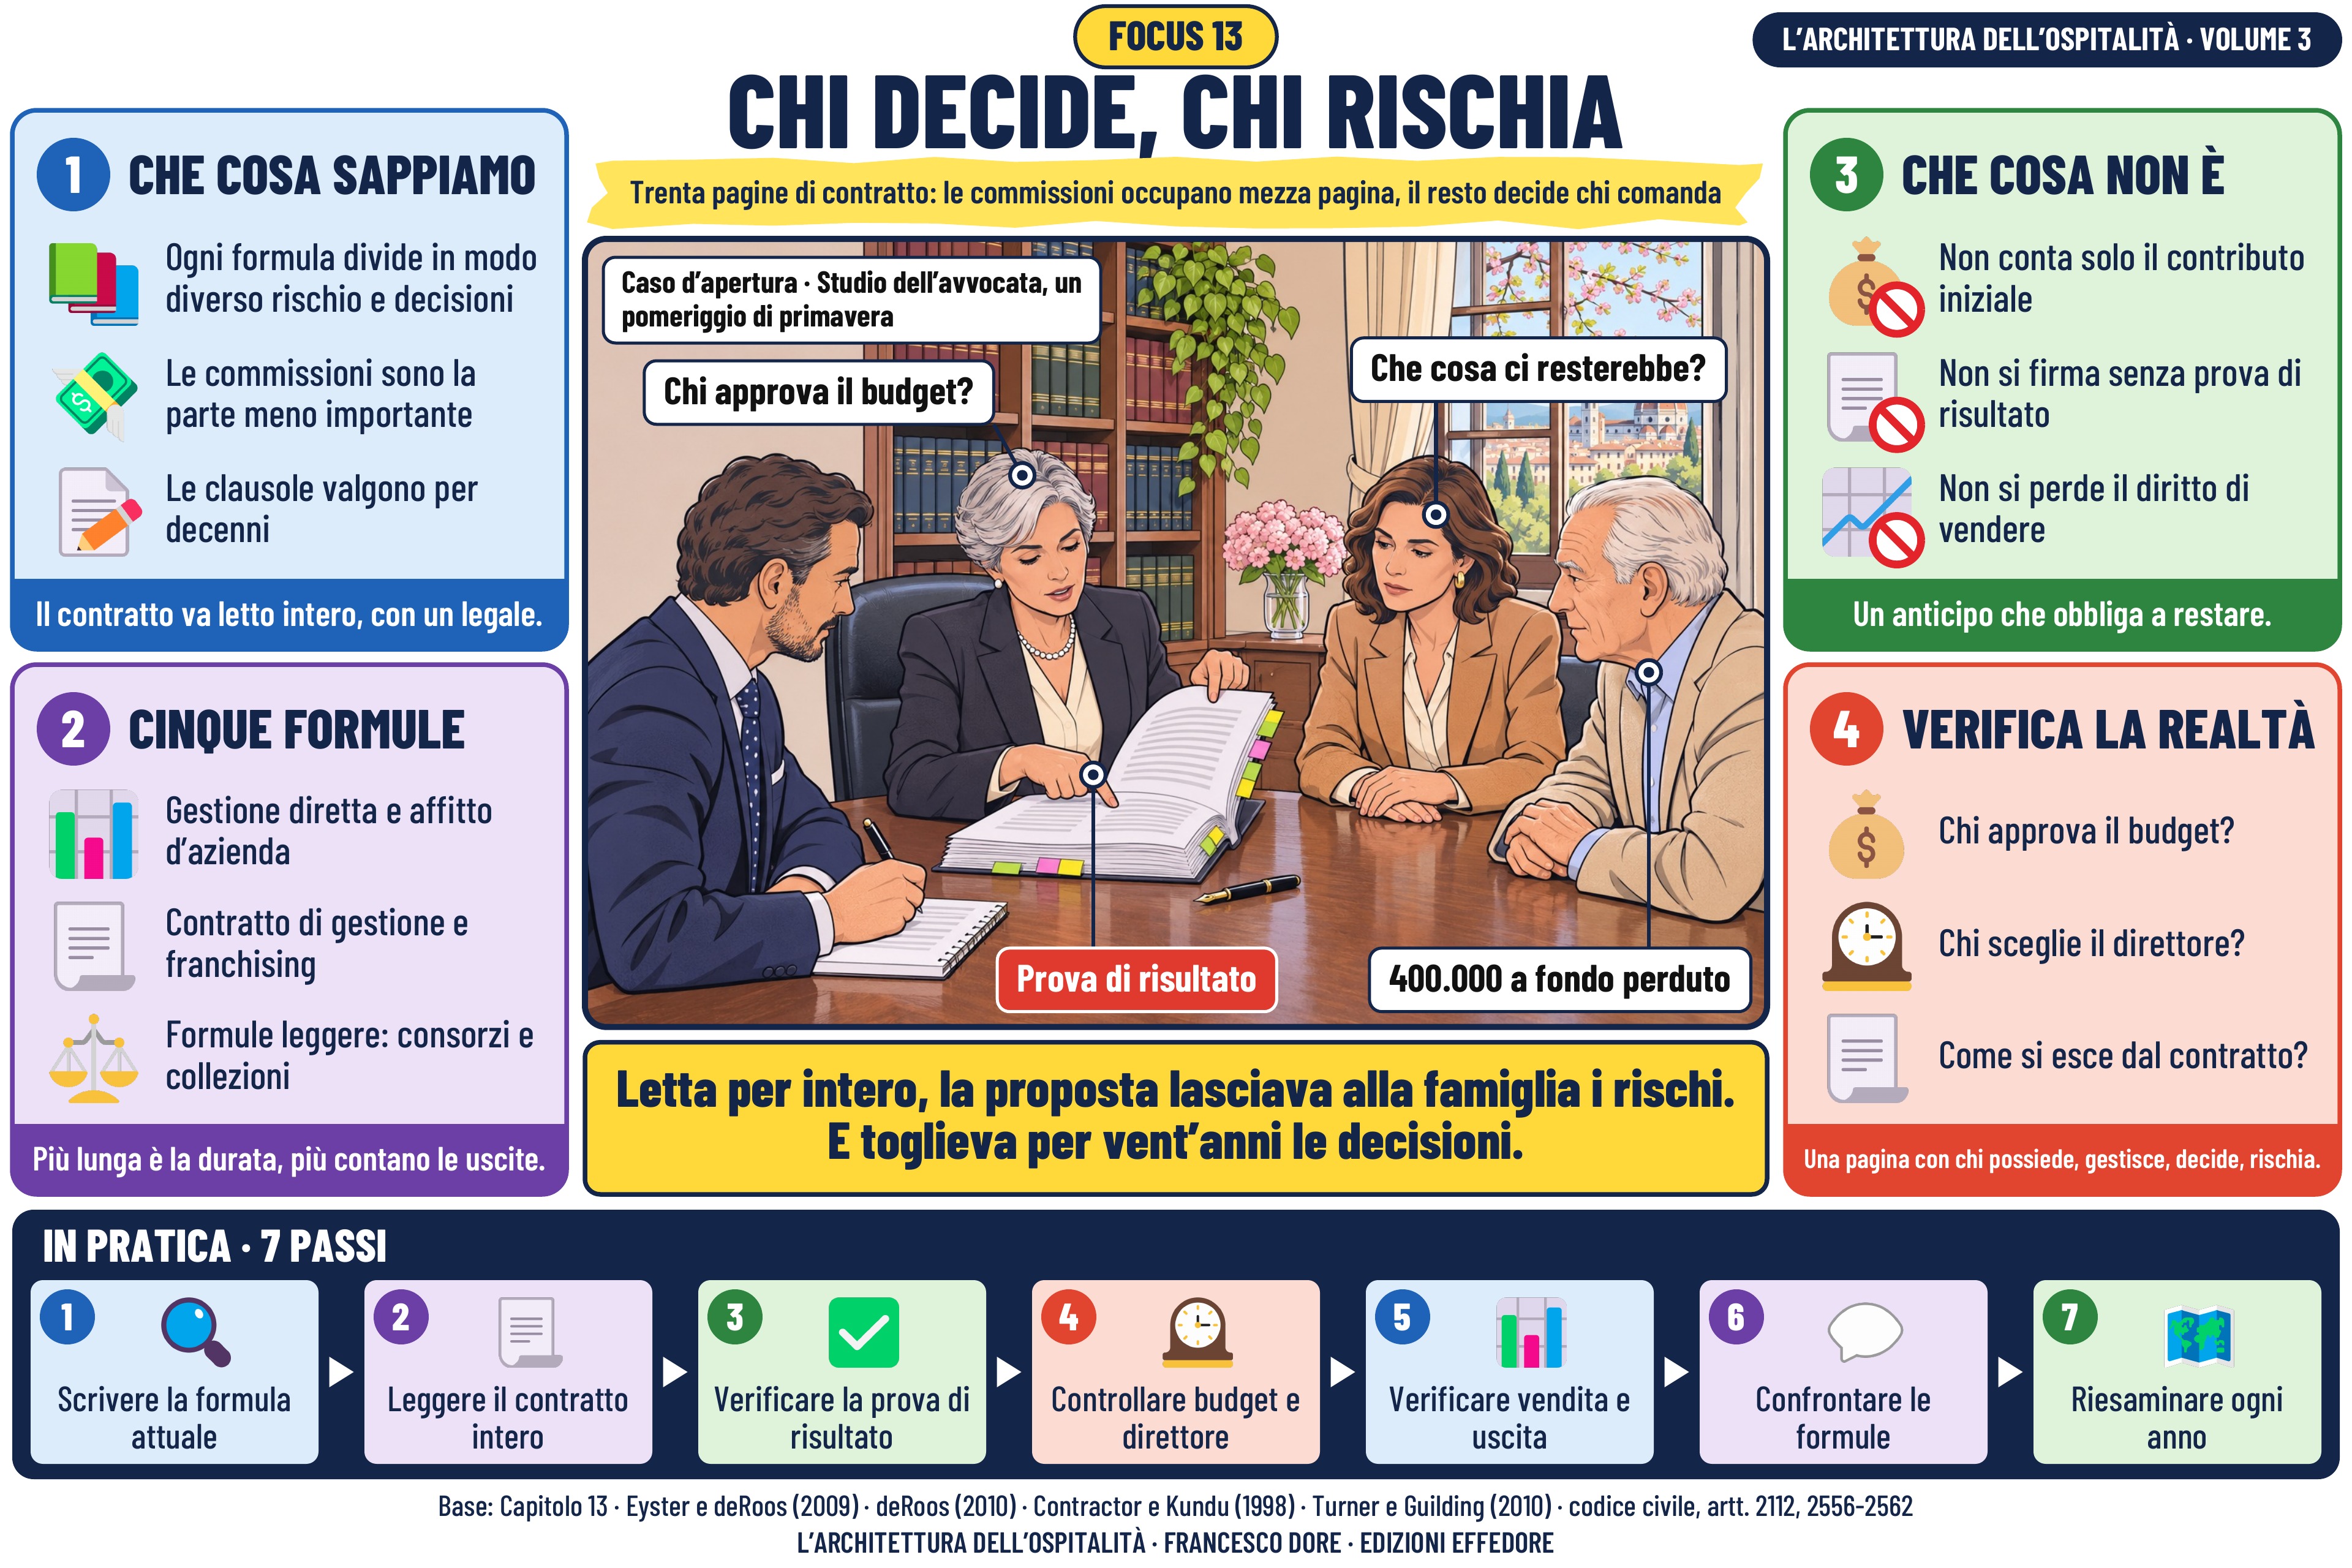
Questa slide mette a confronto le formule con cui si può possedere e gestire un albergo. La fascia gialla sotto il titolo lo dice in una frase: trenta pagine di contratto: le commissioni occupano mezza pagina, il resto decide chi comanda.
Il caso è la seconda proposta del gestore internazionale: commissioni più basse e quattrocentomila euro per rinnovare le camere. Il direttore legge il contratto con un’avvocata specializzata: le commissioni occupano mezza pagina, il resto decide chi approva il budget, chi sceglie il direttore, come si esce. Nel disegno l’avvocata indica la clausola sulla prova di risultato.
Il primo pannello riassume ciò che sappiamo: ogni formula divide in modo diverso rischio e decisioni, le commissioni sono la parte meno importante e le clausole valgono per decenni. Il contratto va letto intero, con un legale. Il secondo pannello, «Cinque formule», distingue: gestione diretta e affitto d’azienda; contratto di gestione e franchising; formule leggere: consorzi e collezioni. Più lunga è la durata, più contano le uscite.
Il terzo pannello, «Che cosa non è», mette tre paletti: non conta solo il contributo iniziale; non si firma senza prova di risultato; non si perde il diritto di vendere. Un anticipo che obbliga a restare. Il quarto pannello porta le domande in albergo: chi approva il budget? Chi sceglie il direttore? Come si esce dal contratto? Una pagina con chi possiede, gestisce, decide, rischia.
La frase centrale lo dice in due righe: letta per intero, la proposta lasciava alla famiglia i rischi. E toglieva per vent’anni le decisioni. I sette passi in basso vanno da «scrivere la formula attuale» a «riesaminare ogni anno».
Il caso è la seconda proposta del gestore internazionale: commissioni più basse e quattrocentomila euro per rinnovare le camere. Il direttore legge il contratto con un’avvocata specializzata: le commissioni occupano mezza pagina, il resto decide chi approva il budget, chi sceglie il direttore, come si esce. Nel disegno l’avvocata indica la clausola sulla prova di risultato.
Il primo pannello riassume ciò che sappiamo: ogni formula divide in modo diverso rischio e decisioni, le commissioni sono la parte meno importante e le clausole valgono per decenni. Il contratto va letto intero, con un legale. Il secondo pannello, «Cinque formule», distingue: gestione diretta e affitto d’azienda; contratto di gestione e franchising; formule leggere: consorzi e collezioni. Più lunga è la durata, più contano le uscite.
Il terzo pannello, «Che cosa non è», mette tre paletti: non conta solo il contributo iniziale; non si firma senza prova di risultato; non si perde il diritto di vendere. Un anticipo che obbliga a restare. Il quarto pannello porta le domande in albergo: chi approva il budget? Chi sceglie il direttore? Come si esce dal contratto? Una pagina con chi possiede, gestisce, decide, rischia.
La frase centrale lo dice in due righe: letta per intero, la proposta lasciava alla famiglia i rischi. E toglieva per vent’anni le decisioni. I sette passi in basso vanno da «scrivere la formula attuale» a «riesaminare ogni anno».
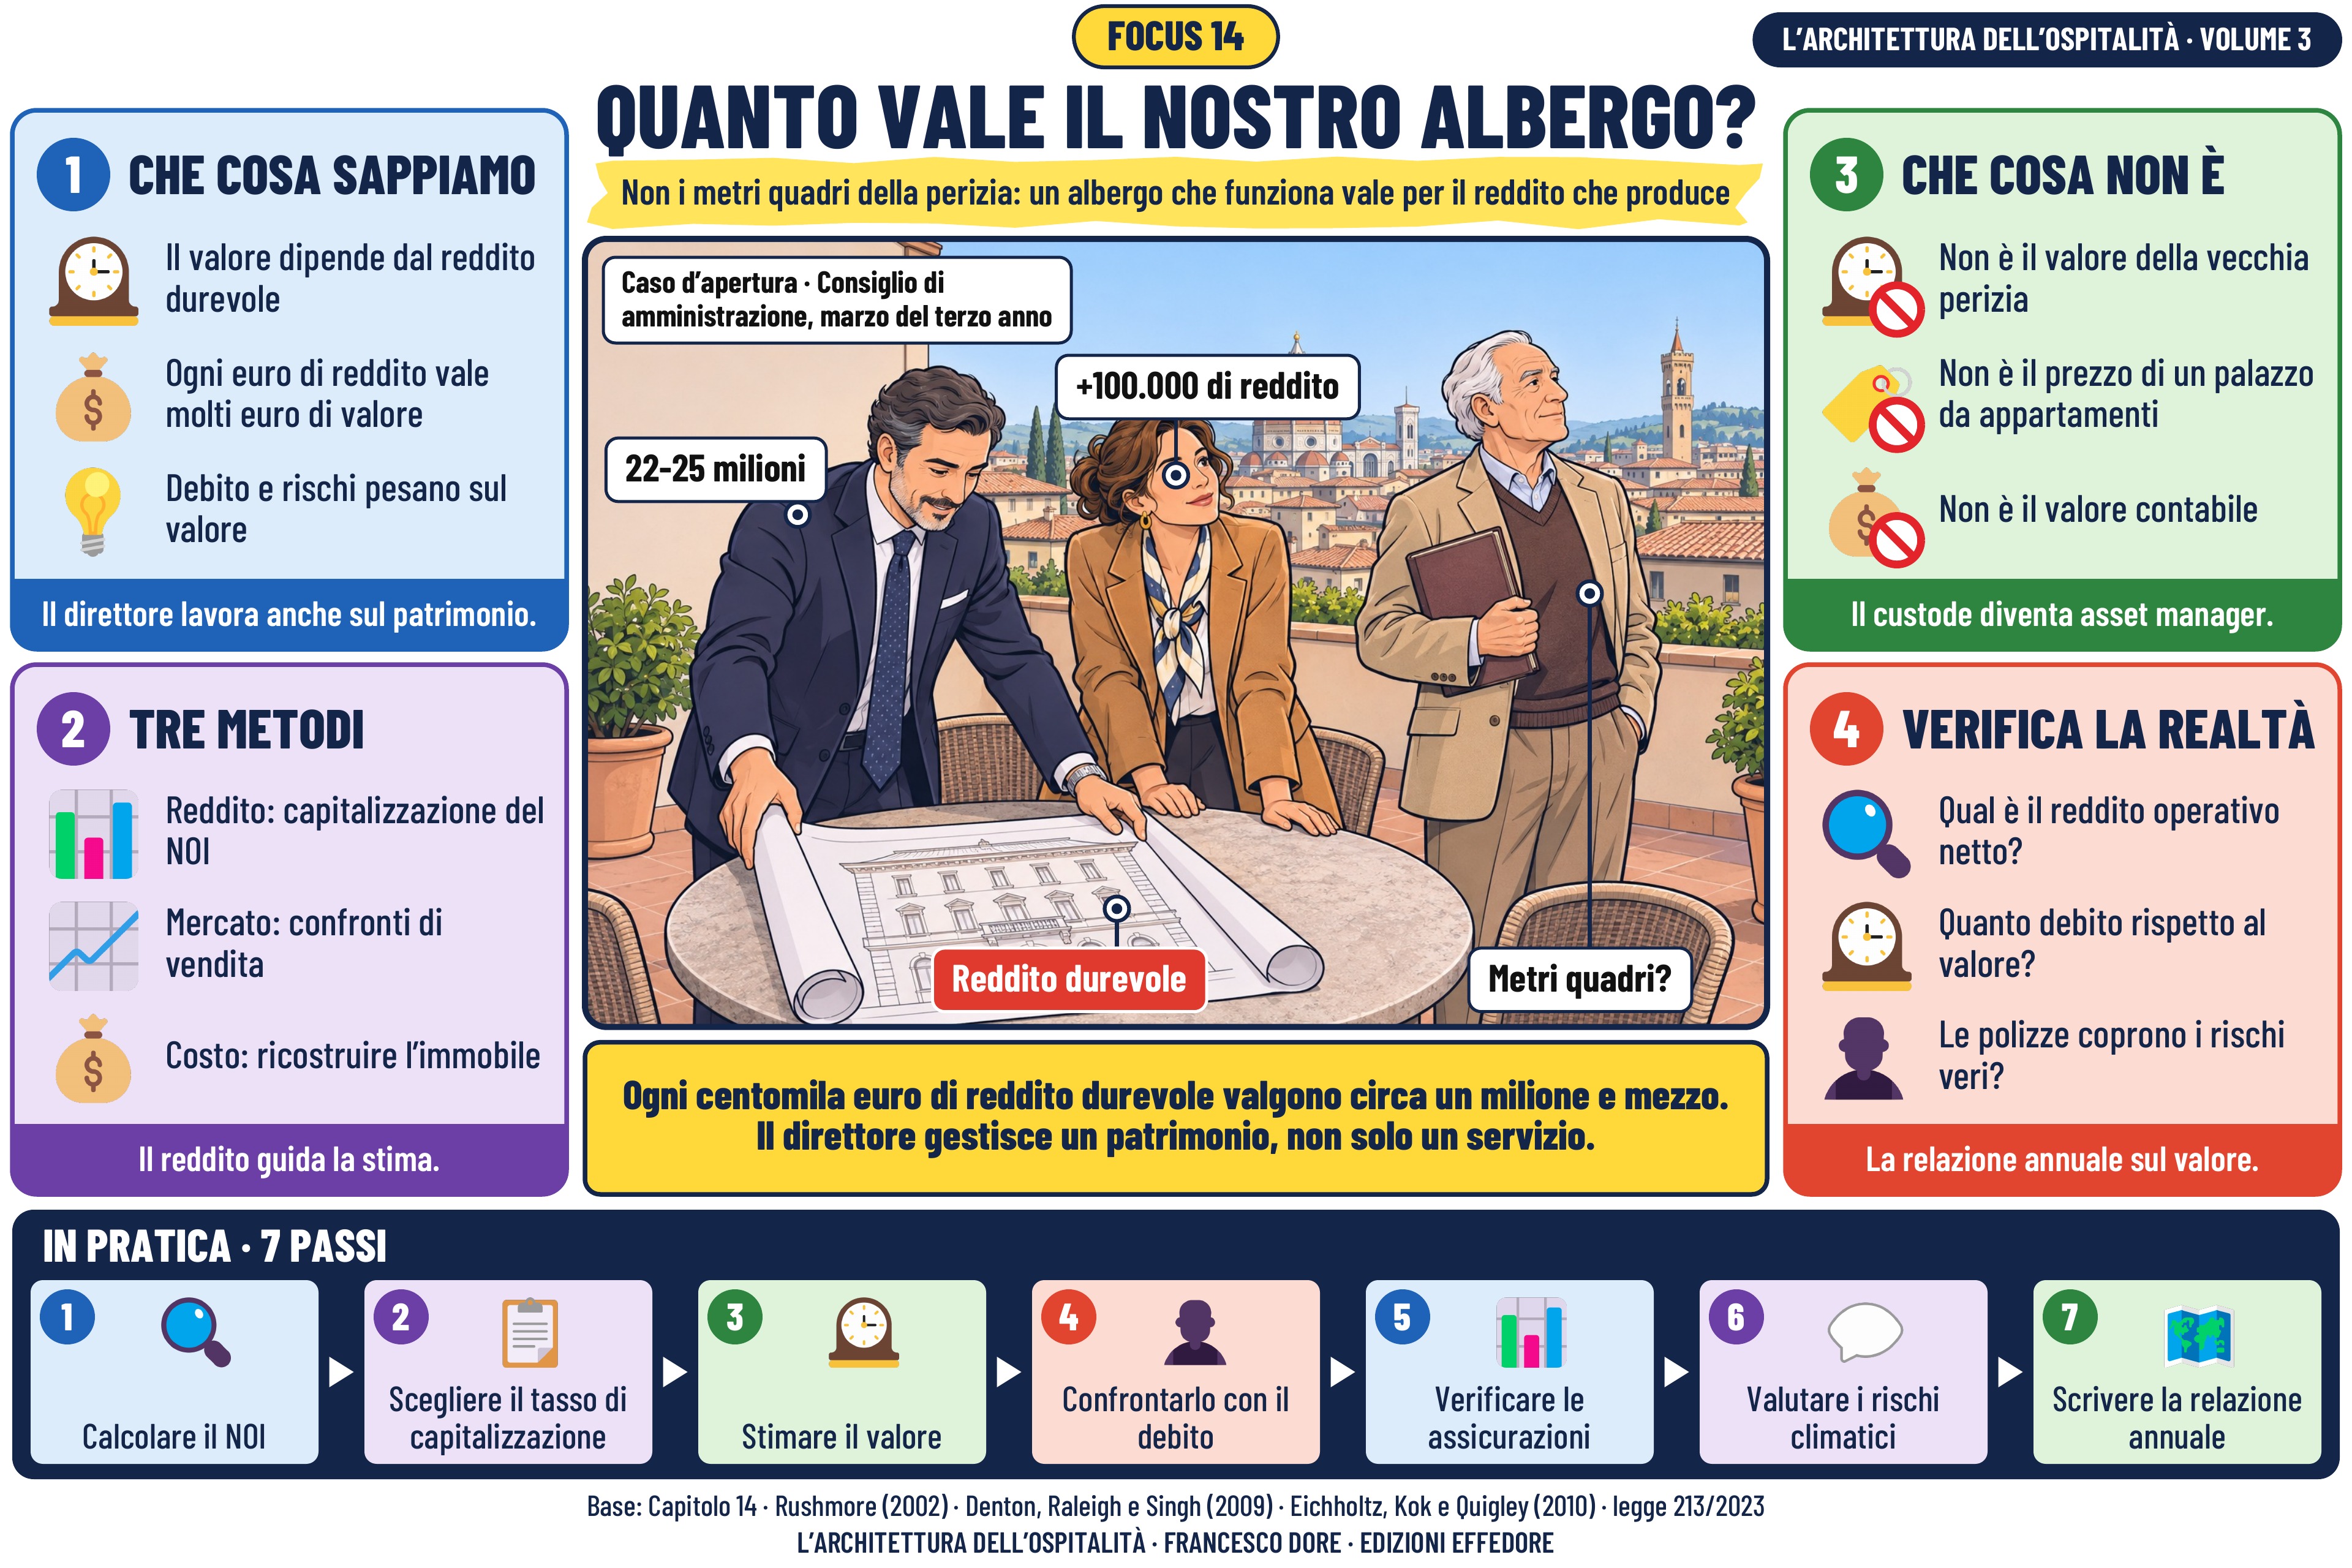
Slide 14
Leggi la spiegazione
Italiano
Questa slide cambia il punto di vista del direttore: dall’albergo come attività all’albergo come patrimonio. La fascia gialla sotto il titolo lo dice in una frase: non i metri quadri della perizia: un albergo che funziona vale per il reddito che produce.
Il caso è una domanda che in famiglia nessuno aveva mai posto in modo esplicito: quanto vale il nostro albergo? Il padre di Elena rispondeva con i metri quadri di una vecchia perizia, lo zio pensa al prezzo di un palazzo vicino. Nel disegno, sulla terrazza, il direttore mostra che un albergo che funziona vale per il reddito che produce: fra i ventidue e i venticinque milioni di euro.
Il primo pannello riassume ciò che sappiamo: il valore dipende dal reddito durevole, ogni euro di reddito vale molti euro di valore e debito e rischi pesano sul valore. Il direttore lavora anche sul patrimonio. Il secondo pannello, «Tre metodi», distingue: reddito: capitalizzazione del NOI; mercato: confronti di vendita; costo: ricostruire l’immobile. Il reddito guida la stima.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è il valore della vecchia perizia; non è il prezzo di un palazzo da appartamenti; non è il valore contabile. Il custode diventa asset manager. Il quarto pannello porta le domande in albergo: qual è il reddito operativo netto? Quanto debito rispetto al valore? Le polizze coprono i rischi veri? La relazione annuale sul valore.
La frase centrale lo dice in due righe: ogni centomila euro di reddito durevole valgono circa un milione e mezzo. Il direttore gestisce un patrimonio, non solo un servizio. I sette passi in basso vanno da «calcolare il NOI» a «scrivere la relazione annuale».
Il caso è una domanda che in famiglia nessuno aveva mai posto in modo esplicito: quanto vale il nostro albergo? Il padre di Elena rispondeva con i metri quadri di una vecchia perizia, lo zio pensa al prezzo di un palazzo vicino. Nel disegno, sulla terrazza, il direttore mostra che un albergo che funziona vale per il reddito che produce: fra i ventidue e i venticinque milioni di euro.
Il primo pannello riassume ciò che sappiamo: il valore dipende dal reddito durevole, ogni euro di reddito vale molti euro di valore e debito e rischi pesano sul valore. Il direttore lavora anche sul patrimonio. Il secondo pannello, «Tre metodi», distingue: reddito: capitalizzazione del NOI; mercato: confronti di vendita; costo: ricostruire l’immobile. Il reddito guida la stima.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è il valore della vecchia perizia; non è il prezzo di un palazzo da appartamenti; non è il valore contabile. Il custode diventa asset manager. Il quarto pannello porta le domande in albergo: qual è il reddito operativo netto? Quanto debito rispetto al valore? Le polizze coprono i rischi veri? La relazione annuale sul valore.
La frase centrale lo dice in due righe: ogni centomila euro di reddito durevole valgono circa un milione e mezzo. Il direttore gestisce un patrimonio, non solo un servizio. I sette passi in basso vanno da «calcolare il NOI» a «scrivere la relazione annuale».
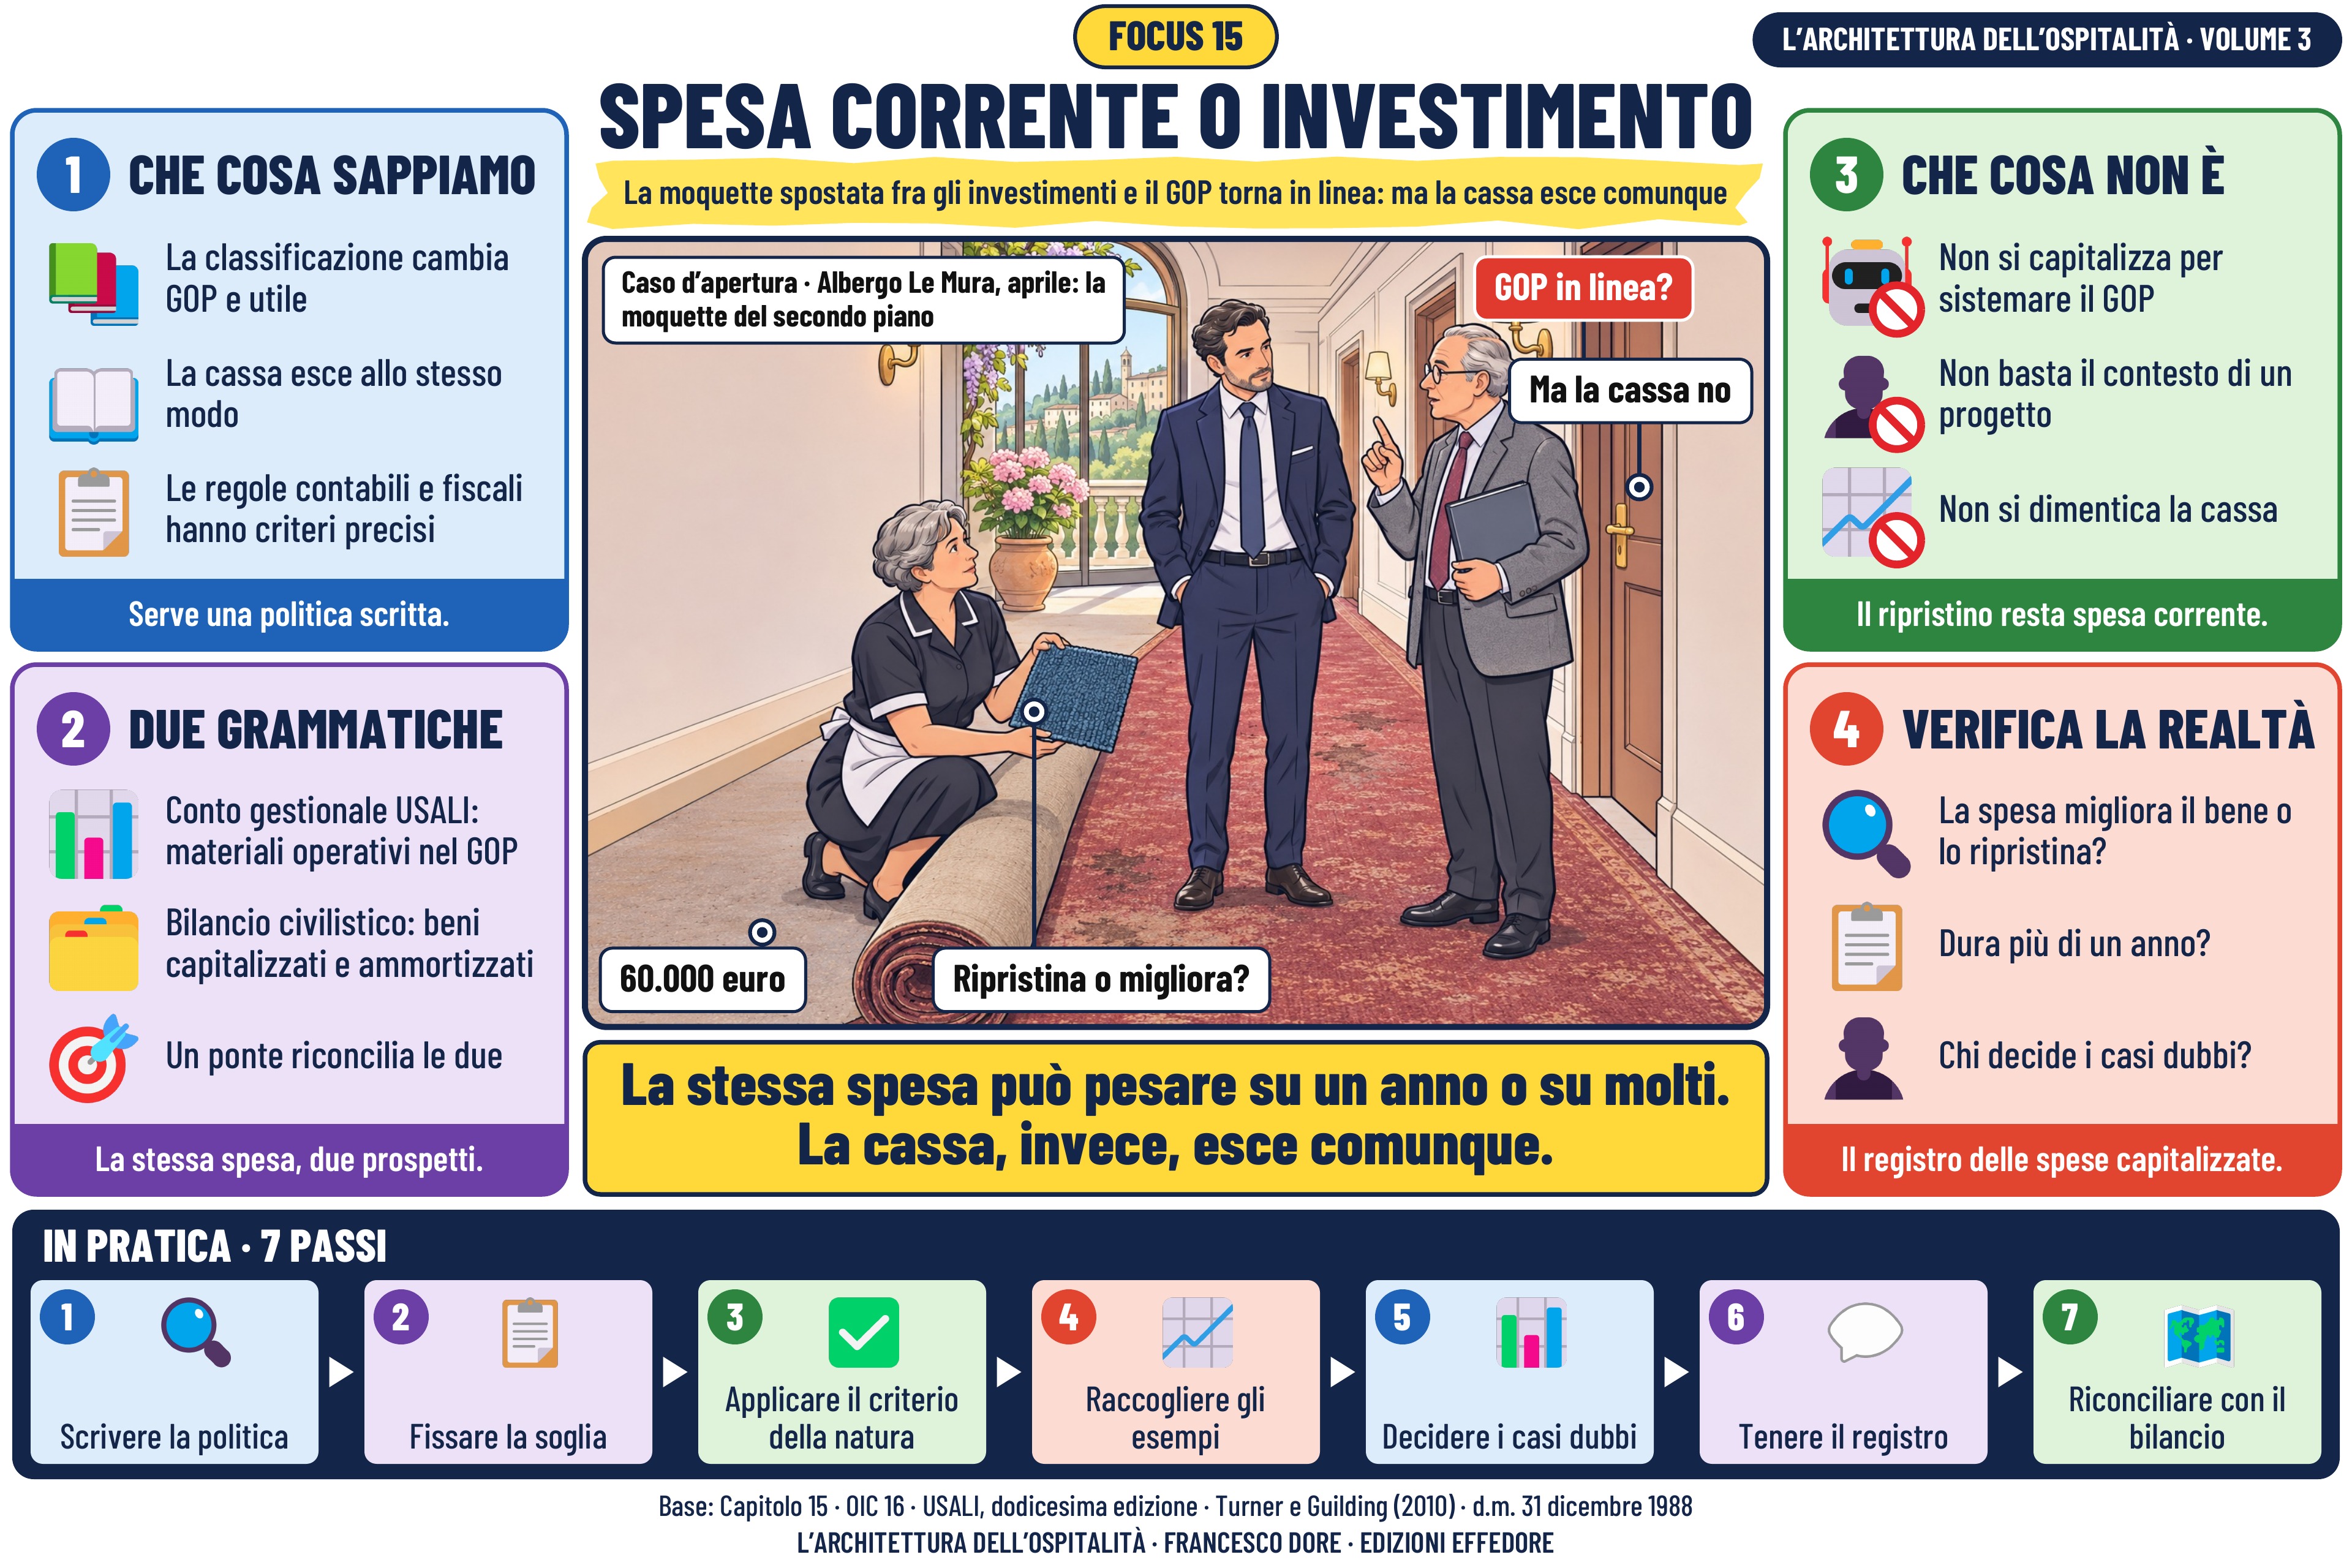
Slide 15
Leggi la spiegazione
Italiano
Questa slide affronta una distinzione che sembra contabile e cambia invece le decisioni: spesa corrente o investimento. La fascia gialla sotto il titolo lo dice in una frase: la moquette spostata fra gli investimenti e il GOP torna in linea: ma la cassa esce comunque.
Il caso è la moquette dei corridoi del secondo piano, sessantamila euro. Registrata come manutenzione, abbassa il GOP del mese; spostata fra gli investimenti, lo riporta in linea. Ma il commercialista osserva che negli ultimi mesi anche altre spese erano state spostate, e aggiunge: così il GOP è sempre in linea, la cassa no. Nel disegno la governante mostra il campione della moquette nuova.
Il primo pannello riassume ciò che sappiamo: la classificazione cambia GOP e utile, la cassa esce allo stesso modo e le regole contabili e fiscali hanno criteri precisi. Serve una politica scritta. Il secondo pannello, «Due grammatiche», distingue: conto gestionale USALI: materiali operativi nel GOP; bilancio civilistico: beni capitalizzati e ammortizzati; un ponte riconcilia le due. La stessa spesa, due prospetti.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si capitalizza per sistemare il GOP; non basta il contesto di un progetto; non si dimentica la cassa. Il ripristino resta spesa corrente. Il quarto pannello porta le domande in albergo: la spesa migliora il bene o lo ripristina? Dura più di un anno? Chi decide i casi dubbi? Il registro delle spese capitalizzate.
La frase centrale lo dice in due righe: la stessa spesa può pesare su un anno o su molti. La cassa, invece, esce comunque. I sette passi in basso vanno da «scrivere la politica» a «riconciliare con il bilancio».
Il caso è la moquette dei corridoi del secondo piano, sessantamila euro. Registrata come manutenzione, abbassa il GOP del mese; spostata fra gli investimenti, lo riporta in linea. Ma il commercialista osserva che negli ultimi mesi anche altre spese erano state spostate, e aggiunge: così il GOP è sempre in linea, la cassa no. Nel disegno la governante mostra il campione della moquette nuova.
Il primo pannello riassume ciò che sappiamo: la classificazione cambia GOP e utile, la cassa esce allo stesso modo e le regole contabili e fiscali hanno criteri precisi. Serve una politica scritta. Il secondo pannello, «Due grammatiche», distingue: conto gestionale USALI: materiali operativi nel GOP; bilancio civilistico: beni capitalizzati e ammortizzati; un ponte riconcilia le due. La stessa spesa, due prospetti.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si capitalizza per sistemare il GOP; non basta il contesto di un progetto; non si dimentica la cassa. Il ripristino resta spesa corrente. Il quarto pannello porta le domande in albergo: la spesa migliora il bene o lo ripristina? Dura più di un anno? Chi decide i casi dubbi? Il registro delle spese capitalizzate.
La frase centrale lo dice in due righe: la stessa spesa può pesare su un anno o su molti. La cassa, invece, esce comunque. I sette passi in basso vanno da «scrivere la politica» a «riconciliare con il bilancio».
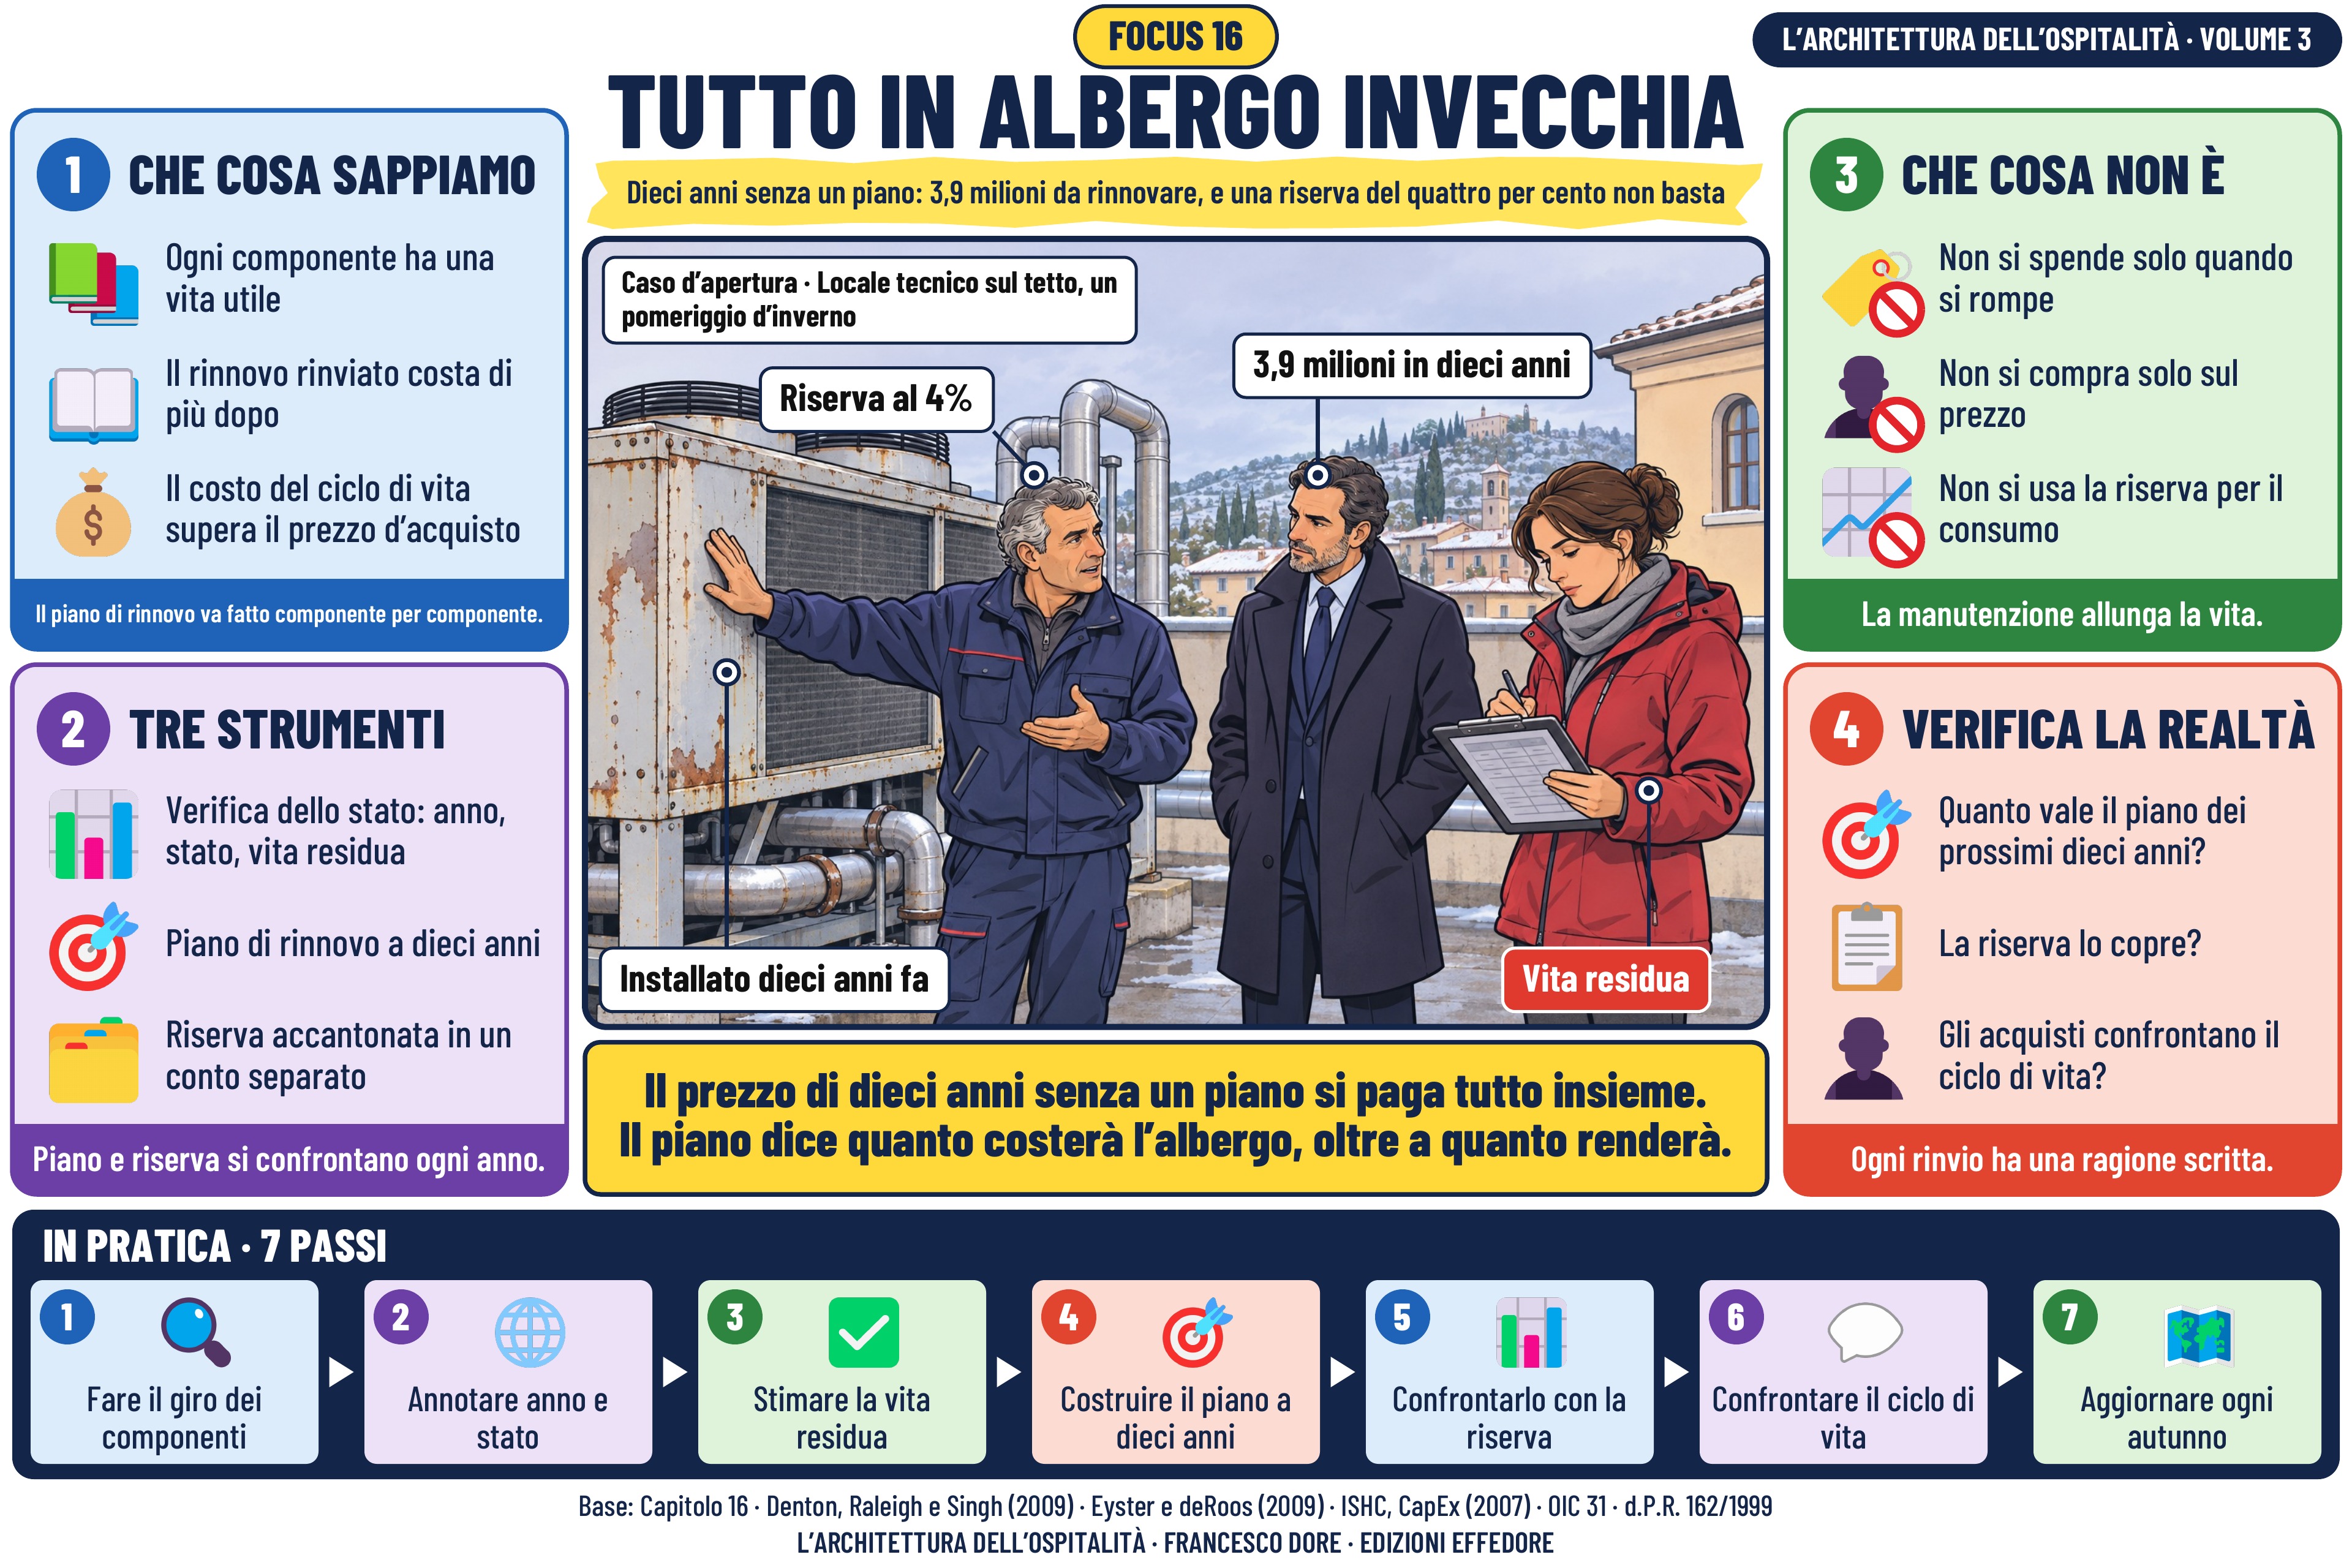
Slide 16
Leggi la spiegazione
Italiano
Questa slide guarda avanti di dieci anni, e chiede quanto costerà mantenere l’albergo com’è. La fascia gialla sotto il titolo lo dice in una frase: dieci anni senza un piano: 3,9 milioni da rinnovare, e una riserva del quattro per cento non basta.
Il caso è il giro dell’albergo, componente per componente, che il direttore fa con il manutentore e un tecnico: anno di installazione, stato, vita residua, costo di sostituzione. Il risultato sorprende la famiglia: in dieci anni servono circa 3,9 milioni di euro, e una riserva del quattro per cento ne copre meno di due terzi. Nel disegno il manutentore mostra il vecchio gruppo frigo.
Il primo pannello riassume ciò che sappiamo: ogni componente ha una vita utile, il rinnovo rinviato costa di più dopo e il costo del ciclo di vita supera il prezzo d’acquisto. Il piano di rinnovo va fatto componente per componente. Il secondo pannello, «Tre strumenti», distingue: verifica dello stato: anno, stato, vita residua; piano di rinnovo a dieci anni; riserva accantonata in un conto separato. Piano e riserva si confrontano ogni anno.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si spende solo quando si rompe; non si compra solo sul prezzo; non si usa la riserva per il consumo. La manutenzione allunga la vita. Il quarto pannello porta le domande in albergo: quanto vale il piano dei prossimi dieci anni? La riserva lo copre? Gli acquisti confrontano il ciclo di vita? Ogni rinvio ha una ragione scritta.
La frase centrale lo dice in due righe: il prezzo di dieci anni senza un piano si paga tutto insieme. Il piano dice quanto costerà l’albergo, oltre a quanto renderà. I sette passi in basso vanno da «fare il giro dei componenti» a «aggiornare ogni autunno».
Il caso è il giro dell’albergo, componente per componente, che il direttore fa con il manutentore e un tecnico: anno di installazione, stato, vita residua, costo di sostituzione. Il risultato sorprende la famiglia: in dieci anni servono circa 3,9 milioni di euro, e una riserva del quattro per cento ne copre meno di due terzi. Nel disegno il manutentore mostra il vecchio gruppo frigo.
Il primo pannello riassume ciò che sappiamo: ogni componente ha una vita utile, il rinnovo rinviato costa di più dopo e il costo del ciclo di vita supera il prezzo d’acquisto. Il piano di rinnovo va fatto componente per componente. Il secondo pannello, «Tre strumenti», distingue: verifica dello stato: anno, stato, vita residua; piano di rinnovo a dieci anni; riserva accantonata in un conto separato. Piano e riserva si confrontano ogni anno.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si spende solo quando si rompe; non si compra solo sul prezzo; non si usa la riserva per il consumo. La manutenzione allunga la vita. Il quarto pannello porta le domande in albergo: quanto vale il piano dei prossimi dieci anni? La riserva lo copre? Gli acquisti confrontano il ciclo di vita? Ogni rinvio ha una ragione scritta.
La frase centrale lo dice in due righe: il prezzo di dieci anni senza un piano si paga tutto insieme. Il piano dice quanto costerà l’albergo, oltre a quanto renderà. I sette passi in basso vanno da «fare il giro dei componenti» a «aggiornare ogni autunno».
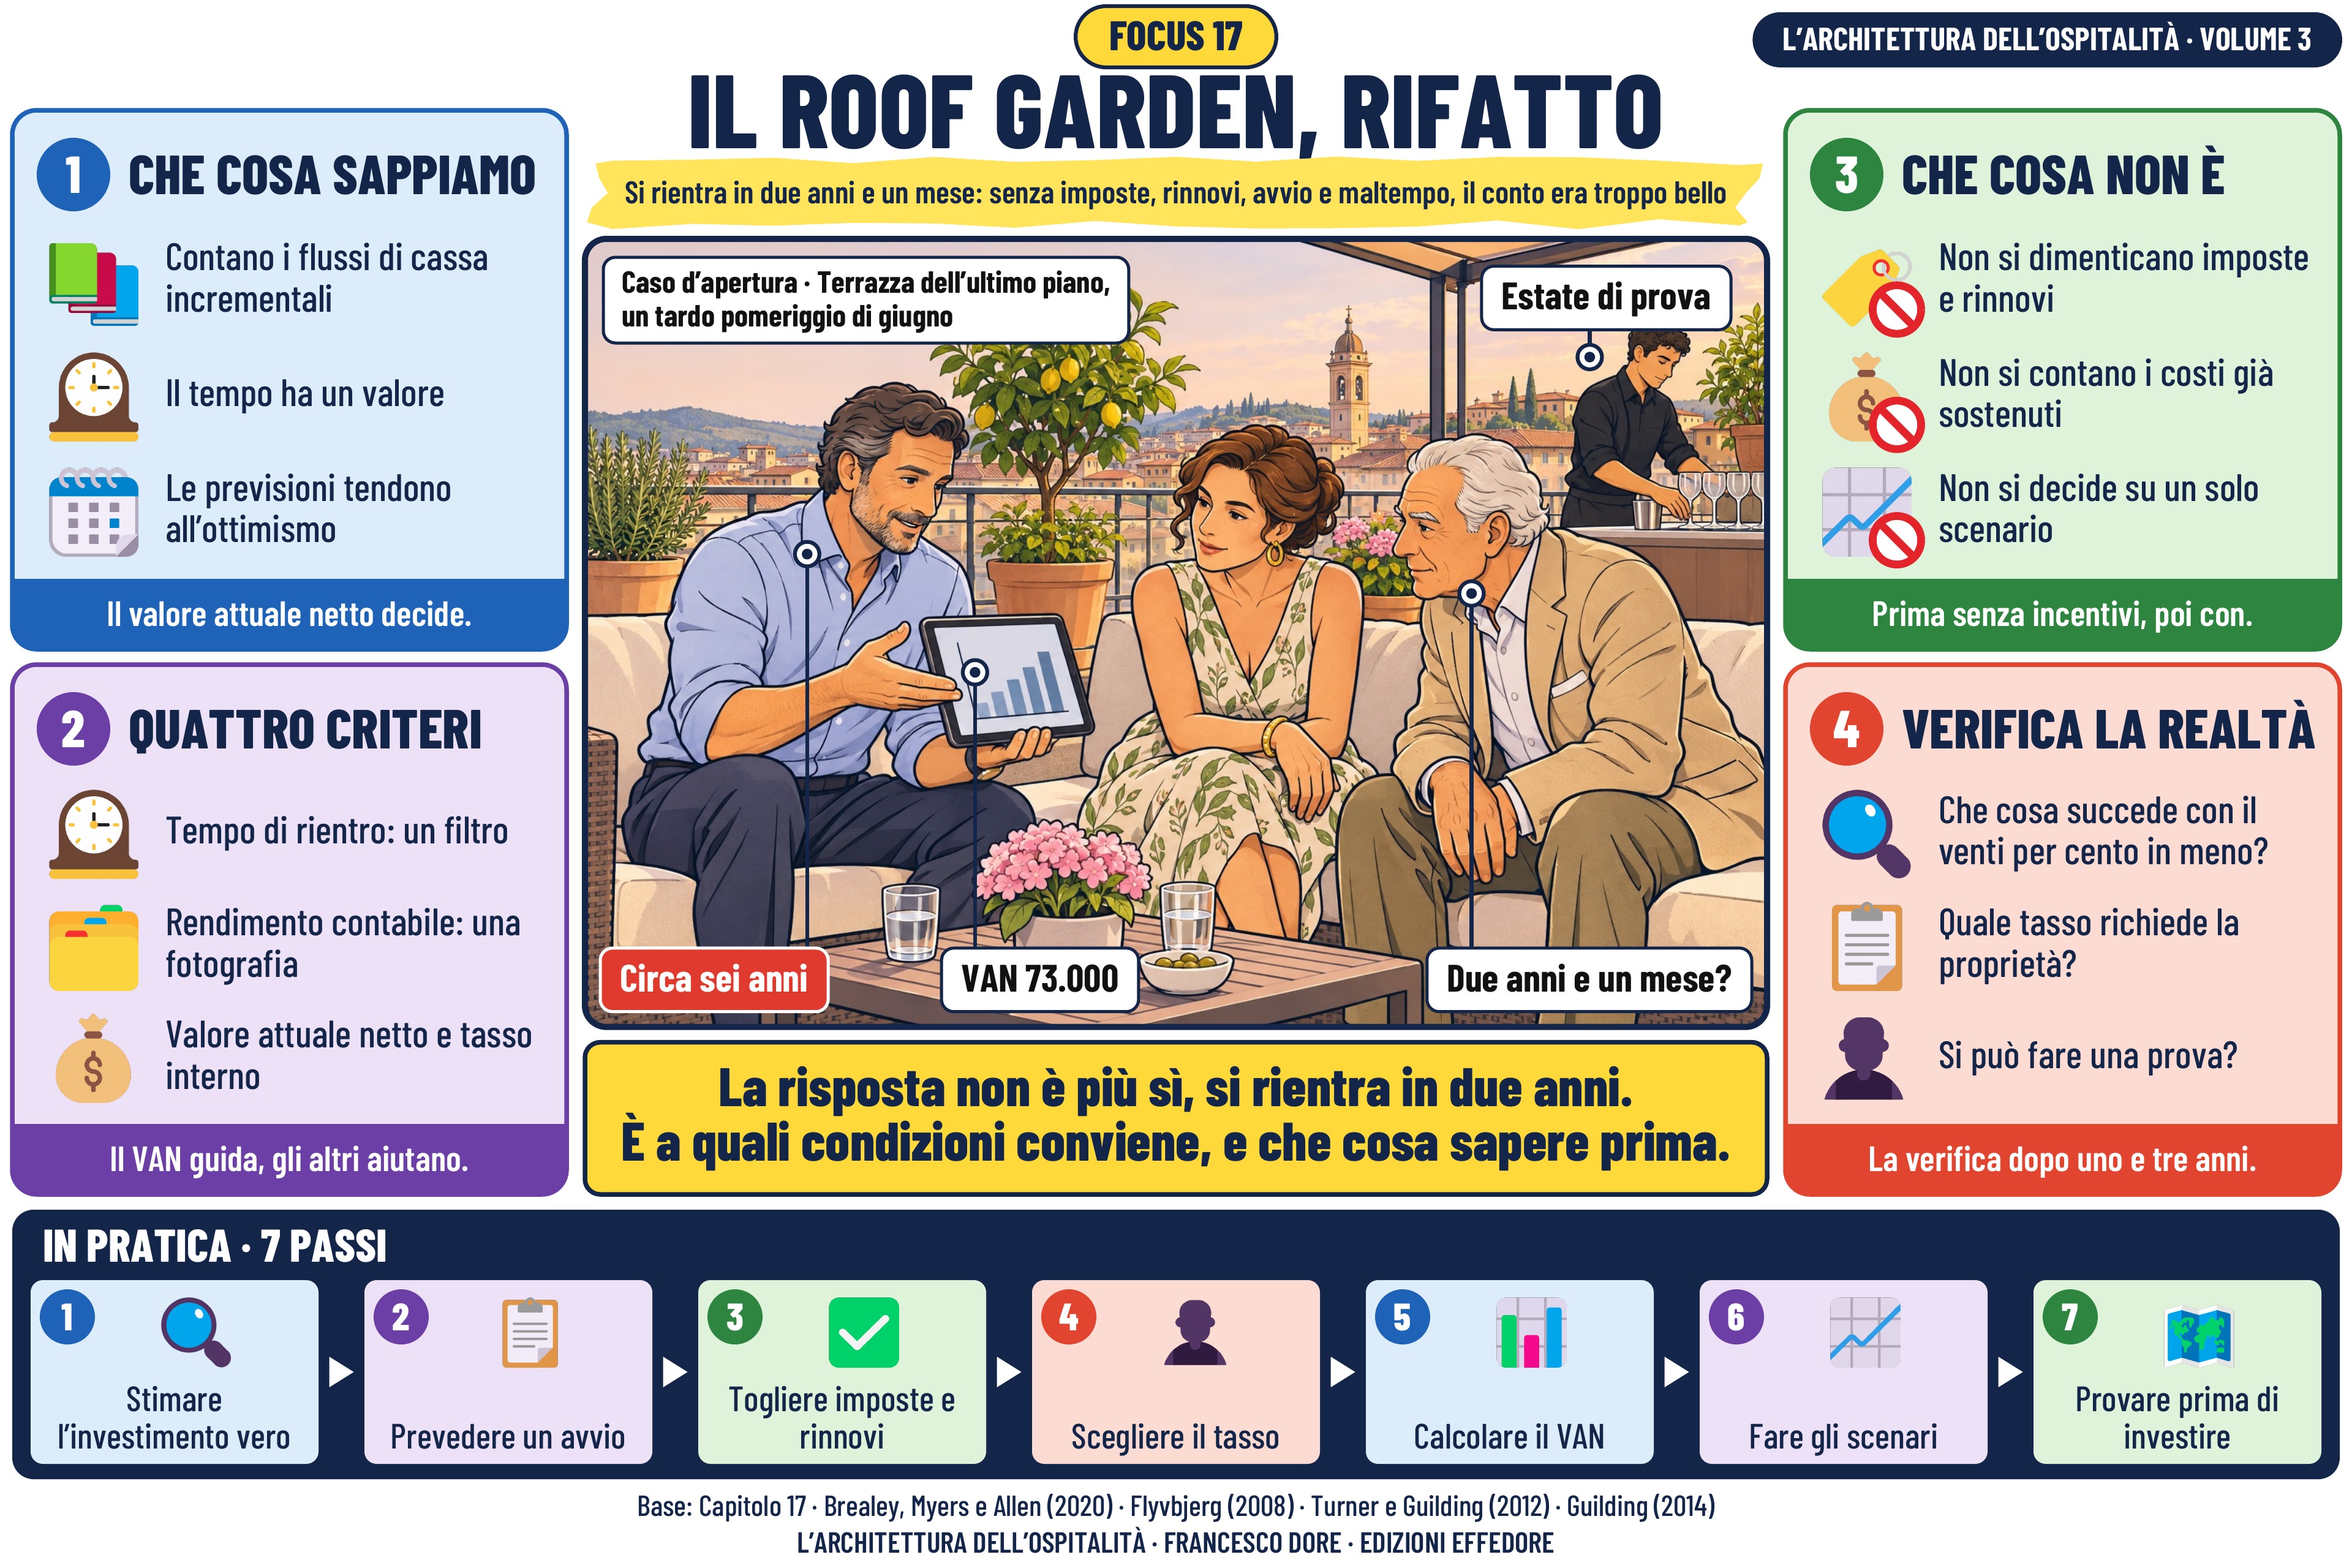
Slide 17
Leggi la spiegazione
Italiano
Questa slide rifà da capo un caso classico di valutazione degli investimenti: il bar sul tetto. La fascia gialla sotto il titolo lo dice in una frase: si rientra in due anni e un mese: senza imposte, rinnovi, avvio e maltempo, il conto era troppo bello.
Il caso è il roof garden, un esempio classico: un bar sul tetto che, nel fascicolo originale, si ripagava in due anni e un mese. Rifatto con imposte, ammortamenti, rinnovi, un anno di avvio e le sere di pioggia, il rientro avviene durante il sesto anno e il valore attuale netto è di circa settantatremila euro. Nel disegno il direttore presenta i numeri sulla terrazza, preparata per un’estate di prova.
Il primo pannello riassume ciò che sappiamo: contano i flussi di cassa incrementali, il tempo ha un valore e le previsioni tendono all’ottimismo. Il valore attuale netto decide. Il secondo pannello, «Quattro criteri», distingue: tempo di rientro: un filtro; rendimento contabile: una fotografia; valore attuale netto e tasso interno. Il VAN guida, gli altri aiutano.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si dimenticano imposte e rinnovi; non si contano i costi già sostenuti; non si decide su un solo scenario. Prima senza incentivi, poi con. Il quarto pannello porta le domande in albergo: che cosa succede con il venti per cento in meno? Quale tasso richiede la proprietà? Si può fare una prova? La verifica dopo uno e tre anni.
La frase centrale lo dice in due righe: la risposta non è più sì, si rientra in due anni. È a quali condizioni conviene, e che cosa sapere prima. I sette passi in basso vanno da «stimare l’investimento vero» a «provare prima di investire».
Il caso è il roof garden, un esempio classico: un bar sul tetto che, nel fascicolo originale, si ripagava in due anni e un mese. Rifatto con imposte, ammortamenti, rinnovi, un anno di avvio e le sere di pioggia, il rientro avviene durante il sesto anno e il valore attuale netto è di circa settantatremila euro. Nel disegno il direttore presenta i numeri sulla terrazza, preparata per un’estate di prova.
Il primo pannello riassume ciò che sappiamo: contano i flussi di cassa incrementali, il tempo ha un valore e le previsioni tendono all’ottimismo. Il valore attuale netto decide. Il secondo pannello, «Quattro criteri», distingue: tempo di rientro: un filtro; rendimento contabile: una fotografia; valore attuale netto e tasso interno. Il VAN guida, gli altri aiutano.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si dimenticano imposte e rinnovi; non si contano i costi già sostenuti; non si decide su un solo scenario. Prima senza incentivi, poi con. Il quarto pannello porta le domande in albergo: che cosa succede con il venti per cento in meno? Quale tasso richiede la proprietà? Si può fare una prova? La verifica dopo uno e tre anni.
La frase centrale lo dice in due righe: la risposta non è più sì, si rientra in due anni. È a quali condizioni conviene, e che cosa sapere prima. I sette passi in basso vanno da «stimare l’investimento vero» a «provare prima di investire».
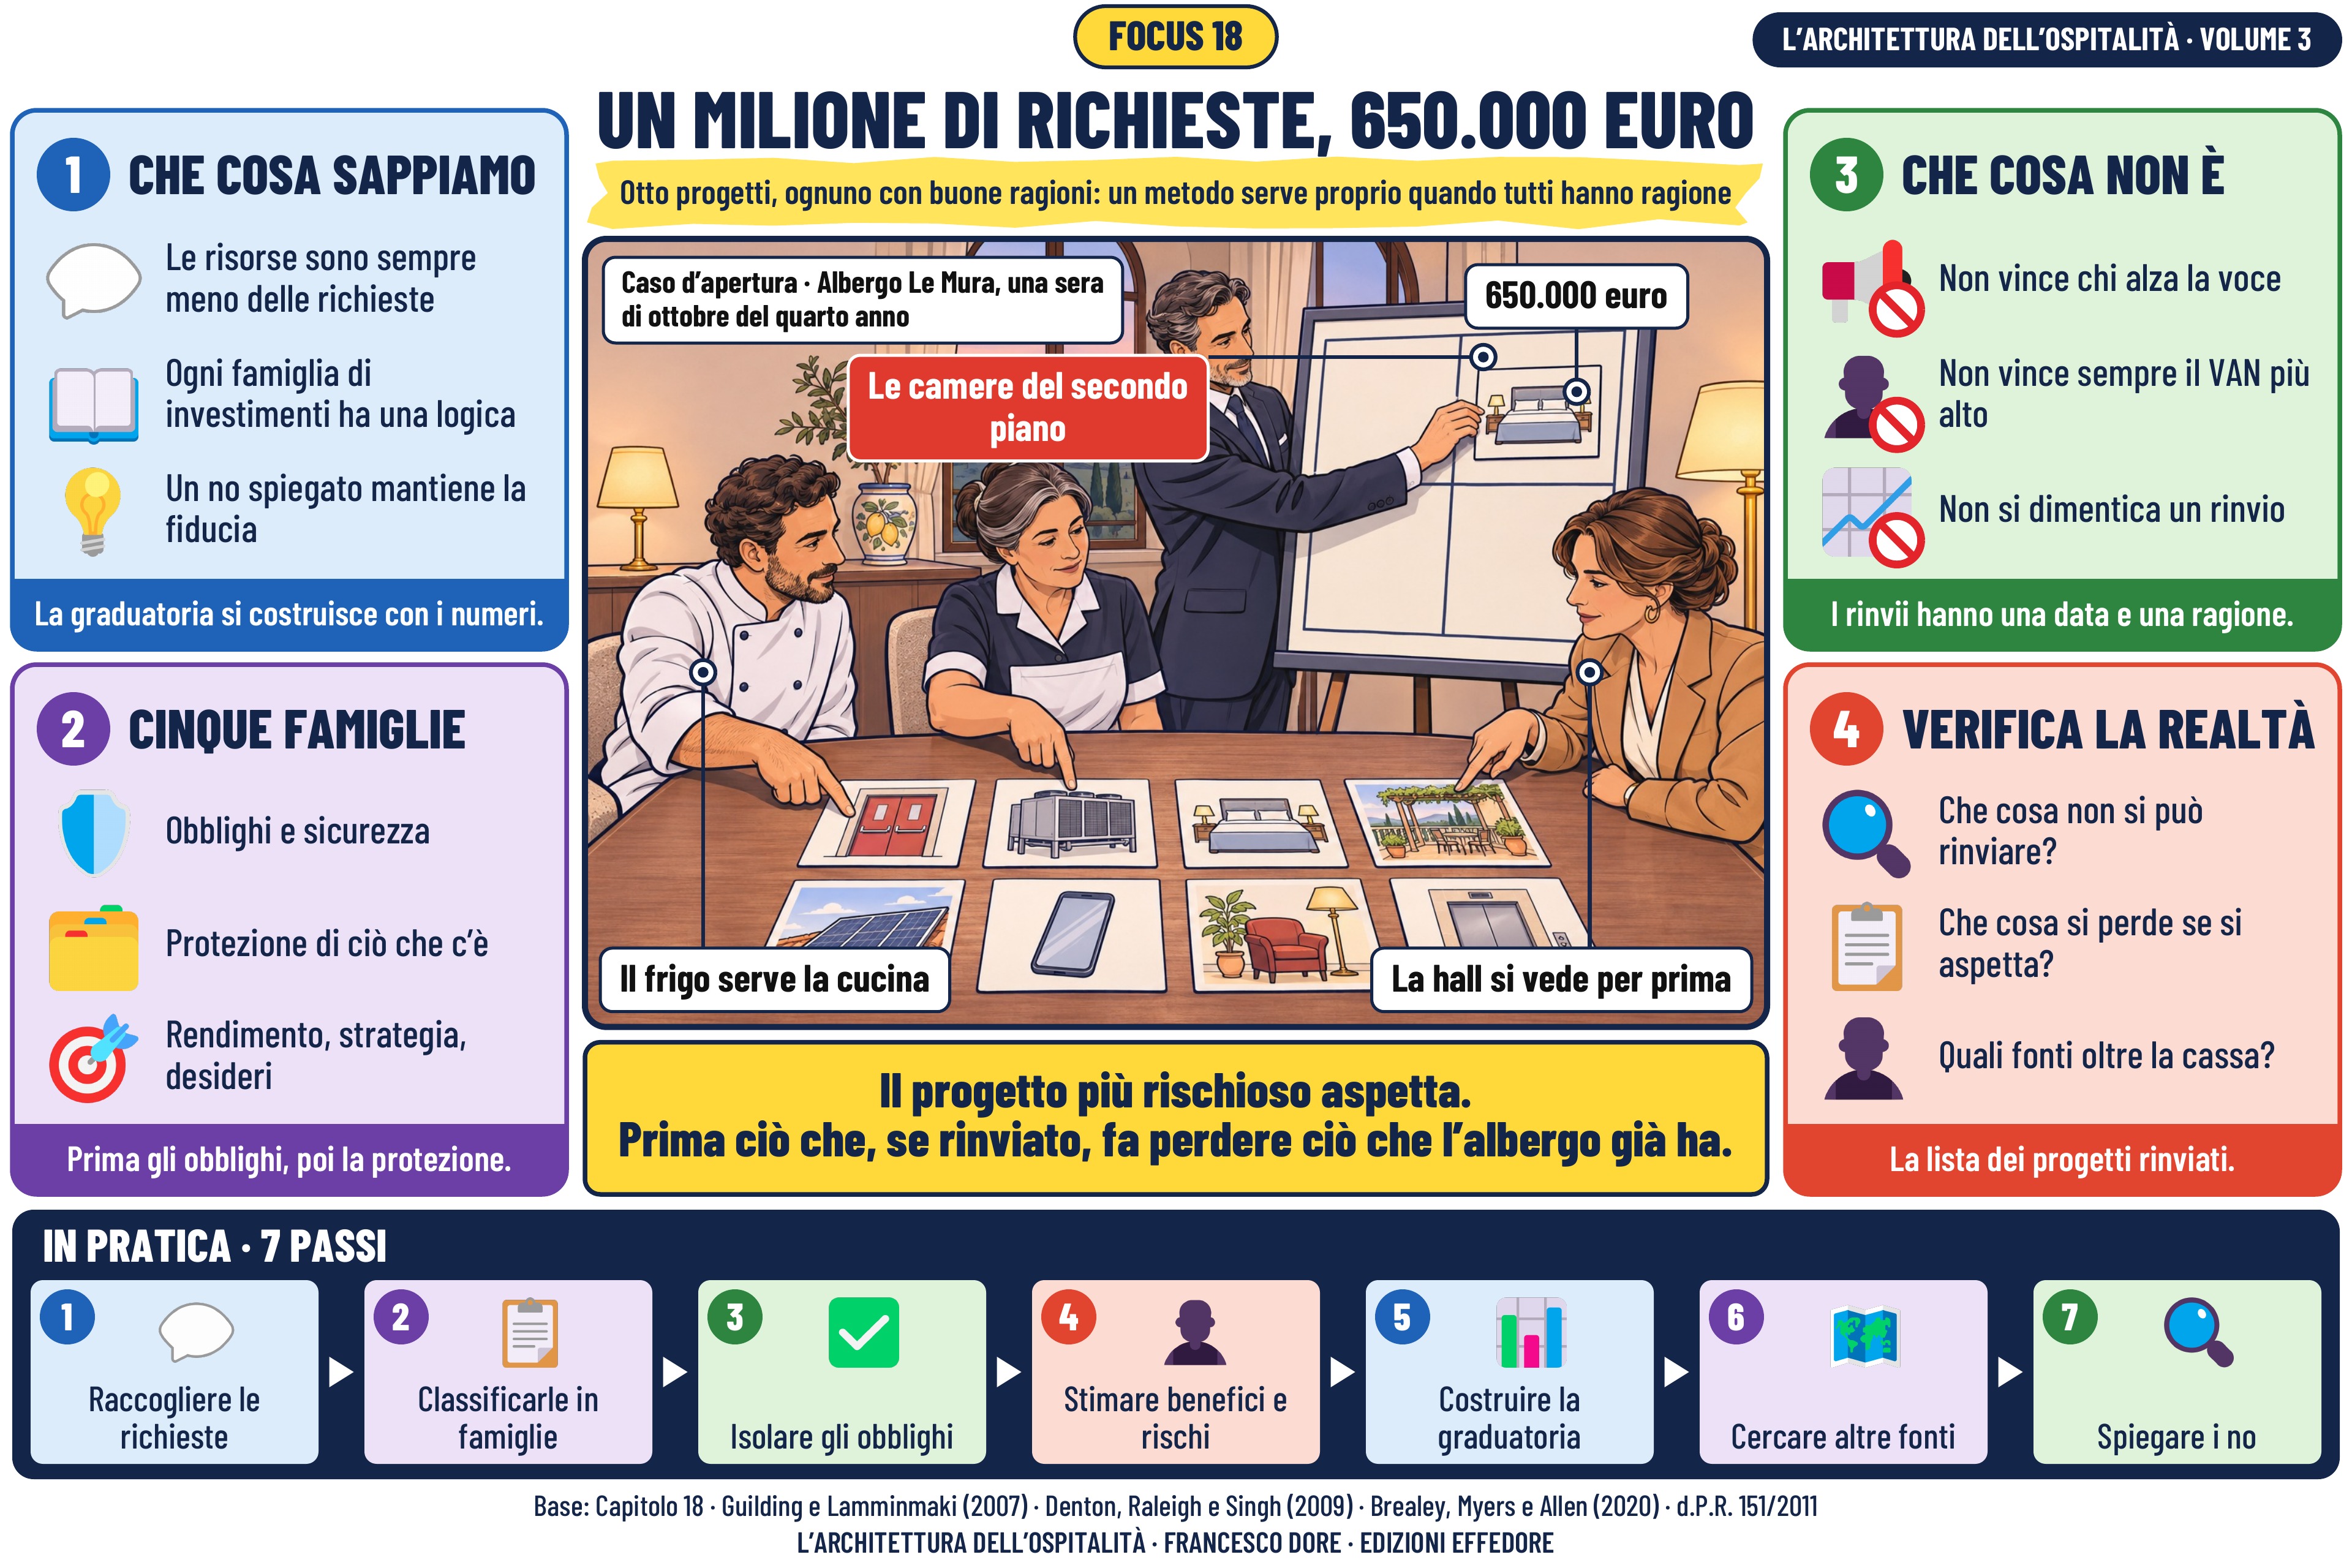
Slide 18
Leggi la spiegazione
Italiano
Questa slide affronta il momento in cui le richieste di investimento sono molte e le risorse poche. La fascia gialla sotto il titolo lo dice in una frase: otto progetti, ognuno con buone ragioni: un metodo serve proprio quando tutti hanno ragione.
Il caso è il budget degli investimenti del quarto anno: otto richieste per circa 1,33 milioni di euro, e circa seicentocinquantamila euro disponibili. Ogni capo reparto difende il proprio progetto con buone ragioni. Nel disegno le otto richieste sono carte sul tavolo, e il direttore le dispone su una matrice: prima gli obblighi, poi ciò che protegge quello che l’albergo già ha.
Il primo pannello riassume ciò che sappiamo: le risorse sono sempre meno delle richieste, ogni famiglia di investimenti ha una logica e un no spiegato mantiene la fiducia. La graduatoria si costruisce con i numeri. Il secondo pannello, «Cinque famiglie», distingue: obblighi e sicurezza; protezione di ciò che c’è; rendimento, strategia, desideri. Prima gli obblighi, poi la protezione.
Il terzo pannello, «Che cosa non è», mette tre paletti: non vince chi alza la voce; non vince sempre il VAN più alto; non si dimentica un rinvio. I rinvii hanno una data e una ragione. Il quarto pannello porta le domande in albergo: che cosa non si può rinviare? Che cosa si perde se si aspetta? Quali fonti oltre la cassa? La lista dei progetti rinviati.
La frase centrale lo dice in due righe: il progetto più rischioso aspetta. Prima ciò che, se rinviato, fa perdere ciò che l’albergo già ha. I sette passi in basso vanno da «raccogliere le richieste» a «spiegare i no».
Il caso è il budget degli investimenti del quarto anno: otto richieste per circa 1,33 milioni di euro, e circa seicentocinquantamila euro disponibili. Ogni capo reparto difende il proprio progetto con buone ragioni. Nel disegno le otto richieste sono carte sul tavolo, e il direttore le dispone su una matrice: prima gli obblighi, poi ciò che protegge quello che l’albergo già ha.
Il primo pannello riassume ciò che sappiamo: le risorse sono sempre meno delle richieste, ogni famiglia di investimenti ha una logica e un no spiegato mantiene la fiducia. La graduatoria si costruisce con i numeri. Il secondo pannello, «Cinque famiglie», distingue: obblighi e sicurezza; protezione di ciò che c’è; rendimento, strategia, desideri. Prima gli obblighi, poi la protezione.
Il terzo pannello, «Che cosa non è», mette tre paletti: non vince chi alza la voce; non vince sempre il VAN più alto; non si dimentica un rinvio. I rinvii hanno una data e una ragione. Il quarto pannello porta le domande in albergo: che cosa non si può rinviare? Che cosa si perde se si aspetta? Quali fonti oltre la cassa? La lista dei progetti rinviati.
La frase centrale lo dice in due righe: il progetto più rischioso aspetta. Prima ciò che, se rinviato, fa perdere ciò che l’albergo già ha. I sette passi in basso vanno da «raccogliere le richieste» a «spiegare i no».
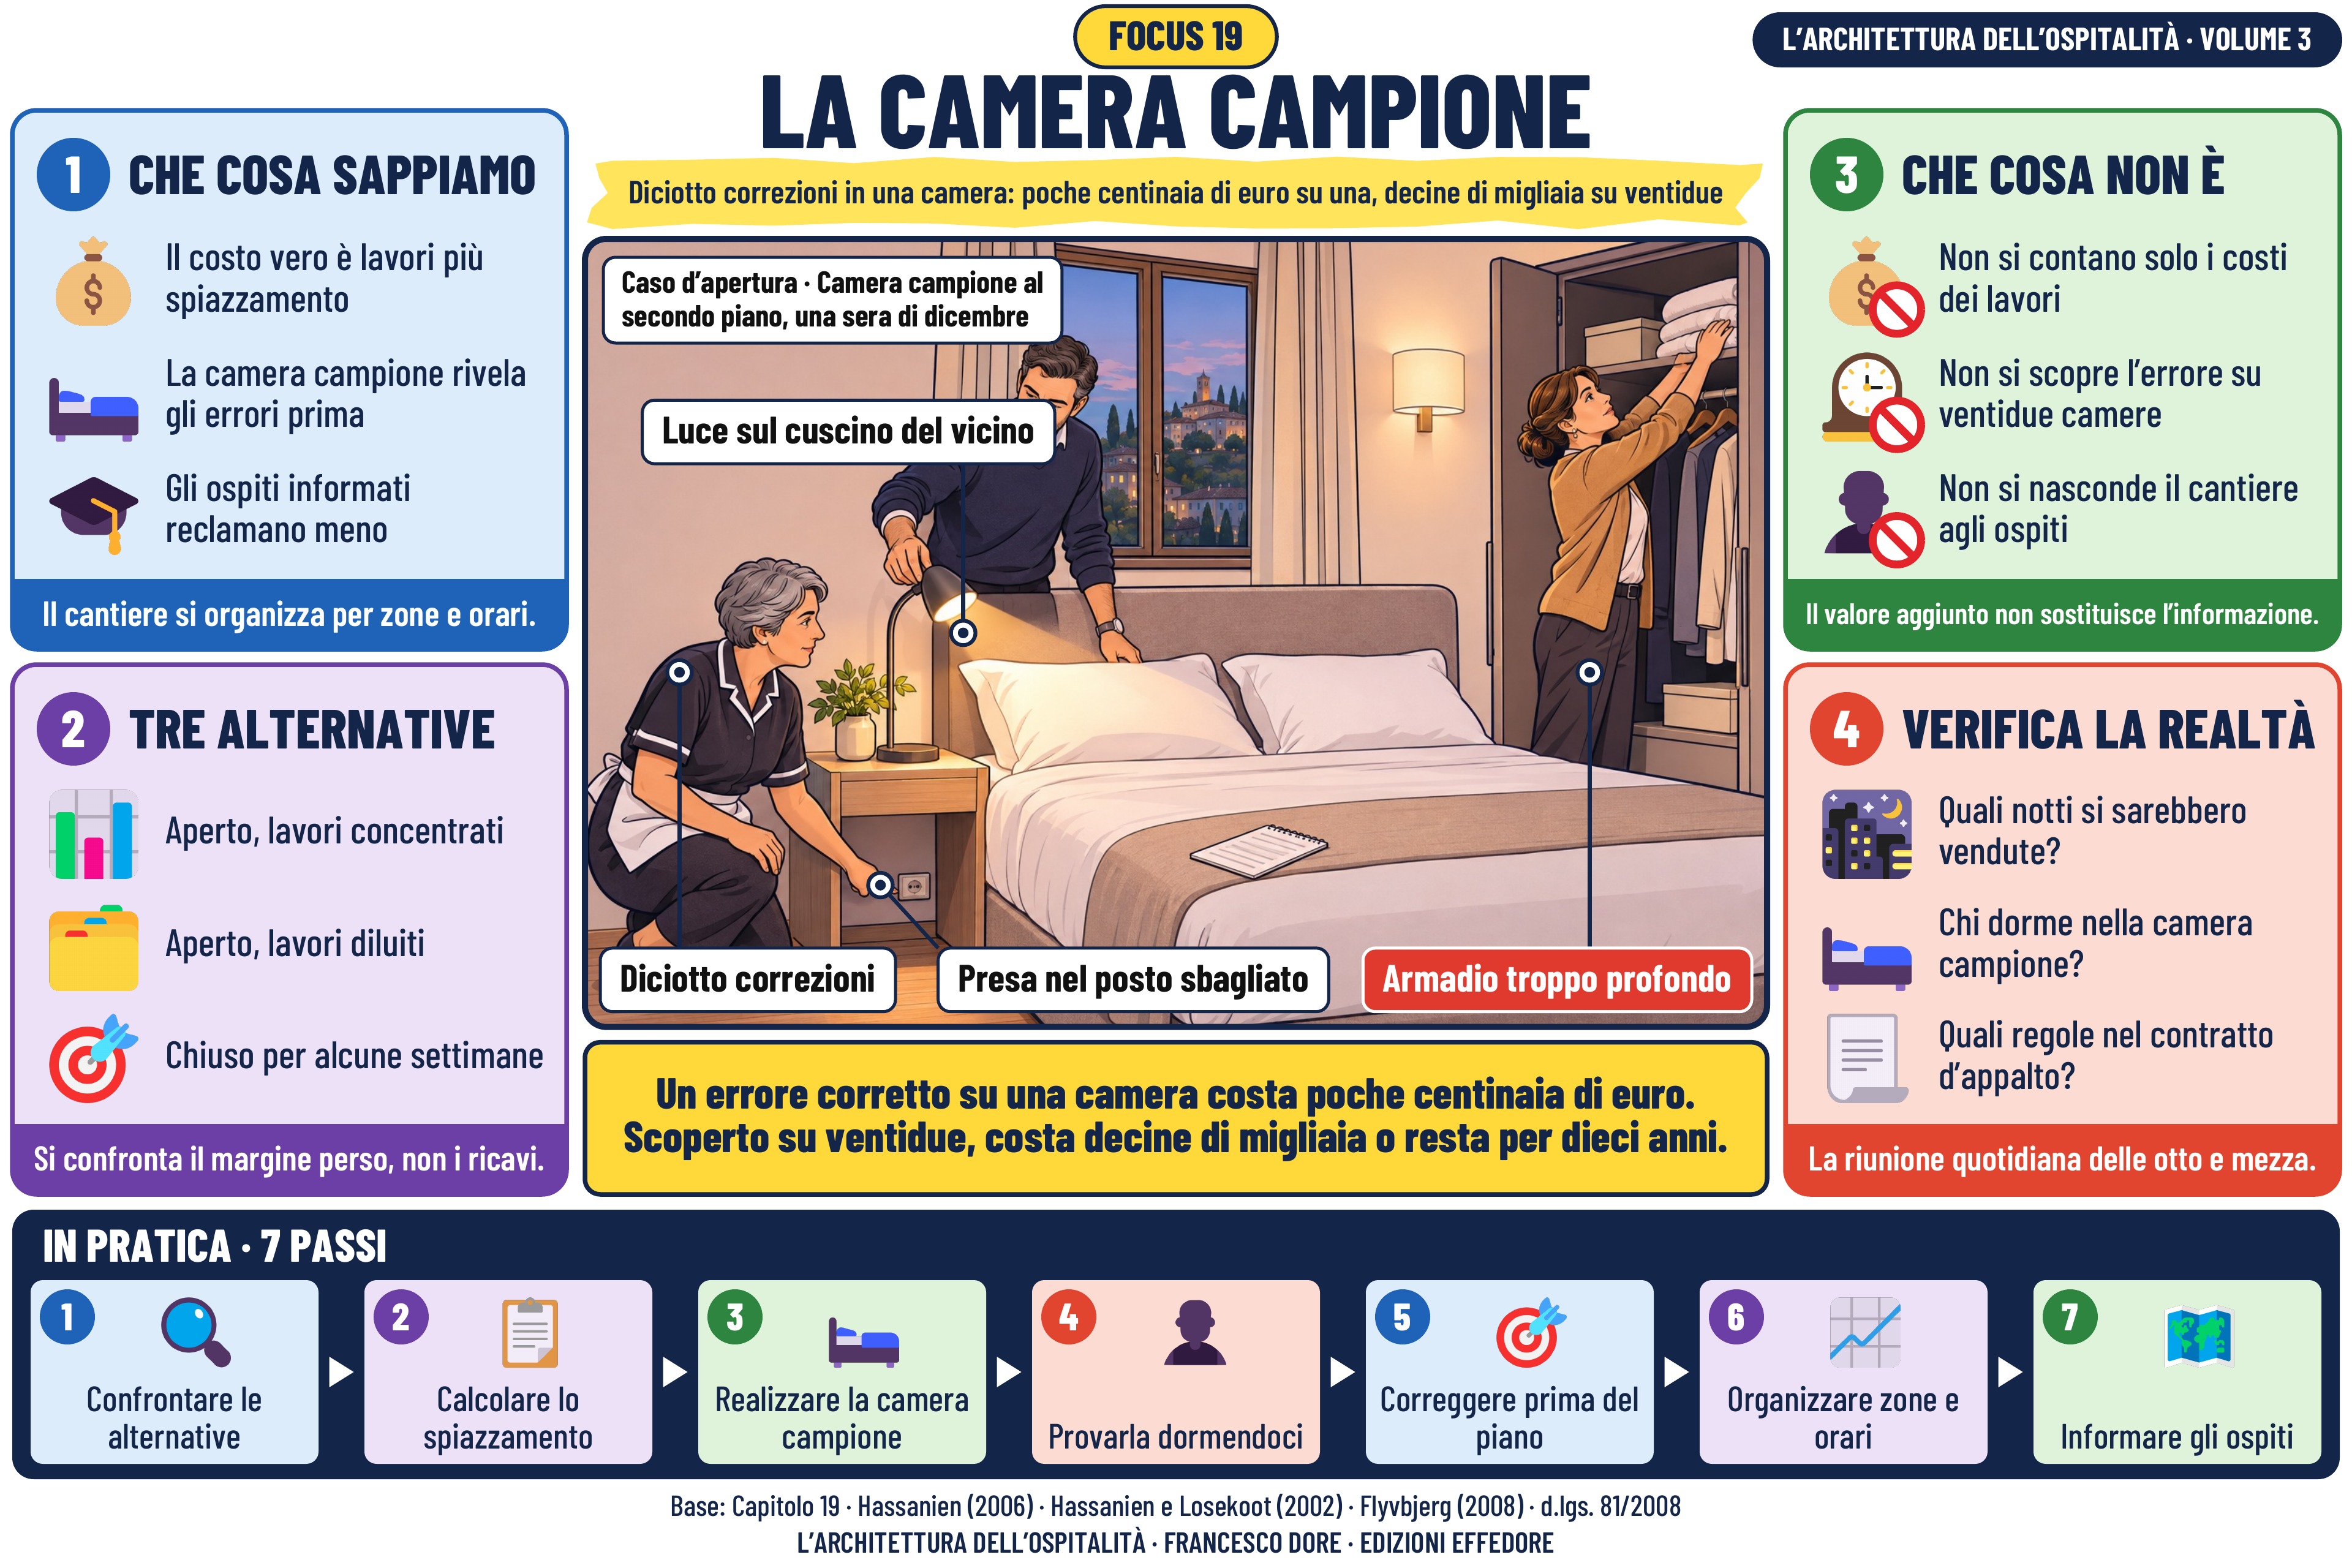
Slide 19
Leggi la spiegazione
Italiano
Questa slide racconta come si rinnova un piano di camere senza chiudere l’albergo. La fascia gialla sotto il titolo lo dice in una frase: diciotto correzioni in una camera: poche centinaia di euro su una, decine di migliaia su ventidue.
Il caso è il rinnovo delle ventidue camere del secondo piano ad albergo aperto. Prima di decidere, il direttore fa realizzare una sola camera con gli arredi definitivi, la camera campione, e ci fa dormire sé stesso, la governante, la proprietaria e due ospiti abituali. Nel disegno emergono alcune delle diciotto correzioni: una presa nel posto sbagliato, un armadio troppo profondo, una luce che illumina il cuscino del vicino.
Il primo pannello riassume ciò che sappiamo: il costo vero è lavori più spiazzamento, la camera campione rivela gli errori prima e gli ospiti informati reclamano meno. Il cantiere si organizza per zone e orari. Il secondo pannello, «Tre alternative», distingue: aperto, lavori concentrati; aperto, lavori diluiti; chiuso per alcune settimane. Si confronta il margine perso, non i ricavi.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si contano solo i costi dei lavori; non si scopre l’errore su ventidue camere; non si nasconde il cantiere agli ospiti. Il valore aggiunto non sostituisce l’informazione. Il quarto pannello porta le domande in albergo: quali notti si sarebbero vendute? Chi dorme nella camera campione? Quali regole nel contratto d’appalto? La riunione quotidiana delle otto e mezza.
La frase centrale lo dice in due righe: un errore corretto su una camera costa poche centinaia di euro. Scoperto su ventidue, costa decine di migliaia o resta per dieci anni. I sette passi in basso vanno da «confrontare le alternative» a «informare gli ospiti».
Il caso è il rinnovo delle ventidue camere del secondo piano ad albergo aperto. Prima di decidere, il direttore fa realizzare una sola camera con gli arredi definitivi, la camera campione, e ci fa dormire sé stesso, la governante, la proprietaria e due ospiti abituali. Nel disegno emergono alcune delle diciotto correzioni: una presa nel posto sbagliato, un armadio troppo profondo, una luce che illumina il cuscino del vicino.
Il primo pannello riassume ciò che sappiamo: il costo vero è lavori più spiazzamento, la camera campione rivela gli errori prima e gli ospiti informati reclamano meno. Il cantiere si organizza per zone e orari. Il secondo pannello, «Tre alternative», distingue: aperto, lavori concentrati; aperto, lavori diluiti; chiuso per alcune settimane. Si confronta il margine perso, non i ricavi.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si contano solo i costi dei lavori; non si scopre l’errore su ventidue camere; non si nasconde il cantiere agli ospiti. Il valore aggiunto non sostituisce l’informazione. Il quarto pannello porta le domande in albergo: quali notti si sarebbero vendute? Chi dorme nella camera campione? Quali regole nel contratto d’appalto? La riunione quotidiana delle otto e mezza.
La frase centrale lo dice in due righe: un errore corretto su una camera costa poche centinaia di euro. Scoperto su ventidue, costa decine di migliaia o resta per dieci anni. I sette passi in basso vanno da «confrontare le alternative» a «informare gli ospiti».
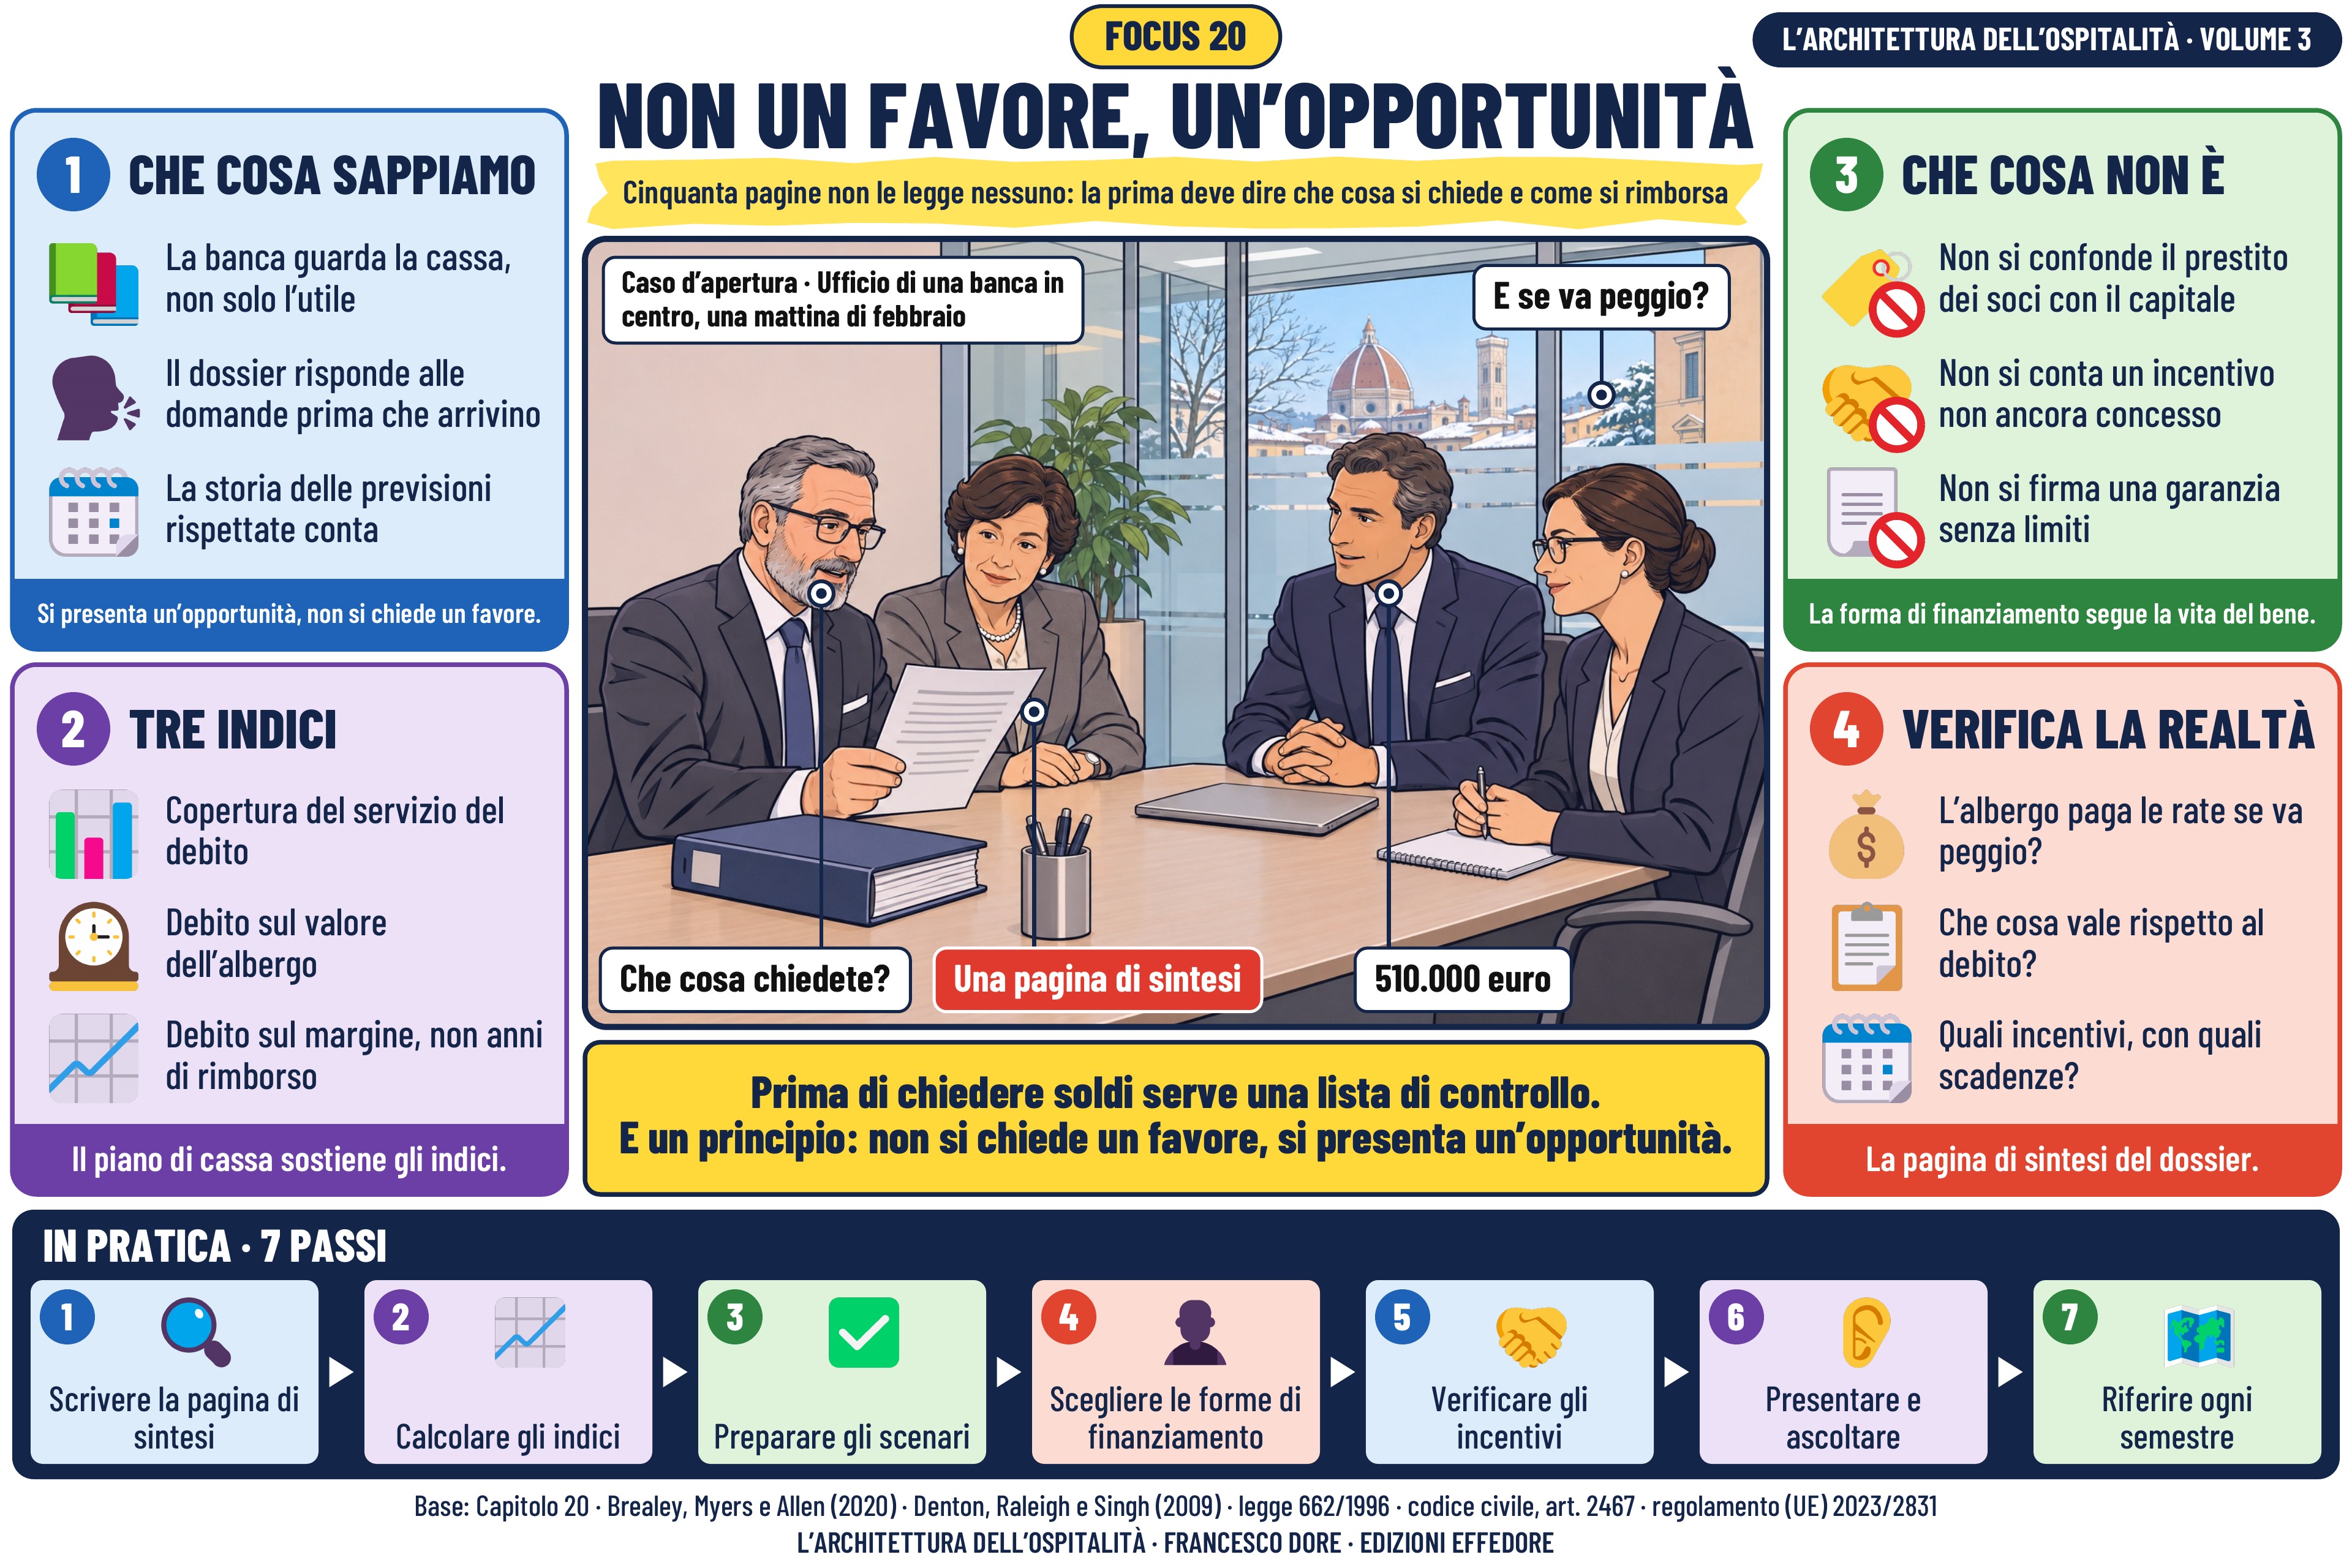
Slide 20
Leggi la spiegazione
Italiano
Questa slide insegna a chiedere risorse alla banca e alla proprietà. La fascia gialla sotto il titolo lo dice in una frase: cinquanta pagine non le legge nessuno: la prima deve dire che cosa si chiede e come si rimborsa.
Il caso è il fascicolo per la banca: cinquanta pagine di bilanci, conti, preventivi e fotografie. Il direttore lo restituisce con una domanda: che cosa vorrebbe leggere nella prima pagina un funzionario con dieci pratiche sul tavolo? Nel disegno il funzionario tiene in mano un solo foglio, la pagina di sintesi, mentre il fascicolo resta chiuso accanto a lui.
Il primo pannello riassume ciò che sappiamo: la banca guarda la cassa, non solo l’utile, il dossier risponde alle domande prima che arrivino e la storia delle previsioni rispettate conta. Si presenta un’opportunità, non si chiede un favore. Il secondo pannello, «Tre indici», distingue: copertura del servizio del debito; debito sul valore dell’albergo; debito sul margine, non anni di rimborso. Il piano di cassa sostiene gli indici.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si confonde il prestito dei soci con il capitale; non si conta un incentivo non ancora concesso; non si firma una garanzia senza limiti. La forma di finanziamento segue la vita del bene. Il quarto pannello porta le domande in albergo: l’albergo paga le rate se va peggio? Che cosa vale rispetto al debito? Quali incentivi, con quali scadenze? La pagina di sintesi del dossier.
La frase centrale lo dice in due righe: prima di chiedere soldi serve una lista di controllo. E un principio: non si chiede un favore, si presenta un’opportunità. I sette passi in basso vanno da «scrivere la pagina di sintesi» a «riferire ogni semestre».
Il caso è il fascicolo per la banca: cinquanta pagine di bilanci, conti, preventivi e fotografie. Il direttore lo restituisce con una domanda: che cosa vorrebbe leggere nella prima pagina un funzionario con dieci pratiche sul tavolo? Nel disegno il funzionario tiene in mano un solo foglio, la pagina di sintesi, mentre il fascicolo resta chiuso accanto a lui.
Il primo pannello riassume ciò che sappiamo: la banca guarda la cassa, non solo l’utile, il dossier risponde alle domande prima che arrivino e la storia delle previsioni rispettate conta. Si presenta un’opportunità, non si chiede un favore. Il secondo pannello, «Tre indici», distingue: copertura del servizio del debito; debito sul valore dell’albergo; debito sul margine, non anni di rimborso. Il piano di cassa sostiene gli indici.
Il terzo pannello, «Che cosa non è», mette tre paletti: non si confonde il prestito dei soci con il capitale; non si conta un incentivo non ancora concesso; non si firma una garanzia senza limiti. La forma di finanziamento segue la vita del bene. Il quarto pannello porta le domande in albergo: l’albergo paga le rate se va peggio? Che cosa vale rispetto al debito? Quali incentivi, con quali scadenze? La pagina di sintesi del dossier.
La frase centrale lo dice in due righe: prima di chiedere soldi serve una lista di controllo. E un principio: non si chiede un favore, si presenta un’opportunità. I sette passi in basso vanno da «scrivere la pagina di sintesi» a «riferire ogni semestre».
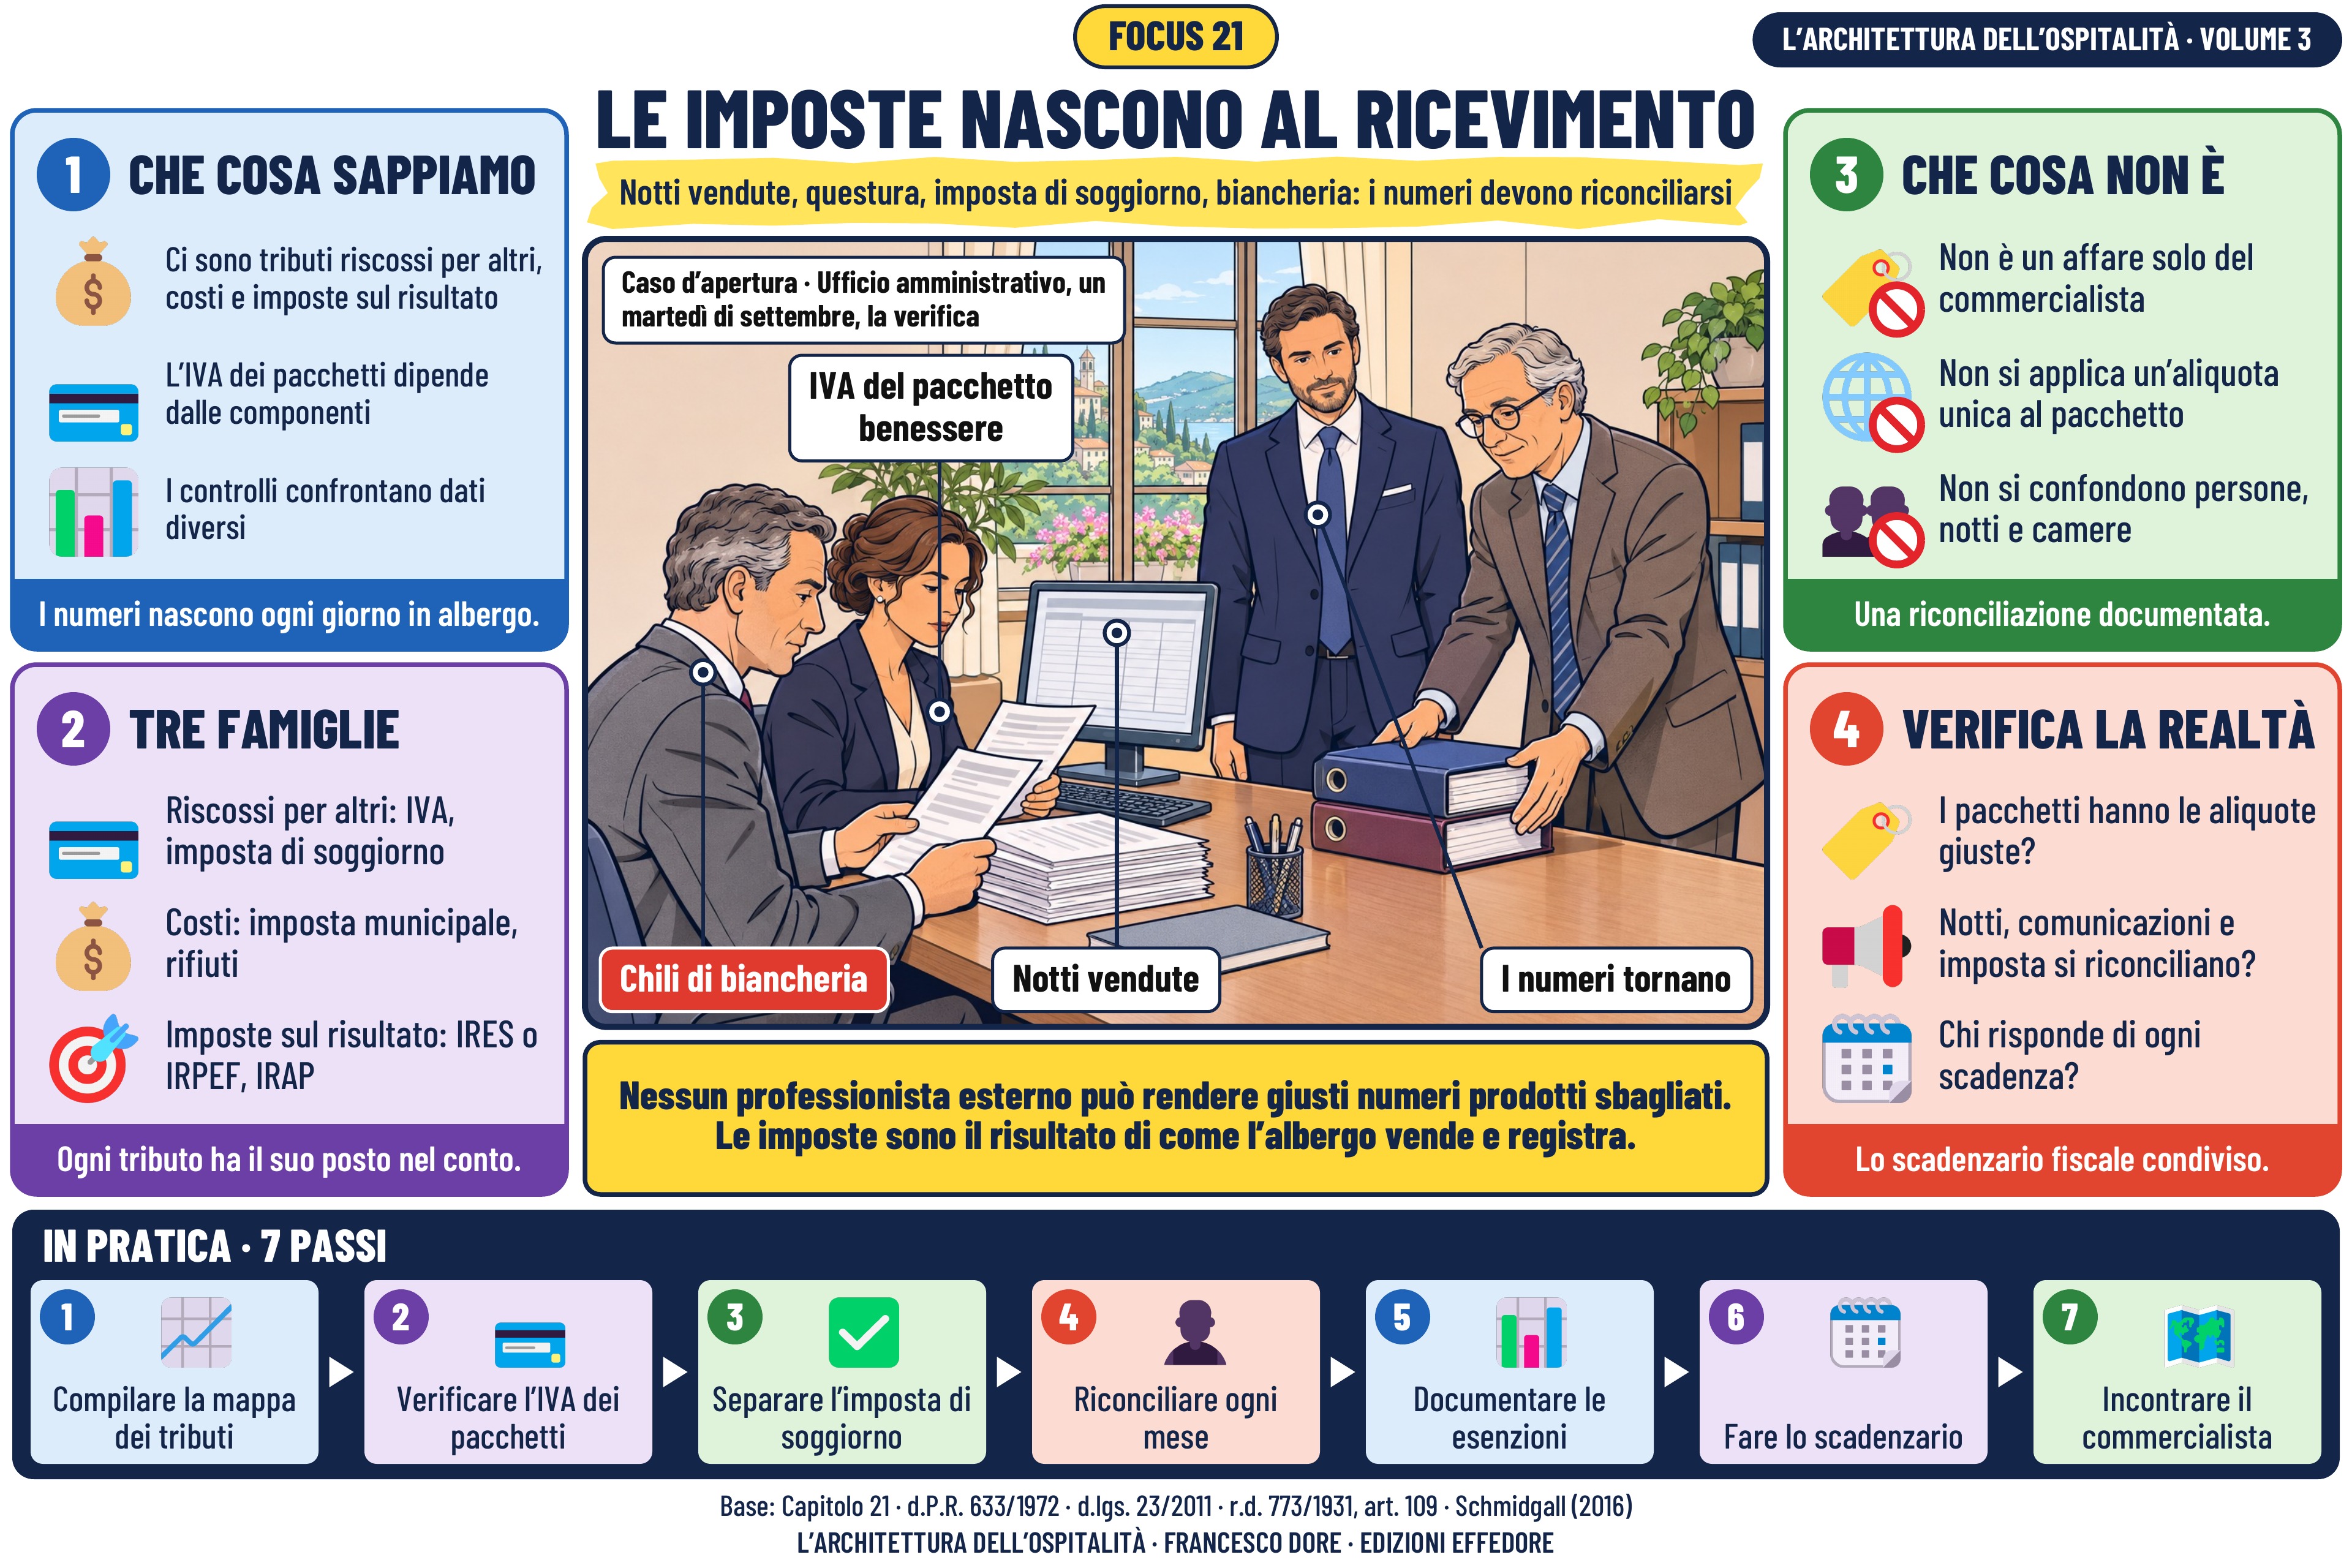
Slide 21
Leggi la spiegazione
Italiano
Questa slide porta la fiscalità fuori dallo studio del commercialista e dentro l’albergo. La fascia gialla sotto il titolo lo dice in una frase: notti vendute, questura, imposta di soggiorno, biancheria: i numeri devono riconciliarsi.
Il caso è una verifica fiscale all’Albergo Le Mura. I funzionari confrontano le notti vendute con le comunicazioni alla questura e con l’imposta di soggiorno, e i chili di biancheria lavata con le camere occupate. Nel disegno il commercialista porta i registri: i numeri tornano quasi tutti, e l’unico rilievo riguarda l’IVA della parte benessere di alcuni pacchetti.
Il primo pannello riassume ciò che sappiamo: ci sono tributi riscossi per altri, costi e imposte sul risultato, l’IVA dei pacchetti dipende dalle componenti e i controlli confrontano dati diversi. I numeri nascono ogni giorno in albergo. Il secondo pannello, «Tre famiglie», distingue: riscossi per altri: IVA, imposta di soggiorno; costi: imposta municipale, rifiuti; imposte sul risultato: IRES o IRPEF, IRAP. Ogni tributo ha il suo posto nel conto.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un affare solo del commercialista; non si applica un’aliquota unica al pacchetto; non si confondono persone, notti e camere. Una riconciliazione documentata. Il quarto pannello porta le domande in albergo: i pacchetti hanno le aliquote giuste? Notti, comunicazioni e imposta si riconciliano? Chi risponde di ogni scadenza? Lo scadenzario fiscale condiviso.
La frase centrale lo dice in due righe: nessun professionista esterno può rendere giusti numeri prodotti sbagliati. Le imposte sono il risultato di come l’albergo vende e registra. I sette passi in basso vanno da «compilare la mappa dei tributi» a «incontrare il commercialista».
Il caso è una verifica fiscale all’Albergo Le Mura. I funzionari confrontano le notti vendute con le comunicazioni alla questura e con l’imposta di soggiorno, e i chili di biancheria lavata con le camere occupate. Nel disegno il commercialista porta i registri: i numeri tornano quasi tutti, e l’unico rilievo riguarda l’IVA della parte benessere di alcuni pacchetti.
Il primo pannello riassume ciò che sappiamo: ci sono tributi riscossi per altri, costi e imposte sul risultato, l’IVA dei pacchetti dipende dalle componenti e i controlli confrontano dati diversi. I numeri nascono ogni giorno in albergo. Il secondo pannello, «Tre famiglie», distingue: riscossi per altri: IVA, imposta di soggiorno; costi: imposta municipale, rifiuti; imposte sul risultato: IRES o IRPEF, IRAP. Ogni tributo ha il suo posto nel conto.
Il terzo pannello, «Che cosa non è», mette tre paletti: non è un affare solo del commercialista; non si applica un’aliquota unica al pacchetto; non si confondono persone, notti e camere. Una riconciliazione documentata. Il quarto pannello porta le domande in albergo: i pacchetti hanno le aliquote giuste? Notti, comunicazioni e imposta si riconciliano? Chi risponde di ogni scadenza? Lo scadenzario fiscale condiviso.
La frase centrale lo dice in due righe: nessun professionista esterno può rendere giusti numeri prodotti sbagliati. Le imposte sono il risultato di come l’albergo vende e registra. I sette passi in basso vanno da «compilare la mappa dei tributi» a «incontrare il commercialista».
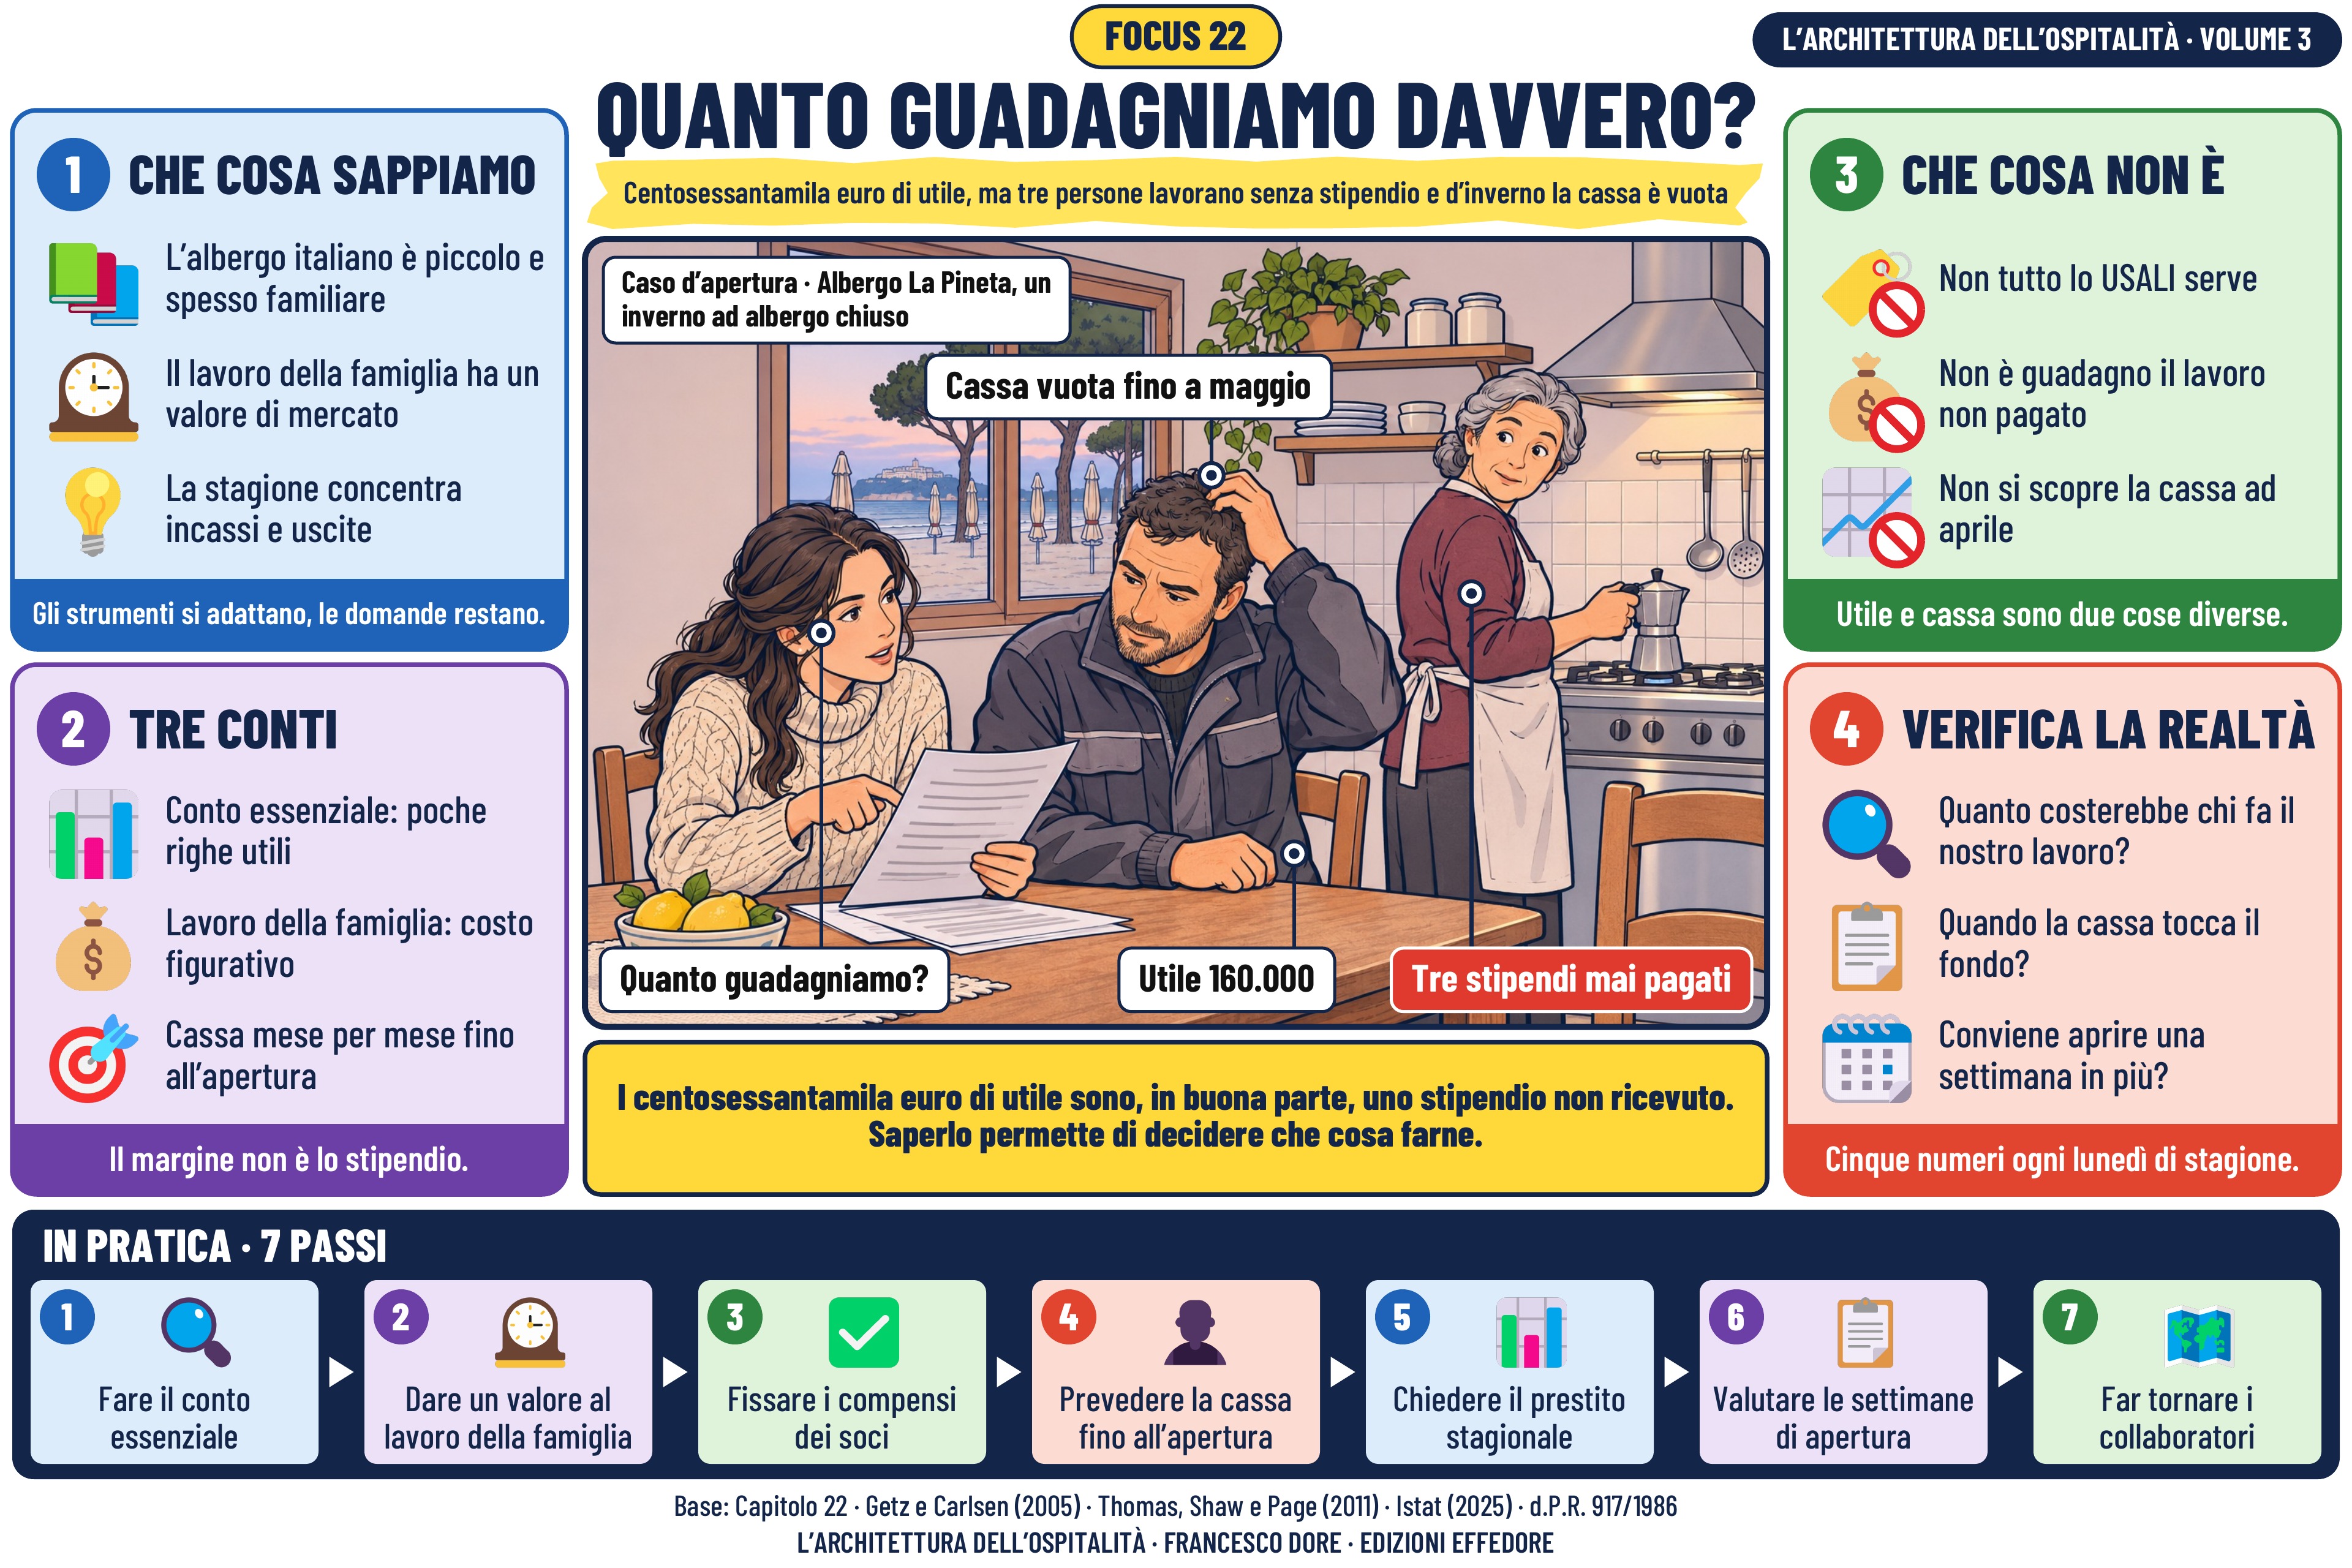
Slide 22
Leggi la spiegazione
Italiano
Questa slide applica i metodi del libro a un albergo piccolo, stagionale e familiare. La fascia gialla sotto il titolo lo dice in una frase: centosessantamila euro di utile, ma tre persone lavorano senza stipendio e d’inverno la cassa è vuota.
Il caso è l’Albergo La Pineta, un tre stelle di trenta camere sul mare, aperto centoquaranta giorni l’anno e gestito da due fratelli con la madre. Il commercialista comunica un utile di circa centosessantamila euro, ma nessuno dei tre riceve uno stipendio e ogni inverno la cassa è vuota. Nel disegno Anna mostra al fratello i suoi conti, nella cucina dell’albergo chiuso.
Il primo pannello riassume ciò che sappiamo: l’albergo italiano è piccolo e spesso familiare, il lavoro della famiglia ha un valore di mercato e la stagione concentra incassi e uscite. Gli strumenti si adattano, le domande restano. Il secondo pannello, «Tre conti», distingue: conto essenziale: poche righe utili; lavoro della famiglia: costo figurativo; cassa mese per mese fino all’apertura. Il margine non è lo stipendio.
Il terzo pannello, «Che cosa non è», mette tre paletti: non tutto lo USALI serve; non è guadagno il lavoro non pagato; non si scopre la cassa ad aprile. Utile e cassa sono due cose diverse. Il quarto pannello porta le domande in albergo: quanto costerebbe chi fa il nostro lavoro? Quando la cassa tocca il fondo? Conviene aprire una settimana in più? Cinque numeri ogni lunedì di stagione.
La frase centrale lo dice in due righe: i centosessantamila euro di utile sono, in buona parte, uno stipendio non ricevuto. Saperlo permette di decidere che cosa farne. I sette passi in basso vanno da «fare il conto essenziale» a «far tornare i collaboratori».
Il caso è l’Albergo La Pineta, un tre stelle di trenta camere sul mare, aperto centoquaranta giorni l’anno e gestito da due fratelli con la madre. Il commercialista comunica un utile di circa centosessantamila euro, ma nessuno dei tre riceve uno stipendio e ogni inverno la cassa è vuota. Nel disegno Anna mostra al fratello i suoi conti, nella cucina dell’albergo chiuso.
Il primo pannello riassume ciò che sappiamo: l’albergo italiano è piccolo e spesso familiare, il lavoro della famiglia ha un valore di mercato e la stagione concentra incassi e uscite. Gli strumenti si adattano, le domande restano. Il secondo pannello, «Tre conti», distingue: conto essenziale: poche righe utili; lavoro della famiglia: costo figurativo; cassa mese per mese fino all’apertura. Il margine non è lo stipendio.
Il terzo pannello, «Che cosa non è», mette tre paletti: non tutto lo USALI serve; non è guadagno il lavoro non pagato; non si scopre la cassa ad aprile. Utile e cassa sono due cose diverse. Il quarto pannello porta le domande in albergo: quanto costerebbe chi fa il nostro lavoro? Quando la cassa tocca il fondo? Conviene aprire una settimana in più? Cinque numeri ogni lunedì di stagione.
La frase centrale lo dice in due righe: i centosessantamila euro di utile sono, in buona parte, uno stipendio non ricevuto. Saperlo permette di decidere che cosa farne. I sette passi in basso vanno da «fare il conto essenziale» a «far tornare i collaboratori».
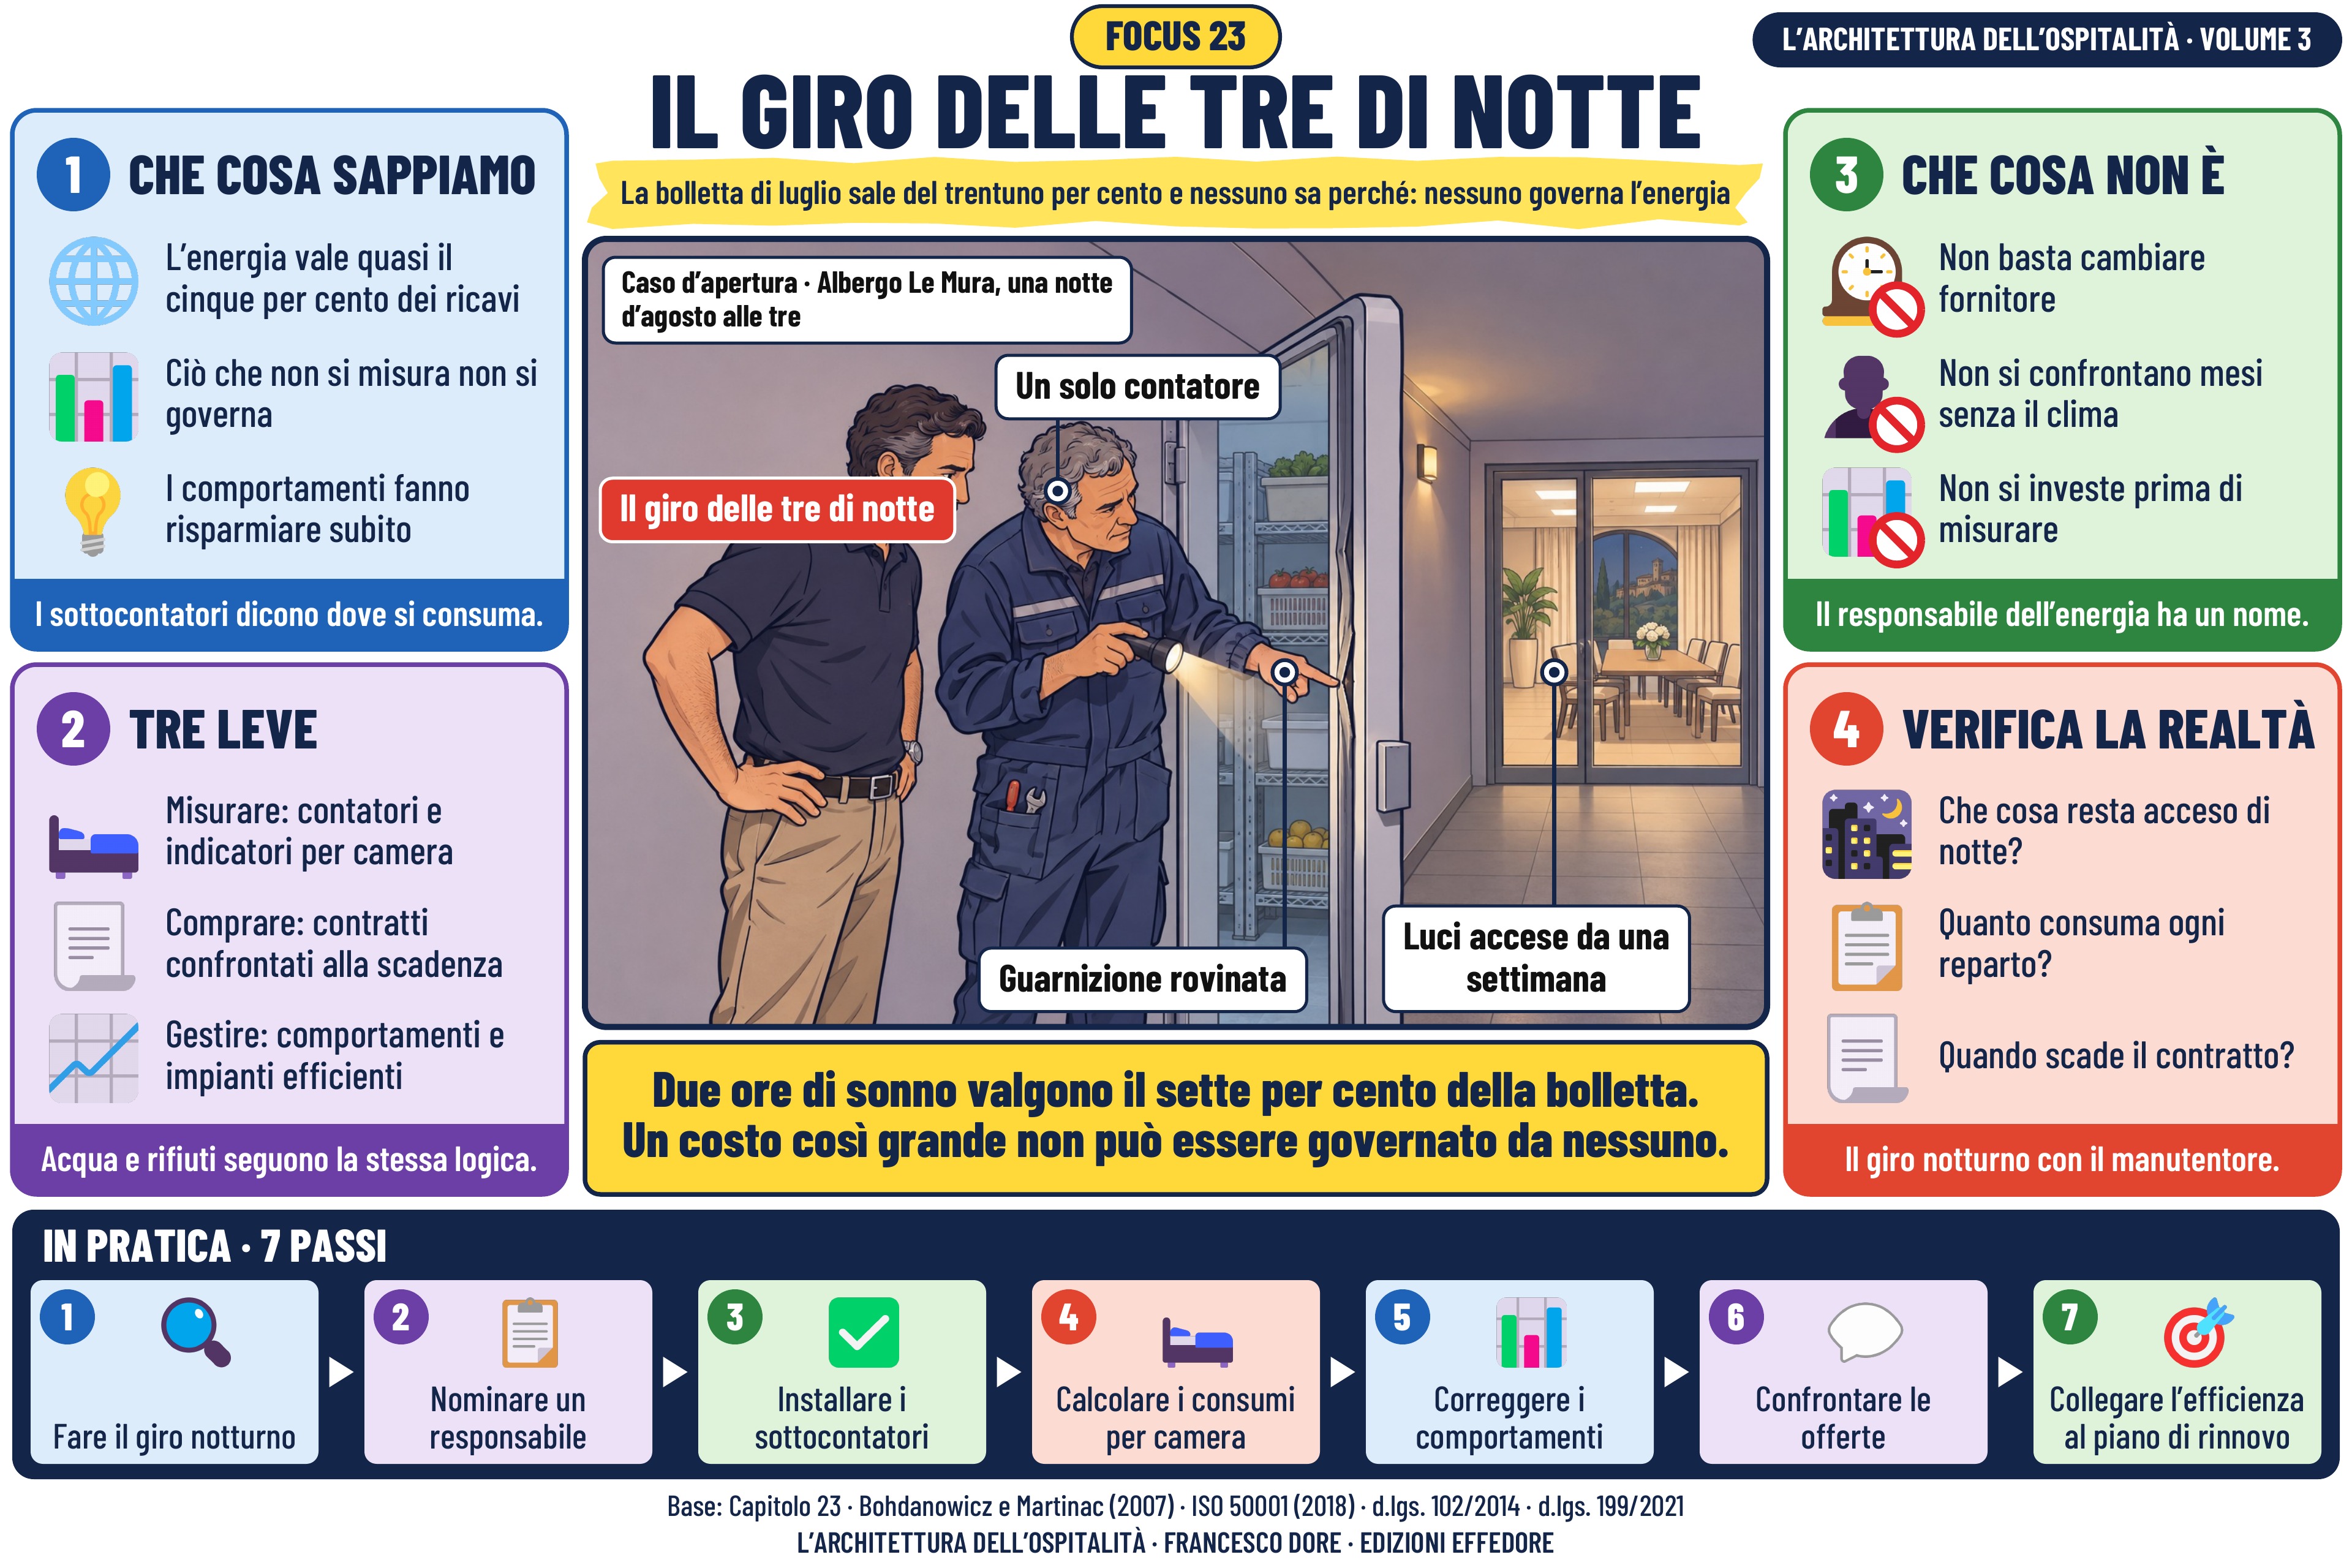
Slide 23
Leggi la spiegazione
Italiano
Questa slide affronta un costo che negli ultimi anni è quasi raddoppiato: l’energia. La fascia gialla sotto il titolo lo dice in una frase: la bolletta di luglio sale del trentuno per cento e nessuno sa perché: nessuno governa l’energia.
Il caso è la bolletta elettrica di luglio, più alta del trentuno per cento senza una ragione apparente. Il direttore fa con il manutentore un giro dell’albergo alle tre di notte: luci accese in una sala vuota, condizionatori al massimo in camere libere, la guarnizione rovinata di una cella frigorifera. Nel disegno il manutentore la illumina con la torcia.
Il primo pannello riassume ciò che sappiamo: l’energia vale quasi il cinque per cento dei ricavi, ciò che non si misura non si governa e i comportamenti fanno risparmiare subito. I sottocontatori dicono dove si consuma. Il secondo pannello, «Tre leve», distingue: misurare: contatori e indicatori per camera; comprare: contratti confrontati alla scadenza; gestire: comportamenti e impianti efficienti. Acqua e rifiuti seguono la stessa logica.
Il terzo pannello, «Che cosa non è», mette tre paletti: non basta cambiare fornitore; non si confrontano mesi senza il clima; non si investe prima di misurare. Il responsabile dell’energia ha un nome. Il quarto pannello porta le domande in albergo: che cosa resta acceso di notte? Quanto consuma ogni reparto? Quando scade il contratto? Il giro notturno con il manutentore.
La frase centrale lo dice in due righe: due ore di sonno valgono il sette per cento della bolletta. Un costo così grande non può essere governato da nessuno. I sette passi in basso vanno da «fare il giro notturno» a «collegare l’efficienza al piano di rinnovo».
Il caso è la bolletta elettrica di luglio, più alta del trentuno per cento senza una ragione apparente. Il direttore fa con il manutentore un giro dell’albergo alle tre di notte: luci accese in una sala vuota, condizionatori al massimo in camere libere, la guarnizione rovinata di una cella frigorifera. Nel disegno il manutentore la illumina con la torcia.
Il primo pannello riassume ciò che sappiamo: l’energia vale quasi il cinque per cento dei ricavi, ciò che non si misura non si governa e i comportamenti fanno risparmiare subito. I sottocontatori dicono dove si consuma. Il secondo pannello, «Tre leve», distingue: misurare: contatori e indicatori per camera; comprare: contratti confrontati alla scadenza; gestire: comportamenti e impianti efficienti. Acqua e rifiuti seguono la stessa logica.
Il terzo pannello, «Che cosa non è», mette tre paletti: non basta cambiare fornitore; non si confrontano mesi senza il clima; non si investe prima di misurare. Il responsabile dell’energia ha un nome. Il quarto pannello porta le domande in albergo: che cosa resta acceso di notte? Quanto consuma ogni reparto? Quando scade il contratto? Il giro notturno con il manutentore.
La frase centrale lo dice in due righe: due ore di sonno valgono il sette per cento della bolletta. Un costo così grande non può essere governato da nessuno. I sette passi in basso vanno da «fare il giro notturno» a «collegare l’efficienza al piano di rinnovo».
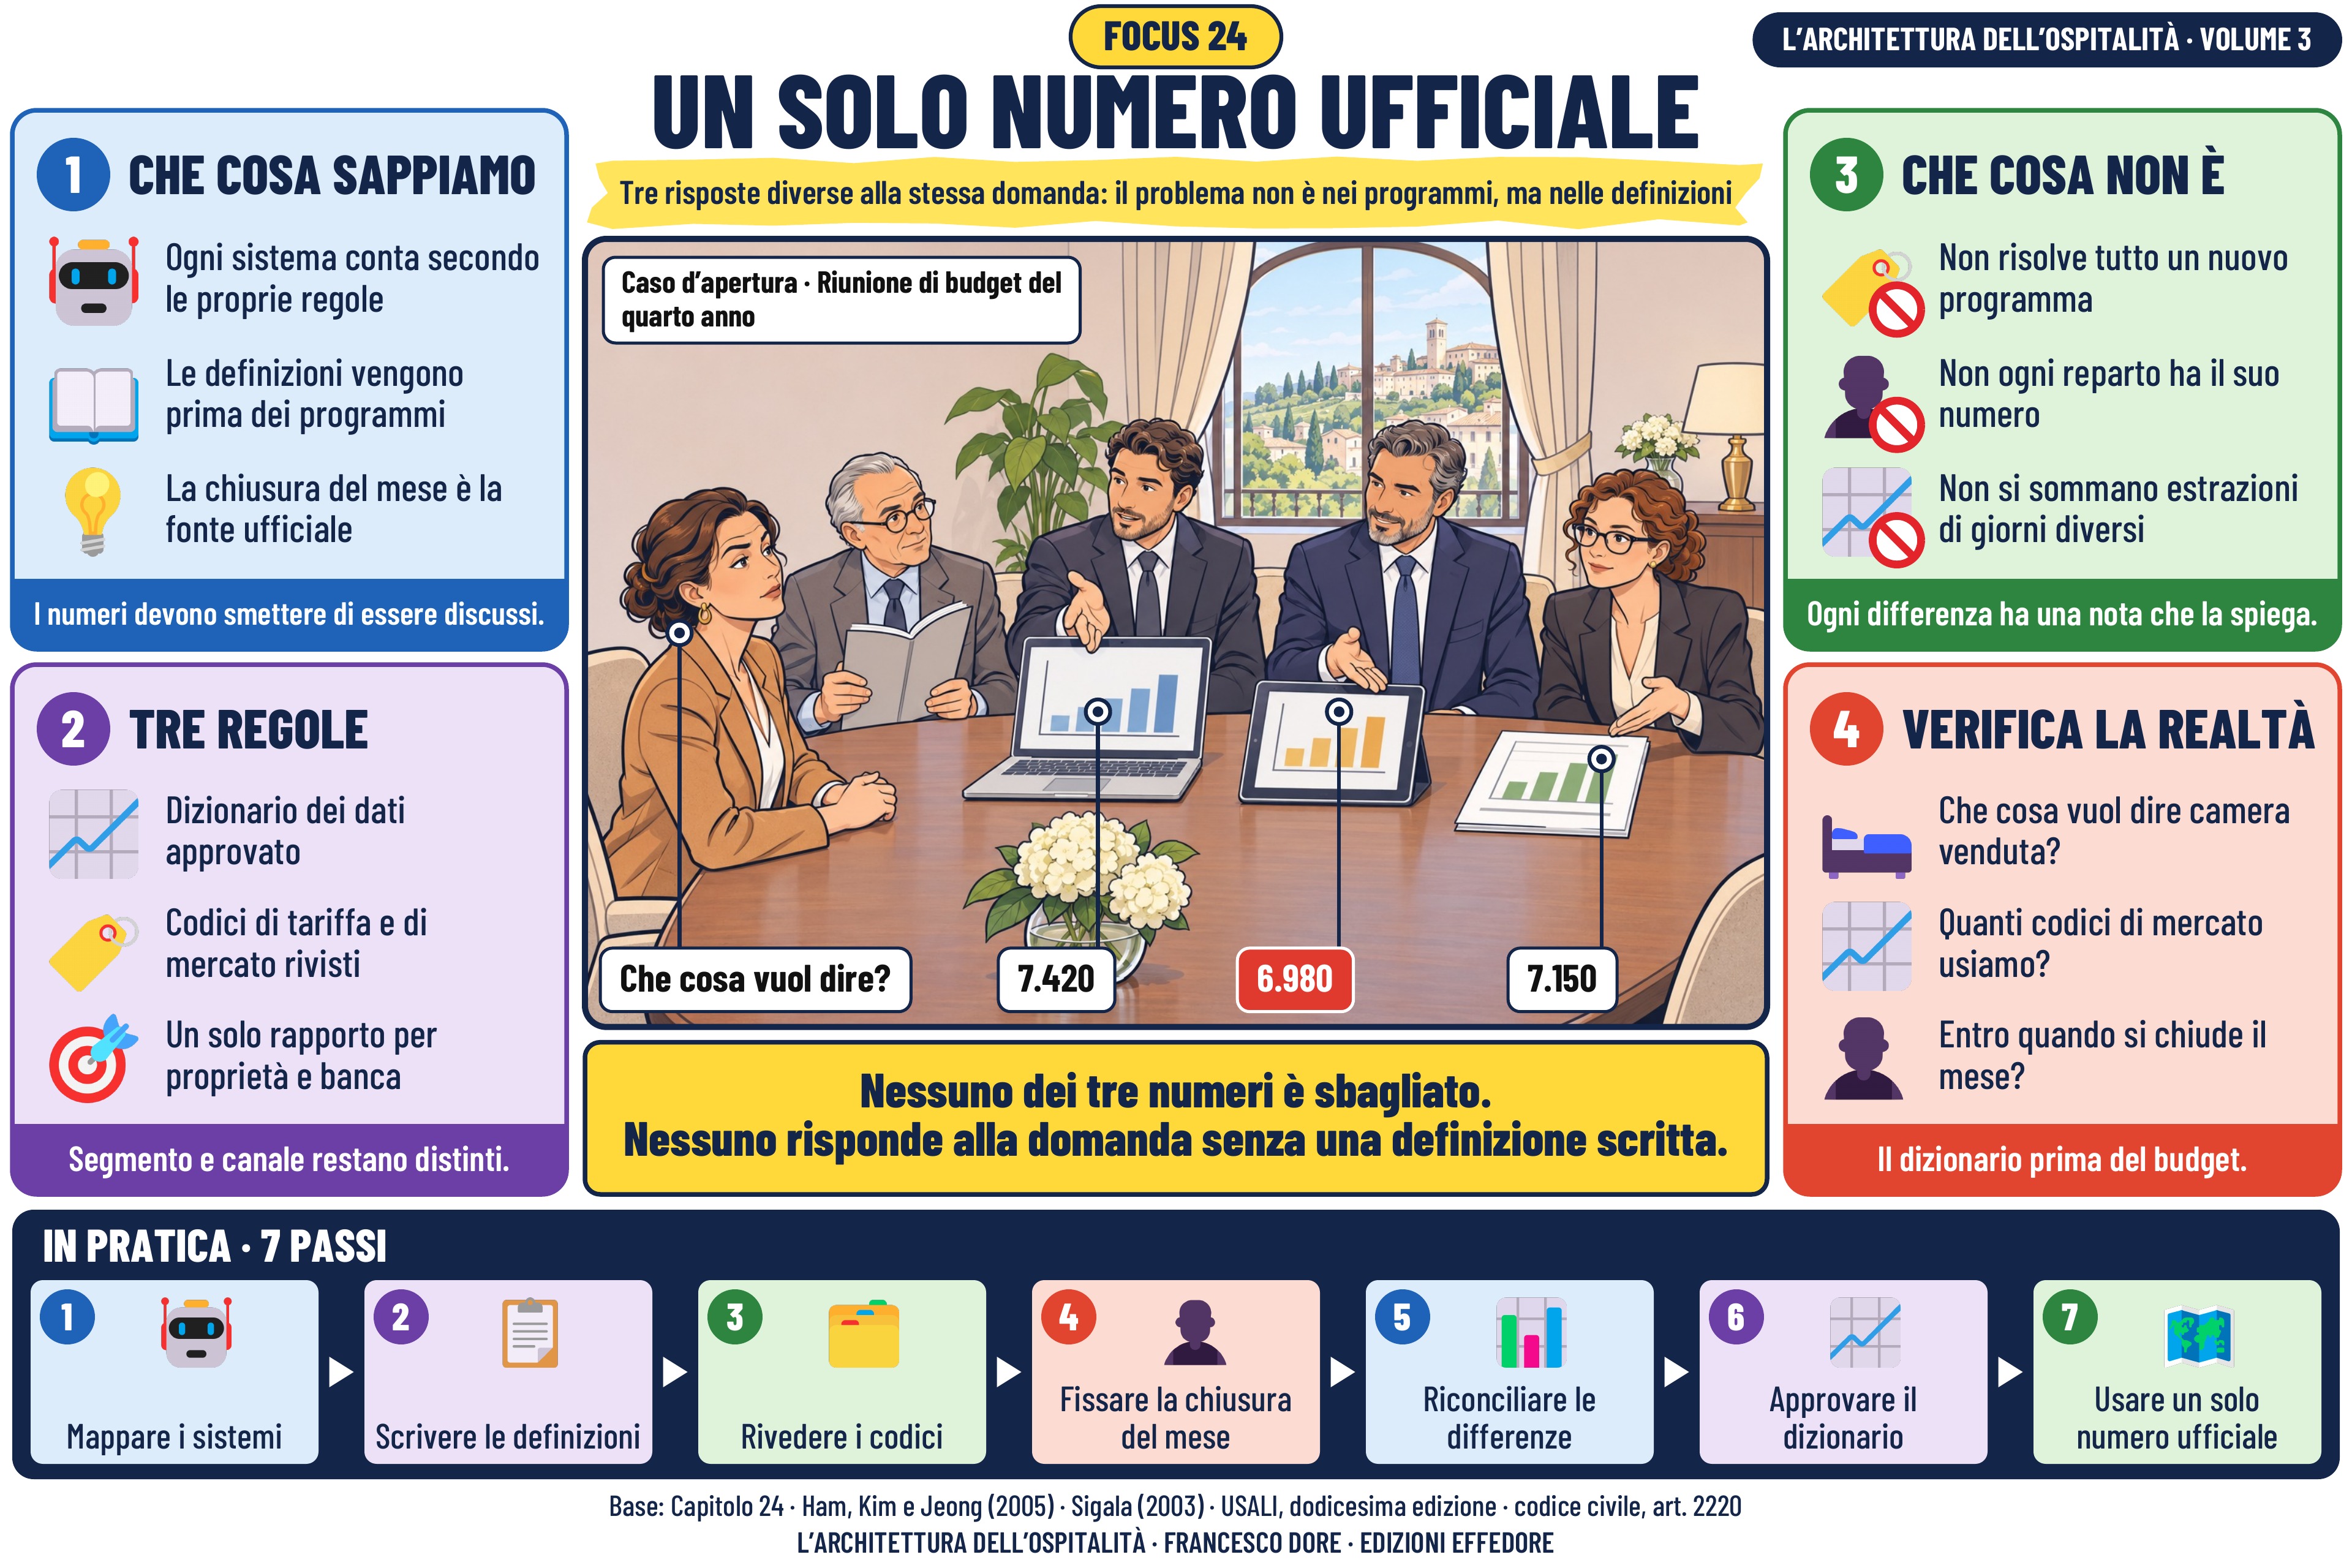
Slide 24
Leggi la spiegazione
Italiano
Questa slide chiude il volume con un problema che sembra informatico ed è invece di definizioni. La fascia gialla sotto il titolo lo dice in una frase: tre risposte diverse alla stessa domanda: il problema non è nei programmi, ma nelle definizioni.
Il caso è la riunione di budget del quarto anno: Elena chiede quante camere sono state vendute al segmento aziendale, e riceve tre numeri diversi. Il gestionale, il sistema di revenue management e il rapporto mensile contano con regole diverse. Nel disegno ognuno difende il proprio numero, e il commercialista tiene in mano la soluzione: un dizionario dei dati scritto e approvato.
Il primo pannello riassume ciò che sappiamo: ogni sistema conta secondo le proprie regole, le definizioni vengono prima dei programmi e la chiusura del mese è la fonte ufficiale. I numeri devono smettere di essere discussi. Il secondo pannello, «Tre regole», distingue: dizionario dei dati approvato; codici di tariffa e di mercato rivisti; un solo rapporto per proprietà e banca. Segmento e canale restano distinti.
Il terzo pannello, «Che cosa non è», mette tre paletti: non risolve tutto un nuovo programma; non ogni reparto ha il suo numero; non si sommano estrazioni di giorni diversi. Ogni differenza ha una nota che la spiega. Il quarto pannello porta le domande in albergo: che cosa vuol dire camera venduta? Quanti codici di mercato usiamo? Entro quando si chiude il mese? Il dizionario prima del budget.
La frase centrale lo dice in due righe: nessuno dei tre numeri è sbagliato. Nessuno risponde alla domanda senza una definizione scritta. I sette passi in basso vanno da «mappare i sistemi» a «usare un solo numero ufficiale».
Il caso è la riunione di budget del quarto anno: Elena chiede quante camere sono state vendute al segmento aziendale, e riceve tre numeri diversi. Il gestionale, il sistema di revenue management e il rapporto mensile contano con regole diverse. Nel disegno ognuno difende il proprio numero, e il commercialista tiene in mano la soluzione: un dizionario dei dati scritto e approvato.
Il primo pannello riassume ciò che sappiamo: ogni sistema conta secondo le proprie regole, le definizioni vengono prima dei programmi e la chiusura del mese è la fonte ufficiale. I numeri devono smettere di essere discussi. Il secondo pannello, «Tre regole», distingue: dizionario dei dati approvato; codici di tariffa e di mercato rivisti; un solo rapporto per proprietà e banca. Segmento e canale restano distinti.
Il terzo pannello, «Che cosa non è», mette tre paletti: non risolve tutto un nuovo programma; non ogni reparto ha il suo numero; non si sommano estrazioni di giorni diversi. Ogni differenza ha una nota che la spiega. Il quarto pannello porta le domande in albergo: che cosa vuol dire camera venduta? Quanti codici di mercato usiamo? Entro quando si chiude il mese? Il dizionario prima del budget.
La frase centrale lo dice in due righe: nessuno dei tre numeri è sbagliato. Nessuno risponde alla domanda senza una definizione scritta. I sette passi in basso vanno da «mappare i sistemi» a «usare un solo numero ufficiale».
L’AUTORE